Qu'est-ce qu'un calculateur de prêt foncier ?
Un calculateur de prêt foncier estime la mensualité, le total des intérêts et le coût de remboursement global d'un crédit destiné à l'achat d'un terrain ou d'une parcelle non bâtie. Les prêts fonciers s'accompagnent souvent de taux d'intérêt plus élevés et de durées plus courtes que les crédits immobiliers classiques, car les prêteurs considèrent un terrain nu comme un actif plus risqué. Cet outil s'appuie sur la formule d'amortissement standard d'un prêt, ce qui vous permet de comparer les offres et de budgétiser en toute sérénité. À noter : les conditions et les types de financement pour l'achat de terrains varient selon les pays — en France, par exemple, ce type d'achat passe souvent par un prêt immobilier dédié ; renseignez-vous auprès de votre banque pour connaître les règles applicables chez vous.
Comment l'utiliser
Saisissez trois valeurs : le montant emprunté que vous envisagez de financer, le taux d'intérêt annuel exprimé en pourcentage, et la durée du prêt en années. Le calculateur convertit le taux annuel en taux mensuel et la durée en nombre de mensualités, puis détermine votre mensualité fixe ainsi que le montant total des intérêts que vous paierez sur toute la durée du crédit.
La formule expliquée
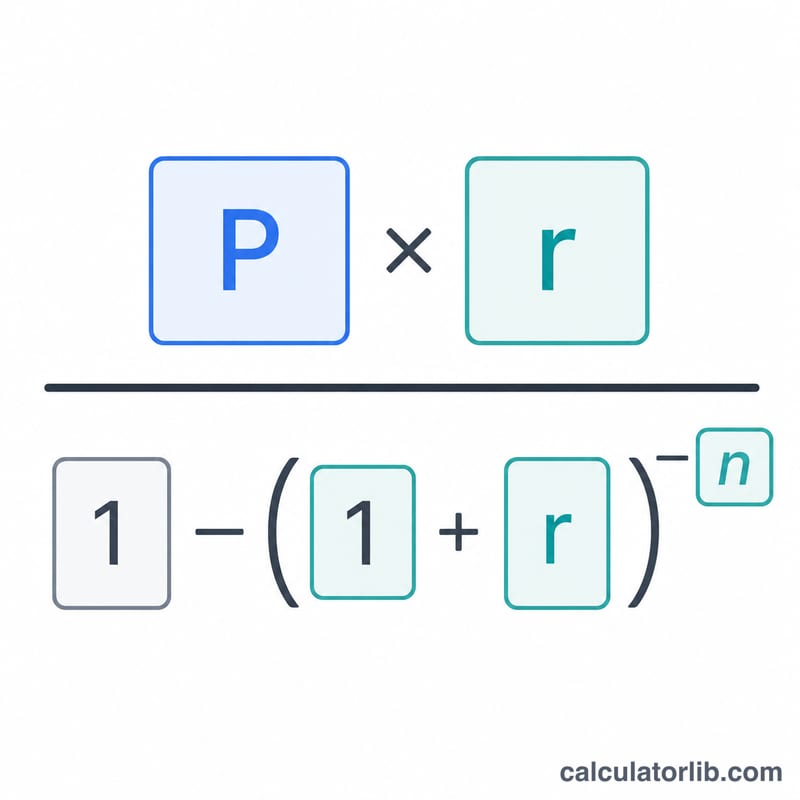
La mensualité se calcule grâce à la formule d'amortissement $$M = P \cdot \frac{r}{1-(1+r)^{-n}}$$ où \(P\) représente le capital emprunté, \(r\) le taux d'intérêt mensuel (taux annuel ÷ 12 ÷ 100) et \(n\) le nombre total de mensualités (nombre d'années × 12). En multipliant la mensualité par \(n\), on obtient le total de tous les versements ; en soustrayant le capital initial, on obtient le montant total des intérêts.
Exemple chiffré
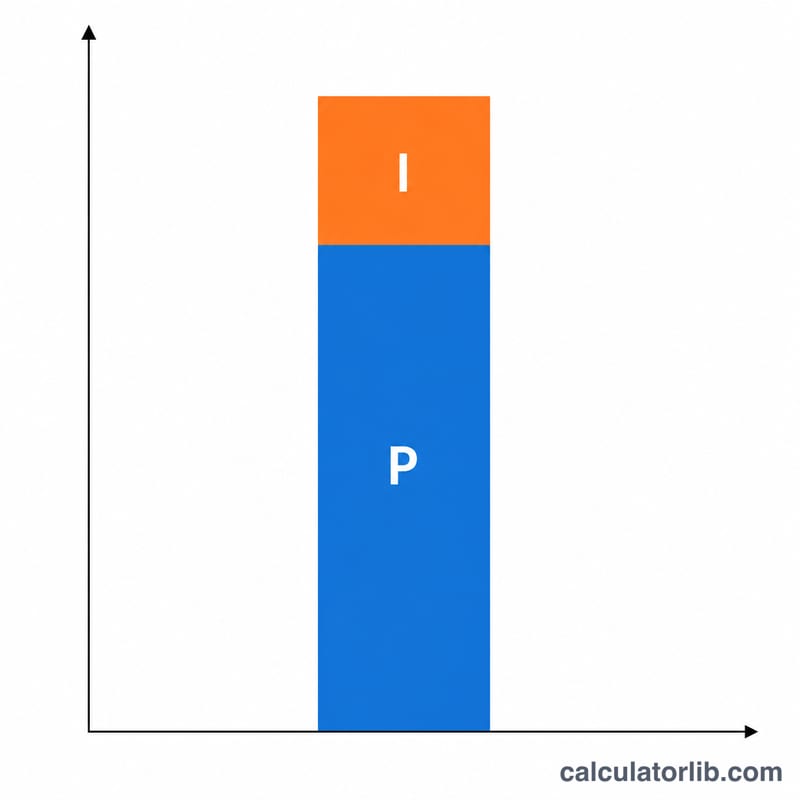
Supposons que vous empruntiez 50 000 $ à 7 % d'intérêt annuel sur 15 ans. Le taux mensuel est de \(0{,}07 \div 12 \approx 0{,}0058333\) et \(n = 180\) mensualités. En appliquant la formule : $$M = 50000 \times \frac{0{,}0058333}{1 - 1{,}0058333^{-180}} \approx 449{,}41\ \$$$ par mois. Sur 180 mois, vous remboursez environ 80 894 $, dont près de 30 894 $ d'intérêts.
Comparaison des scénarios de mensualités d'un prêt terrain
Le tableau fixe le montant du prêt à 50 000 $ et ne fait varier que le taux d'intérêt annuel et la durée. Les mensualités utilisent la formule d'amortissement standard \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), où \(r\) est le taux annuel divisé par 12 (en décimal) et \(n\) est le nombre de mensualités. Le coût total correspond à la mensualité multipliée par le nombre de mensualités, et les intérêts totaux correspondent au coût total moins 50 000 $. Les montants sont arrondis au cent et sont approximatifs. Ils excluent l'apport personnel, les frais de clôture, les taxes et l'assurance.
| Taux annuel | Durée | Mensualité | Intérêts totaux | Coût total |
|---|---|---|---|---|
| 6 % | 10 ans | 555,10 $ | 16 612,00 $ | 66 612,00 $ |
| 6 % | 15 ans | $421,93 | 25 947,40 $ | 75 947,40 $ |
| 6 % | 20 ans | 358,22 $ | 35 972,80 $ | 85 972,80 $ |
| 7,5 % | 10 ans | 593,51 $ | 21 221,20 $ | 71 221,20 $ |
| 7,5 % | 15 ans | 463,51 $ | 33 431,80 $ | 83 431,80 $ |
| 7,5 % | 20 ans | 402,80 $ | 46 672,00 $ | 96 672,00 $ |
| 9 % | 10 ans | 633,38 $ | 26 005,60 $ | 76 005,60 $ |
| 9 % | 15 ans | 507,13 $ | 41 283,40 $ | 91 283,40 $ |
| 9 % | 20 ans | 449,86 $ | 57 966,40 $ | 107 966,40 $ |
Points clés : Allonger la durée réduit la mensualité mais augmente fortement les intérêts totaux. À 6 %, passer de 10 à 20 ans réduit la mensualité d'environ 197 $ par mois, mais les intérêts totaux plus que doublent. Faire passer le taux de 6 % à 9 % sur une durée de 15 ans ajoute environ 85 $ par mois et environ 15 300 $ d'intérêts totaux.
Conditions et taux typiques des prêts terrain
Les prêts terrain sont généralement plus difficiles à obtenir que les prêts hypothécaires immobiliers, car le terrain ne génère ni revenus ni abri et peut être plus difficile à revendre si l'emprunteur fait défaut. Les fourchettes ci-dessous sont des tendances générales et varient selon le prêteur, la localisation, la cote de crédit de l'emprunteur et les conditions du marché. Il ne s'agit pas d'offres. Ces informations générales concernent les États-Unis et les marchés de prêt similaires ; les pratiques diffèrent ailleurs.
| Type de terrain | Durées habituelles | Apport personnel typique | Remarques |
|---|---|---|---|
| Terrain brut (sans routes, services publics ni accès) | Souvent 5 à 10 ans, parfois avec un paiement ballon | Souvent à la fourchette haute, environ 30 % à 50 % | Considéré comme la catégorie la plus risquée ; les prêteurs sont donc les plus prudents sur les conditions. |
| Terrain non aménagé (accès partiel, services publics absents ou limités) | Souvent 5 à 15 ans | Généralement environ 25 % à 40 % | Les prêteurs peuvent examiner le zonage, l'accès routier, les arpentages et l'usage prévu. |
| Terrain aménagé ou lot dans un lotissement (services publics, accès routier) | Souvent 10 à 20 ans | Généralement environ 20 % à 30 % | Bénéficie généralement des conditions les plus favorables des trois, surtout si une maison est prévue. |
- Taux : Les taux des prêts terrain sont généralement plus élevés que les taux des prêts hypothécaires classiques, et le terrain brut est habituellement assorti d'un taux plus élevé que les lots aménagés. Comparez plusieurs prêteurs, comme les banques locales, les caisses de crédit et les prêteurs agricoles ou ruraux.
- Durées : Beaucoup de prêts terrain ont des durées plus courtes que les hypothèques. Certains sont amortis sur une période plus longue, mais arrivent à échéance plus tôt avec un paiement ballon.
- Apport personnel : Un apport plus élevé réduit le ratio prêt-valeur et peut améliorer à la fois les chances d'approbation et le taux offert.
Ces informations sont générales et ne constituent pas un conseil financier professionnel. Confirmez les conditions actuelles auprès des prêteurs.
Glossaire des termes de prêt terrain
- Capital emprunté
- Le montant emprunté, soit le prix d'achat moins votre apport personnel. Les intérêts sont calculés sur le solde du capital impayé.
- Taux d'intérêt ou TAEG
- Le taux d'intérêt correspond au coût annuel de l'emprunt du capital. Le TAEG (taux annuel effectif global) intègre également certains frais et coûts du prêteur, il est donc généralement plus élevé que le taux affiché et plus pertinent pour comparer les offres. Ce calculateur utilise le taux d'intérêt simple.
- Amortissement
- Remboursement d'un prêt par des mensualités régulières et égales. Les premiers paiements sont surtout composés d'intérêts, et les derniers surtout de capital.
- Paiement ballon
- Un versement forfaitaire important dû à la fin de la durée du prêt, lorsque les mensualités régulières n'ont pas entièrement remboursé le solde. Il est courant sur les prêts terrain de courte durée. Ce calculateur suppose un prêt entièrement amorti, sans paiement ballon.
- Apport personnel
- La somme comptant que vous versez au départ, exprimée en pourcentage du prix d'achat. Elle réduit le montant que vous devez emprunter.
- Ratio prêt-valeur (LTV)
- Le montant du prêt divisé par la valeur estimée ou le prix d'achat du terrain, généralement exprimé en pourcentage. Par exemple, un prêt de 60 000 $ sur un terrain évalué à 100 000 $ représente un LTV de 60 %. Un LTV plus faible signifie généralement moins de risque pour le prêteur.
- Terrain brut ou aménagé
- Le terrain brut ne dispose d'aucune infrastructure aménagée, comme des routes, de l'eau, des égouts ou l'électricité. Le terrain aménagé en possède une partie ou la totalité, ce qui facilite généralement son financement et la construction.
- Frais de clôture
- Frais payés à la finalisation du prêt, comme les frais d'évaluation, d'arpentage, de titre, d'avocat et du prêteur. Ils sont distincts de l'apport personnel et ne sont pas inclus dans le calcul de la mensualité.
- Intérêts totaux
- La somme de tous les intérêts payés pendant toute la durée du prêt, égale au total de tous les paiements moins le capital initial emprunté.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi les taux des prêts fonciers sont-ils plus élevés ? Un terrain nu ne comporte aucune construction servant de garantie au prêt ; les prêteurs intègrent donc ce risque supplémentaire en appliquant des taux plus élevés et en exigeant un apport plus important.
Les taxes et les frais sont-ils inclus ? Non. Le calcul porte uniquement sur le capital et les intérêts. La taxe foncière, les frais de notaire et l'assurance sont comptabilisés à part.
Et si mon taux est de 0 % ? Le calculateur répartit alors simplement le montant emprunté à parts égales sur l'ensemble des mensualités.