Qu'est-ce qu'un calculateur de transfert de solde ?
Un transfert de solde consiste à déplacer une dette d'une carte de crédit à taux élevé vers une nouvelle carte proposant un TAEG promotionnel bas, voire à 0 %. Si ce taux promotionnel permet d'économiser beaucoup d'intérêts, la plupart des émetteurs facturent des frais de transfert dès le départ (généralement entre 3 % et 5 % du solde). Ce calculateur met en balance ces frais, ainsi que les intérêts qui s'accumulent une fois la période promotionnelle terminée, face à ce que vous coûterait le fait de ne rien changer — pour visualiser vos véritables économies nettes. À noter : ce type d'offre est surtout courant aux États-Unis, au Royaume-Uni et au Canada ; les cartes et règles équivalentes peuvent différer en France, où les transferts de solde « 0 % » sont nettement plus rares.
Comment l'utiliser
Saisissez le solde que vous souhaitez transférer, le pourcentage des frais de transfert, la durée de la période promotionnelle à 0 % (en mois), le nombre de mois nécessaires pour rembourser le solde, le TAEG qui s'applique après la promo, ainsi que le TAEG de votre carte actuelle. Le résultat affiche le coût total du transfert et vos économies estimées.
La formule expliquée
Les frais correspondent à \(\text{Solde} \times \text{Frais \%}\), prélevés une seule fois lors du transfert. Si votre durée de remboursement dépasse la fenêtre promotionnelle, les mois situés au-delà génèrent des intérêts au nouveau TAEG : \(\text{Solde} \times (\text{nouveau TAEG}/12) \times \text{mois après la promo}\). Le coût total correspond aux frais plus ces intérêts. Le coût de l'inaction est, lui, de \(\text{Solde} \times (\text{ancien TAEG}/12) \times \text{mois de remboursement}\). Les économies représentent la différence. (Les intérêts sont approximés sur le solde initial, ce qui donne une estimation prudente, par le haut.)
$$\begin{gathered} \text{Savings} = I_{\text{old}} - \left( F + I_{\text{new}} \right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} F &= \text{Balance} \times \frac{\text{Fee \%}}{100} \\ I_{\text{new}} &= \text{Balance} \times \frac{\text{New APR}}{1200} \times \max\!\left(\text{Payoff} - \text{Promo},\, 0\right) \\ I_{\text{old}} &= \text{Balance} \times \frac{\text{Old APR}}{1200} \times \text{Payoff} \end{aligned} \right. \end{gathered}$$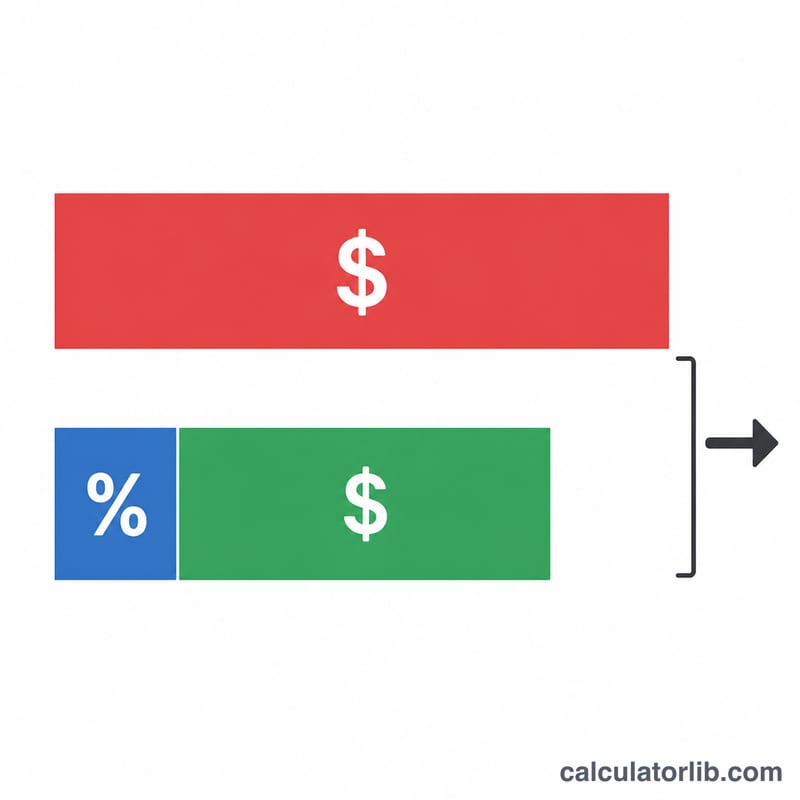
Exemple chiffré
Transfert de 5 000 $ avec 3 % de frais, une promo à 0 % sur 12 mois, un remboursement sur 18 mois, un nouveau TAEG de 19,99 % et un ancien TAEG de 22,99 %. Frais = 150 $. Mois après la promo = 6, donc intérêts après la promo = $$5000 \times (0{,}1999/12) \times 6 \approx 499{,}75 \text{ \$}$$ Coût total ≈ 649,75 $. Intérêts de l'ancienne carte = $$5000 \times (0{,}2299/12) \times 18 \approx 1\,724{,}25 \text{ \$}$$ Économies ≈ 1 074,50 $.
Ce que votre résultat signifie
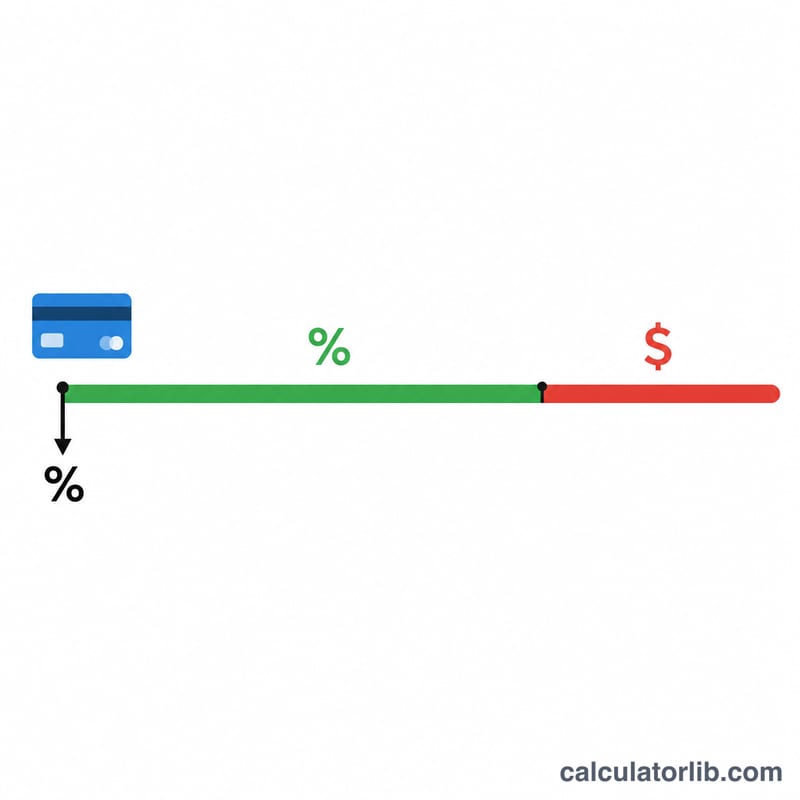
Le chiffre principal du calculateur est votre économie nette — la différence entre les intérêts que vous paieriez en restant sur votre carte actuelle et le coût total du transfert de la dette vers une nouvelle carte (la commission de transfert initiale plus tous les intérêts qui s'accumulent après la fin du taux promotionnel).
Comment interpréter le résultat :
- Économies positives signifie que le transfert coûte moins que de rester. Les intérêts que vous évitez pendant la fenêtre de promo 0 % couvrent amplement la commission de transfert unique, donc déplacer le solde vous remet de l'argent en poche.
- Économies négatives signifie que le transfert coûte plus. La commission de transfert (et tous les intérêts après la promo) dépassent les intérêts que vous auriez payés sur l'ancienne carte — généralement parce que votre délai de remboursement est court, votre ancien TAP est modeste, ou la commission est élevée.
- Près de zéro est le point d'équilibre, où la commission que vous payez est presque exactement égale aux intérêts que vous évitez.
L'arbitrage fondamental est simplement commission payée maintenant par rapport aux intérêts évités plus tard. Un transfert gagne quand les intérêts que vous évitez pendant la période de promo dépassent le coût de la commission. Comme vérification rapide, pour un solde \(B\), un ancien TAP de \(r\%\), une promo de \(p\) mois et une commission de \(f\%\), le transfert atteint l'équilibre quand les intérêts évités \(B \times \frac{r}{1200} \times p\) égalent la commission \(B \times \frac{f}{100}\). Par exemple, un solde de 5 000 $ à 22 % de TAP évite environ 1100 dollars d'intérêts sur une promo de 12 mois, bien plus qu'une commission typique de 3 % à 5 %.
Pourquoi ceci est une estimation prudente : l'outil applique chaque TAP au solde initial complet pendant toute la période de remboursement. En réalité, votre solde diminue chaque mois à mesure que vous effectuez des paiements, donc les intérêts réels sur les deux cartes sont inférieurs aux chiffres affichés. Considérez le résultat comme une comparaison de limite supérieure plutôt qu'une prédiction en dollars exact — le classement relatif (transfert par rapport à rester) est fiable même si les montants d'intérêts absolus sont légèrement surestimés. Ceci est une information générale, non des conseils financiers personnalisés.
Termes clés expliqués
- Transfert de solde
- Déplacer une dette en cours d'une carte de crédit à une autre — généralement vers une carte offrant un taux d'introduction plus bas ou 0 % — de sorte que la nouvelle carte rembourse l'ancienne et vous remboursez la nouvelle carte à la place.
- Commission de transfert
- Une charge unique ajoutée au montant transféré, généralement 3 % à 5 % du solde (souvent avec un montant minimum en dollars). Sur un transfert de 5 000 $, une commission de 3 % ajoute 150 $ au nouveau solde.
- TAP d'introduction / promo 0 %
- Un taux d'intérêt promotionnel temporaire — souvent 0 % — appliqué au solde transféré pendant un nombre défini de mois, pendant lequel aucun intérêt ne s'accumule sur ce solde.
- Période de promo
- La durée (en mois) pendant laquelle le taux d'introduction persiste. Une fois qu'il se termine, le taux standard prend le relais sur tout solde restant, donc rembourser la dette dans cette fenêtre maximise les économies.
- TAP après promo
- Le taux annuel en pourcentage régulier que la nouvelle carte facture après l'expiration de la période promotionnelle. Tout solde encore en attente à ce moment commence à accumuler des intérêts à ce taux.
- Période de remboursement
- Le nombre total de mois que vous prévoyez de prendre pour rembourser le solde en intégralité. S'il dépasse la période de promo, les mois supplémentaires sont facturés au TAP après promo.
- TAP actuel (ancien)
- Le taux annuel en pourcentage sur votre carte existante — les intérêts que vous continueriez à payer si vous ne transférez pas le solde. Ceci est le coût de base contre lequel le transfert est comparé.
- Économie nette
- Le résultat final : les intérêts évités sur l'ancienne carte moins la commission de transfert et tous les intérêts après promo sur la nouvelle carte. Un chiffre positif signifie que le transfert économise de l'argent ; un chiffre négatif signifie que cela coûte plus que de rester.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Les frais de transfert sont-ils inclus ? Oui — ces frais constituent le principal coût d'un transfert et sont toujours ajoutés au coût total.
Et si je rembourse le solde pendant la période promotionnelle ? Indiquez un nombre de mois de remboursement inférieur ou égal à la durée de la promo : les intérêts après la promo tombent alors à 0 $ et vous ne payez que les frais.
Le montant des intérêts est-il exact ? Il s'agit d'une estimation calculée sur la totalité du solde ; elle surévalue donc légèrement les intérêts (puisque vous remboursez le solde au fil du temps). Utilisez-la comme une comparaison rapide, et non comme un tableau d'amortissement garanti.