ما هي حاسبة تحويل الرصيد؟
تحويل الرصيد يعني نقل الدين من بطاقة ائتمانية ذات فائدة مرتفعة إلى بطاقة جديدة تقدّم معدّل فائدة سنوي (APR) منخفض أو يساوي 0% خلال فترة ترويجية. ورغم أن هذا المعدّل الترويجي قد يوفّر مبالغ كبيرة من الفوائد، فإن معظم الجهات المصدِرة تفرض رسوم تحويل مقدّمة (عادةً بين 3% و5% من قيمة الرصيد). تقوم هذه الحاسبة بموازنة تلك الرسوم، إضافة إلى أي فوائد تتراكم بعد انتهاء الفترة الترويجية، مقابل ما ستدفعه لو بقيت على بطاقتك الحالية — لتتمكّن من رؤية صافي التوفير الحقيقي.
كيفية استخدام الحاسبة
أدخل قيمة الرصيد الذي ترغب في تحويله، ونسبة رسوم التحويل، ومدة الفترة الترويجية بنسبة 0% بالأشهر، وعدد الأشهر التي ستستغرقها في سداد الرصيد بالكامل، ومعدّل الفائدة السنوي الذي يبدأ بعد انتهاء العرض، إضافة إلى معدّل الفائدة السنوي لبطاقتك الحالية. ستُظهر النتيجة التكلفة الإجمالية للتحويل ومقدار التوفير المتوقّع.
شرح المعادلة
تُحسب الرسوم بالمعادلة الرصيد × نسبة الرسوم، وتُفرَض مرة واحدة عند التحويل. وإذا امتدّت فترة السداد إلى ما بعد انتهاء العرض الترويجي، فإن الأشهر الواقعة خارج هذه الفترة تتراكم عليها فوائد بالمعدّل الجديد: الرصيد × (المعدّل الجديد ÷ 12) × عدد الأشهر بعد العرض. وتساوي التكلفة الإجمالية مجموع الرسوم وتلك الفوائد. أما تكلفة البقاء على البطاقة الحالية فهي الرصيد × (المعدّل القديم ÷ 12) × أشهر السداد. والتوفير هو الفرق بينهما. (تُحتسب الفوائد تقريبيًا على الرصيد الابتدائي، مما يعطي تقديرًا متحفّظًا يمثّل الحد الأعلى للتكلفة.)
$$\begin{gathered} \text{Savings} = I_{\text{old}} - \left( F + I_{\text{new}} \right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} F &= \text{Balance} \times \frac{\text{Fee \%}}{100} \\ I_{\text{new}} &= \text{Balance} \times \frac{\text{New APR}}{1200} \times \max\!\left(\text{Payoff} - \text{Promo},\, 0\right) \\ I_{\text{old}} &= \text{Balance} \times \frac{\text{Old APR}}{1200} \times \text{Payoff} \end{aligned} \right. \end{gathered}$$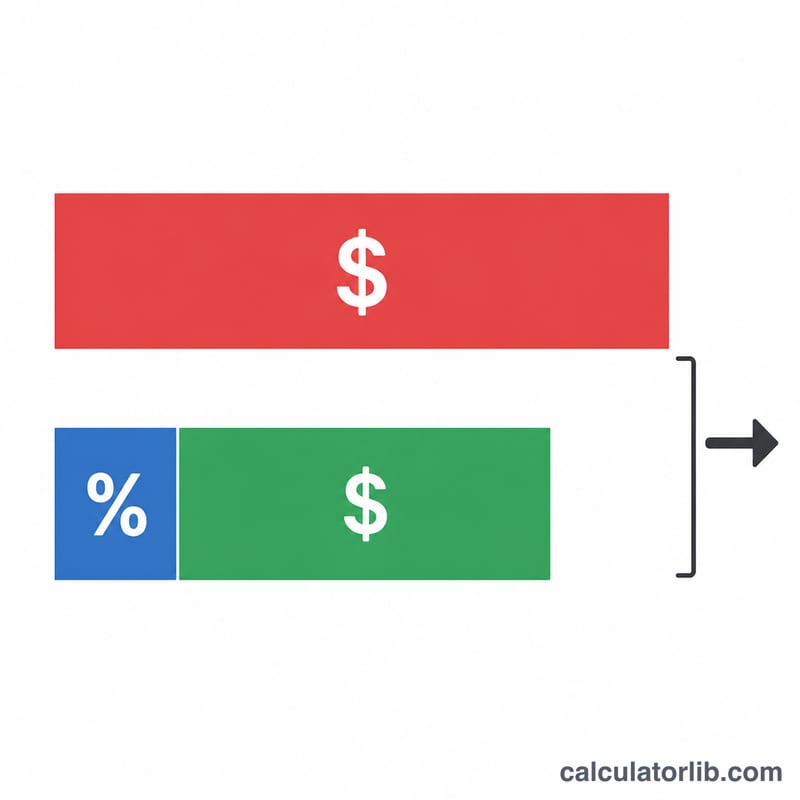
مثال تطبيقي
حوّل رصيدًا قدره 5,000 دولار برسوم 3%، وفترة ترويجية 0% لمدة 12 شهرًا، مع سداد خلال 18 شهرًا، ومعدّل سنوي جديد 19.99%، ومعدّل سنوي قديم 22.99%. الرسوم = 150 دولارًا. عدد الأشهر بعد العرض = 6، إذن الفائدة بعد العرض = \(5000 \times (0.1999 \div 12) \times 6 \approx 499.75\) دولار. التكلفة الإجمالية ≈ 649.75 دولار. فائدة البطاقة القديمة = \(5000 \times (0.2299 \div 12) \times 18 \approx 1{,}724.25\) دولار. التوفير ≈ 1,074.50 دولار.
ماذا تعني النتيجة
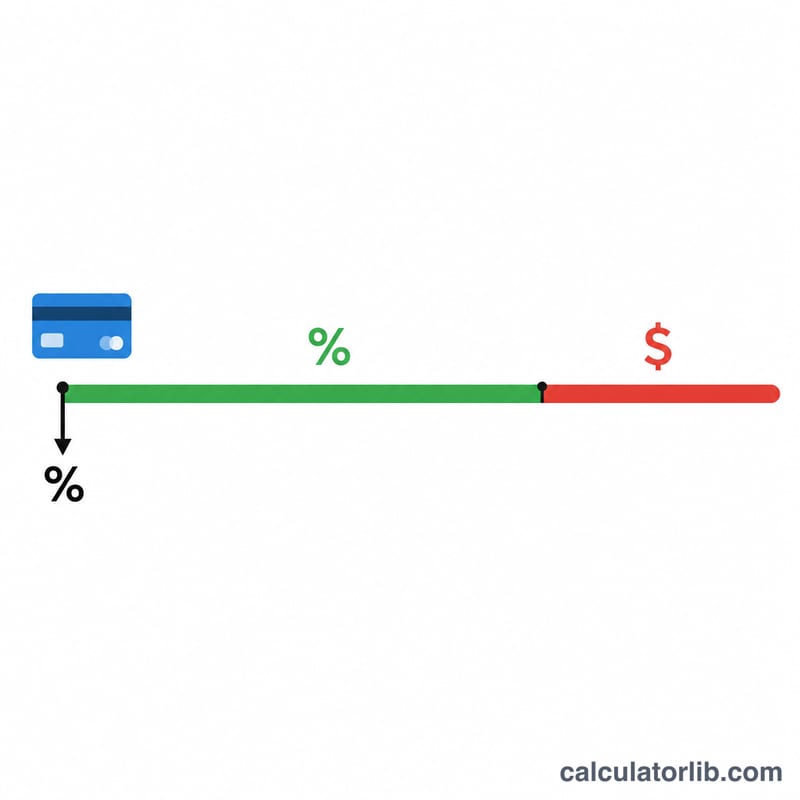
الرقم الرئيسي للحاسبة هو صافي المدخرات — الفرق بين الفائدة التي ستدفعها إذا بقيت على بطاقتك الحالية والتكلفة الإجمالية لنقل الدين إلى بطاقة جديدة (رسوم التحويل المقدمة بالإضافة إلى أي فائدة تتراكم بعد انتهاء معدل العرض الترويجي).
كيفية قراءة النتيجة:
- المدخرات الإيجابية تعني أن التحويل يكلف أقل من البقاء كما هو. الفائدة التي تتجنبها خلال فترة العرض الترويجي بنسبة 0% تغطي أكثر من رسوم التحويل لمرة واحدة، لذا فإن نقل الرصيد يعيد المال إلى جيبك.
- المدخرات السلبية تعني أن التحويل يكلف أكثر. رسوم التحويل (وأي فائدة بعد العرض الترويجي) تفوق الفائدة التي كنت ستدفعها على البطاقة القديمة — عادة لأن الجدول الزمني لسداد الدين قصير، أو سعر الفائدة السنوي على البطاقة القديمة متواضع، أو الرسم مرتفع.
- قريب من الصفر هو نقطة التعادل، حيث تكون الرسوم التي تدفعها مساوية تقريباً للفائدة التي تتجنبها.
المقايضة الأساسية هي ببساطة الرسوم المدفوعة الآن مقابل الفائدة المتجنبة لاحقاً. التحويل يفوز كلما تجاوزت الفائدة التي تتجنبها خلال فترة العرض الترويجي تكلفة الرسم. كفحص تقريبي، بالنسبة لرصيد \(B\)، وسعر فائدة سنوي قديم بنسبة \(r\%\)، وعرض ترويجي مدته \(p\) شهر، ورسم بنسبة \(f\%\)، يتعادل التحويل عندما تساوي الفائدة المتجنبة \(B \times \frac{r}{1200} \times p\) الرسم \(B \times \frac{f}{100}\). على سبيل المثال، رصيد بقيمة 5,000 دولار بسعر فائدة سنوي 22% يتجنب حوالي 1,100 دولار من الفائدة على مدى عرض ترويجي مدته 12 شهراً، أكثر بكثير من رسم نموذجي بنسبة 3%-5%.
لماذا هذا تقدير متحفظ: تطبق الأداة كل سعر فائدة سنوي على الرصيد الابتدائي الكامل طوال فترة السداد. في الواقع، ينخفض رصيدك كل شهر مع قيامك بالدفعات، لذا فإن الفائدة الفعلية على كل من البطاقات القديمة والجديدة أقل من الأرقام المعروضة. تعامل مع النتيجة كمقارنة حد أعلى بدلاً من تنبؤ بالدولار الدقيق — التصنيف النسبي (التحويل مقابل البقاء) موثوق حتى وإن كانت مبالغ الفائدة المطلقة مبالغاً فيها قليلاً. هذه معلومات عامة وليست نصيحة مالية مخصصة.
شرح المصطلحات الرئيسية
- تحويل الرصيد
- نقل دين قائم من بطاقة ائتمان واحدة إلى أخرى — عادة إلى بطاقة تقدم معدل تمهيدي منخفض أو 0% — بحيث تسدد البطاقة الجديدة القديمة وتسدد البطاقة الجديدة بدلاً منها.
- رسم التحويل
- رسم لمرة واحدة يضاف إلى المبلغ المحول، عادة 3%-5% من الرصيد (غالباً برقم دنيا معين بالدولار). على تحويل بقيمة 5,000 دولار، يضيف رسم بنسبة 3% مبلغ 150 دولار إلى الرصيد الجديد.
- معدل سنوي تمهيدي / عرض ترويجي بنسبة 0%
- معدل فائدة ترويجي مؤقت — غالباً 0% — يُطبق على الرصيد المحول لمدة محددة من الأشهر، وخلالها لا تتراكم فائدة على هذا الرصيد.
- فترة العرض الترويجي
- طول الفترة الزمنية (بالأشهر) التي يستمر فيها المعدل التمهيدي. عند انتهاؤه، يبدأ المعدل القياسي على أي رصيد متبقٍ، لذا فإن السداد الكامل خلال هذه النافذة يزيد من المدخرات.
- معدل سنوي بعد العرض الترويجي
- معدل النسبة المئوية السنوي المنتظم الذي تفرضه البطاقة الجديدة بعد انتهاء الفترة الترويجية. أي رصيد متبقٍ في تلك النقطة يبدأ في تراكم الفائدة بهذا المعدل.
- فترة السداد
- العدد الإجمالي للأشهر التي تتوقع استغراقها لسداد الرصيد بالكامل. إذا تجاوزت فترة العرض الترويجي، يتم فرض فائدة على الأشهر الإضافية بمعدل ما بعد العرض الترويجي.
- معدل سنوي حالي (قديم)
- معدل النسبة المئوية السنوي على بطاقتك الحالية — الفائدة التي ستستمر في الدفع إذا لم تقم بتحويل الرصيد. هذا هو التكلفة الأساسية التي يتم مقارنة التحويل بموجبها.
- صافي المدخرات
- النتيجة النهائية: الفائدة المتجنبة على البطاقة القديمة مطروحاً منها رسوم التحويل وأي فائدة بعد العرض الترويجي على البطاقة الجديدة. رقم موجب يعني أن التحويل يوفر المال؛ رقم سلبي يعني أنه يكلف أكثر من البقاء.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الحاسبة رسوم التحويل؟ نعم — فالرسوم هي التكلفة الرئيسية لأي عملية تحويل، وتُضاف دائمًا إلى التكلفة الإجمالية.
ماذا لو سدّدت الرصيد بالكامل خلال الفترة الترويجية؟ اضبط عدد أشهر السداد بحيث يساوي مدة العرض الترويجي أو يقل عنها، فتصبح فوائد ما بعد العرض صفرًا — وعندها لن تدفع سوى الرسوم.
هل احتساب الفائدة دقيق تمامًا؟ إنه تقدير يعتمد على الرصيد الكامل، لذا يبالغ قليلًا في تقدير الفائدة (لأنك تسدّد الرصيد تدريجيًا مع الوقت). استخدمه كأداة مقارنة سريعة، لا كجدول إطفاء مضمون.