ما هي حاسبة نقطة التعادل لتحويل الرصيد؟
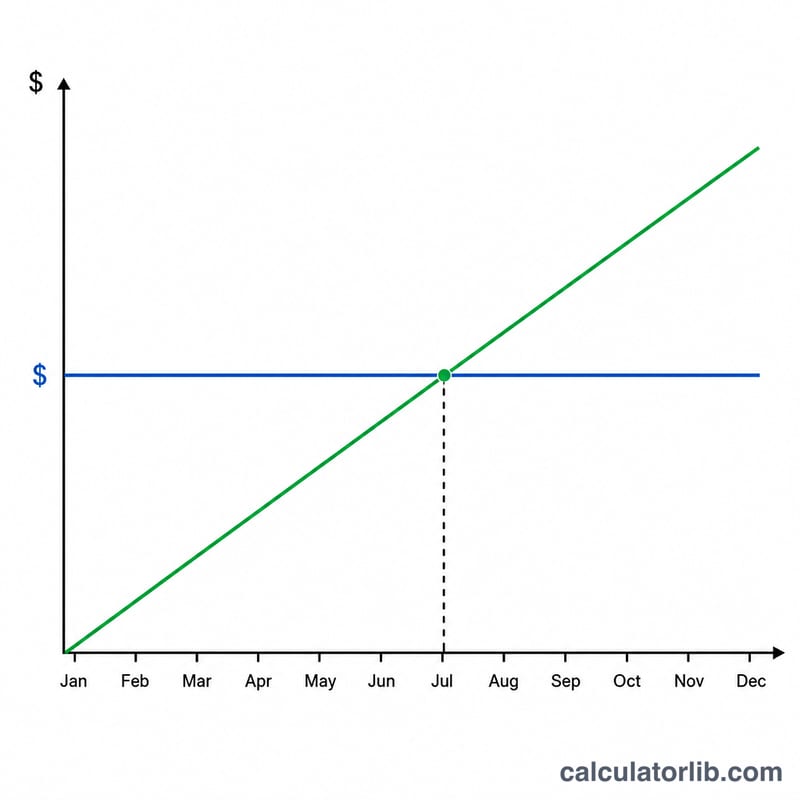
قد يوفّر نقل رصيد بطاقتك الائتمانية إلى بطاقة بمعدل فائدة سنوي أقل (أو 0٪) مبالغ حقيقية — لكن معظم البنوك المُصدِرة تفرض رسوم تحويل تُدفع مرة واحدة، وتتراوح عادةً بين 3٪ و5٪ من المبلغ المحوَّل. تخبرك هذه الحاسبة بعدد الأشهر التي تحتاجها مدّخرات الفائدة كي تُغطّي هذه الرسوم المُسبقة. وبعد بلوغ نقطة التعادل، يتحوّل كل شهر إضافي إلى توفير صافٍ في جيبك.
كيفية الاستخدام
أدخل الرصيد الذي تنوي تحويله، ومعدل الفائدة السنوي (APR) لبطاقتك الحالية، ومعدل الفائدة للبطاقة الجديدة (استخدم 0 إذا كان العرض الترويجي بفائدة 0٪)، ثم نسبة رسوم التحويل. تعرض لك الأداة نقطة التعادل بالأشهر، وقيمة رسوم التحويل بالدولار، ومقدار ما توفّره من الفائدة كل شهر.
شرح المعادلة
نحسب أولًا الرسوم التي تُدفع مرة واحدة: $$\text{الرسوم} = \text{الرصيد} \times \frac{\text{نسبة الرسوم}}{100}$$. ثم نحسب الفائدة الموفّرة شهريًا: $$\text{الرصيد} \times \frac{\text{الفائدة القديمة} - \text{الفائدة الجديدة}}{100 \times 12}$$. وبقسمة الرسوم على المدّخرات الشهرية نحصل على عدد الأشهر اللازمة لبلوغ نقطة التعادل. أما إذا كان معدل الفائدة الجديد مساويًا للقديم أو أعلى منه، فلا توجد أي مدّخرات ولن يؤتي التحويل ثماره أبدًا.
مثال تطبيقي
افترض أنك حوّلت 5,000 دولار من بطاقة بمعدل فائدة سنوي 22٪ إلى بطاقة بعرض ترويجي 0٪ مع رسوم 3٪. تكون الرسوم \(5{,}000 \times 0.03 = 150\) دولارًا. والفائدة الموفّرة شهريًا هي \(5{,}000 \times \frac{22 - 0}{100 \times 12} \approx 91.67\) دولارًا. ومنه نقطة التعادل \(= \frac{150}{91.67} \approx\) 1.64 شهر. أي إنك تسترد الرسوم في أقل من شهرين، ثم توفّر نحو 91.67 دولارًا كل شهر بعد ذلك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-17 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو انتهى عرض الفائدة الترويجية؟ احرص على سداد الرصيد بالكامل قبل انتهاء الفترة الترويجية، أو قارن معدل الفائدة بعد انتهاء العرض بمعدل بطاقتك الحالية.
هل تشمل هذه الحاسبة الحد الأدنى للدفعات؟ لا — فهي تركّز على أثر الفائدة الناتج عن فارق المعدل فقط. وسداد أصل الدين يُسرّع التوفير الفعلي.
هل يستحق التحويل العناء؟ غالبًا نعم، إذا كانت نقطة التعادل تقع بوضوح داخل فترة العرض بفائدة 0٪ وتجنّبت إضافة مشتريات جديدة على البطاقة.