

ما هي حاسبة فوائد بطاقة الائتمان؟
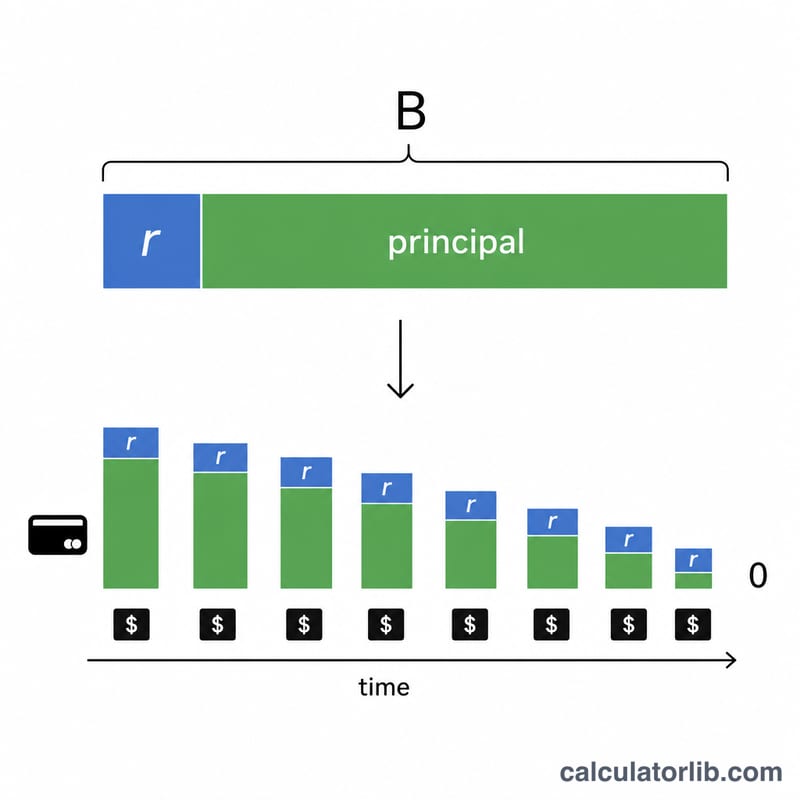
حاسبة فوائد بطاقة الائتمان أداة مالية تساعدك على معرفة قيمة الفوائد التي ستدفعها على رصيد بطاقتك مع مرور الوقت. فهي تمنحك صورة واضحة عن المدة التي يستغرقها سداد الدين وفق استراتيجيات الدفع المختلفة، وتكشف لك التكلفة الحقيقية لبقاء دين البطاقة دون سداد.
متى تستخدم حاسبة فوائد بطاقة الائتمان؟
تكون هذه الحاسبة مفيدة بشكل خاص في الحالات التالية:
- عندما تخطط لسداد رصيد بطاقتك وترغب في معرفة المدة اللازمة لذلك
- عندما تحتار بين دفع الحد الأدنى أو سداد دفعات شهرية أكبر
- عندما تقارن بين استراتيجيات الدفع المختلفة لتقليل تكلفة الفوائد إلى أدنى حد
أمثلة توضيحية
المثال الأول: سداد مبلغ شهري ثابت
كم سيستغرق سداد رصيد بطاقة ائتمان قيمته 5,000 دولار بمعدل فائدة سنوي 18% إذا كنت تدفع 200 دولار شهريًا؟
| الرصيد | معدل الفائدة السنوي | الدفعة الشهرية | النتيجة |
|---|---|---|---|
| 5,000 دولار | 18% | 200 دولار | إجمالي الفوائد: 1,313.96 دولار عدد أشهر السداد: 32 |
المثال الثاني: تحديد مدة مستهدفة
كم ينبغي أن تدفع شهريًا لسداد رصيد بطاقة ائتمان قيمته 3,500 دولار بمعدل فائدة سنوي 22% خلال 18 شهرًا؟
| الرصيد | معدل الفائدة السنوي | المدة المستهدفة | النتيجة |
|---|---|---|---|
| 3,500 دولار | 22% | 18 شهرًا | الدفعة الشهرية المطلوبة: 230.05 دولار إجمالي الفوائد: 640.91 دولار |
المثال الثالث: دفعة أقل من قيمة الفائدة
ماذا يحدث إذا حاولت سداد رصيد قيمته 10,000 دولار بمعدل فائدة سنوي 24% بدفع 150 دولارًا فقط شهريًا؟
| الرصيد | معدل الفائدة السنوي | الدفعة الشهرية | النتيجة |
|---|---|---|---|
| 10,000 دولار | 24% | 150 دولار | الفائدة الشهرية: 200 دولار النتيجة: الدفعة أقل من أن تغطي الفائدة |
اعتبارات مهمة
عند استخدام هذه الحاسبة، ضع في اعتبارك ما يلي:
- تفترض الحسابات ثبات معدل الفائدة السنوي وعدم وجود رسوم أو مشتريات إضافية
- يجب أن تكون دفعتك الشهرية أكبر من الفائدة الشهرية حتى تتمكن من تخفيض أصل المبلغ
- سداد دفعات أكبر يقلل من إجمالي الفوائد المدفوعة ومن المدة اللازمة لتصفية الدين معًا
- بعض بطاقات الائتمان تحتسب الفائدة يوميًا بدلًا من شهريًا، ما قد يرفع تكلفة الفوائد قليلًا. وتجدر الإشارة إلى أن معدلات الفائدة وطريقة احتسابها قد تختلف من بنك لآخر ومن دولة لأخرى، لذا راجع شروط بطاقتك المحلية
كيف تُحسب خطط السداد
صُممت هذه الحاسبة لبطاقات الائتمان الأمريكية، وهي تتبع نموذج السداد الذي يقوم عليه تحذير الحد الأدنى للدفع في كشوف حسابات البطاقات الأمريكية (Regulation Z، والبند 12 CFR §1026.7(b)(12)، والملحق Appendix M1 to Part 1026، وهي قواعد أمريكية): يبقى معدل الفائدة السنوي (APR) ثابتًا، ولا تُجري أي مشتريات جديدة، وتُحتسب الفائدة كل شهر بمعدل APR ÷ 12، وتساوي الدفعة الأخيرة ما تبقى من الرصيد. وقد تختلف الكشوف الفعلية اختلافًا طفيفًا، لأن كثيرًا من الجهات المُصدِرة تحتسب الفائدة يوميًا وتقرّب المبالغ إلى أقرب سنت.
- دفعة شهرية ثابتة: تُضاف كل شهر الفائدة (الرصيد × APR ÷ 1200) وأي رسوم شهرية تُدخلها، ثم تُطرح دفعتك، إلى أن يصل الرصيد إلى الصفر. وتعرض النتيجة عدد الأشهر وإجمالي الفوائد والدفعة الأخيرة الأصغر وجدولًا سنويًا للسداد.
- مدة مستهدفة: لسداد الرصيد \(B\) خلال \(n\) شهرًا بالمعدل الشهري \(r\) (APR ÷ 1200)، تكون الدفعة المطلوبة $$P = \frac{B \cdot r}{1-(1+r)^{-n} } + \text{fee}$$ ومع معدل فائدة سنوي 0% تكون ببساطة \(B \div n\) مضافًا إليها الرسوم (fee).
- دفعة إضافية: تُعاد الخطة نفسها مع إضافة المبلغ الإضافي إلى كل دفعة، وتُعرض الفوائد والأشهر التي توفّرها.
- دفع الحد الأدنى فقط: يُعاد حساب الحد الأدنى للبطاقة كل شهر على أنه الفائدة والرسوم مضافًا إليها نسبة مئوية من الرصيد (أو نسبة مئوية من الرصيد وحدها)، على ألا يقل أبدًا عن الحد الأدنى المطلق للدفعة الذي تُدخله. وهذه هي البنية التي يعتمدها Appendix M1 لتقدير الحد الأدنى للدفع. وتتابع الحاسبة هذا المسار حتى يصل الرصيد إلى الصفر، ثم تقارنه بخطتك.
إذا لم تكن دفعتك أكبر من فائدة الشهر الأول مضافًا إليها الرسوم، فلن ينخفض الرصيد أبدًا، ولذلك تُنبّهك الحاسبة إلى أن الدفعة منخفضة جدًا بدلًا من عرض مدة السداد. وتُعامَل بالطريقة نفسها أي خطة يستغرق سدادها أكثر من 600 شهر (50 عامًا).
مثال محلول: دفعة ثابتة مقابل الحد الأدنى
رصيد قيمته 5,000 دولار بمعدل فائدة سنوي 18.99%، يُسدَّد بدفعة ثابتة قدرها 200 دولار شهريًا، يُصفّى خلال 33 شهرًا. تبلغ الدفعة الأخيرة 14.44 دولار، وتصل الفوائد إلى 1,414.44 دولار، ويبلغ إجمالي المدفوع 6,414.44 دولار.
أما إذا اكتفيت بدفع الحد الأدنى للبطاقة، أي الفائدة مضافًا إليها 1% من الرصيد بحد أدنى 25 دولارًا، فسيكون أول حد أدنى 129.92 دولار، وسيستغرق السداد 222 شهرًا، وستبلغ الفوائد 6,823.55 دولار. وبذلك توفّر خطة الـ200 دولار شهريًا 5,409.11 دولار من الفوائد و189 شهرًا.
وفي وضع «مدة مستهدفة»، يتطلب سداد مبلغ 5,000 دولار نفسه خلال 24 شهرًا دفع 252.02 دولار شهريًا، مع فوائد قدرها 1,048.45 دولار. وبإضافة 50 دولارًا شهريًا (أي 302.02 دولار) يُسدَّد الرصيد خلال 20 شهرًا، وتوفّر 204.28 دولار إضافية من الفوائد.
يجب أن تُبيّن كشوف حسابات البطاقات الأمريكية المدة التي يستغرقها السداد عند دفع الحد الأدنى فقط وتكلفته، إلى جانب الدفعة الشهرية التي تُسدّد الرصيد خلال 36 شهرًا (12 CFR §1026.7(b)(12)). وتتيح لك هذه الحاسبة إجراء المقارنة نفسها بأرقامك الخاصة. هذه معلومات عامة وليست نصيحة مالية؛ فاتفاقية بطاقتك هي التي تحدد الحد الأدنى الفعلي للدفع ورسوم الفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
















