

ماذا تفعل هذه الحاسبة؟
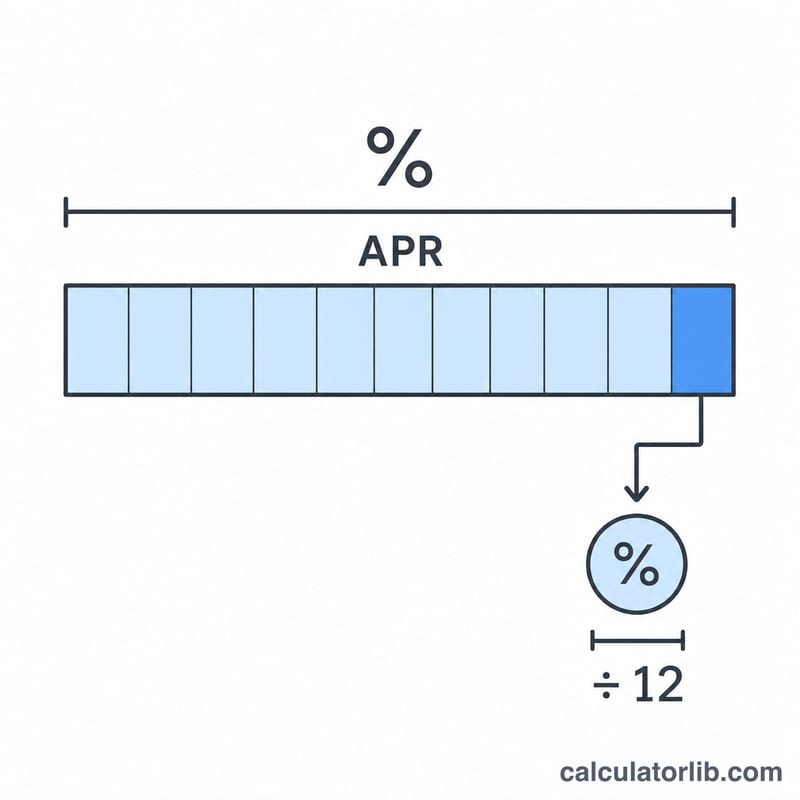
تقدّر هذه الأداة قيمة الفائدة التي تفرضها البطاقة الائتمانية خلال شهر واحد على رصيد محدد. تعلن شركات البطاقات عن معدل الفائدة السنوي (APR)، لكن الفائدة تتراكم في كل دورة فوترة. وبقسمة المعدل السنوي على 12 تحصل على المعدل الدوري الشهري، الذي يُطبَّق بعد ذلك على رصيدك لمعرفة تكلفة الفائدة لذلك الشهر.
كيفية الاستخدام
أدخل رصيد كشف حسابك الحالي ومعدل الفائدة السنوي المدوَّن في اتفاقية البطاقة (على سبيل المثال 19.99%). تعرض لك الحاسبة قيمة الفائدة المفروضة لذلك الشهر، إضافةً إلى رقم تقريبي يومي وإجمالي الفائدة على مدار سنة كاملة في حال بقي الرصيد كما هو دون سداد.
شرح المعادلة
المعادلة الأساسية بسيطة:
$$\text{الفائدة الشهرية} = \text{الرصيد} \times \frac{\text{معدل الفائدة السنوي \%}}{100 \times 12}$$حيث يُعبَّر عن المعدل السنوي كقيمة عشرية. فمثلًا، معدل سنوي بنسبة 24% يصبح \(0.24\)، وبقسمته على 12 ينتج معدل شهري قدره \(0.02\) (أي 2%). كثير من الشركات تحتسب الفائدة بطريقة مركّبة يوميًا، لذا قد تكون الرسوم الفعلية أعلى قليلًا؛ تعتمد هذه الحاسبة على التقريب الشهري البسيط الذي يسهل التحقق منه بمقارنته بكشف حسابك.
مثال تطبيقي
لنفترض أن لديك رصيدًا قدره 1,000 دولار على بطاقة بمعدل فائدة سنوي 19.99%. يكون المعدل الشهري:
$$19.99 \div 100 \div 12 \approx 0.016658$$أي نحو 1.666% شهريًا. وبضربه في 1,000 دولار نحصل على نحو 16.66 دولارًا فائدة لذلك الشهر — أي حوالي 0.56 دولار يوميًا، أو ما يقارب 199.90 دولارًا على مدار سنة كاملة إذا لم يُسدَّد أي جزء من الرصيد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل معدل الفائدة السنوي (APR) هو نفسه المعدل الشهري؟ لا. معدل الـ APR سنوي؛ اقسمه على 12 للحصول على تقدير المعدل الشهري.
لماذا قد يختلف كشف حسابي عن النتيجة؟ تحتسب معظم الشركات الفائدة بشكل مركّب يوميًا وتبنيها على متوسط الرصيد اليومي، لذا قد تكون الرسوم الفعلية أعلى بقليل من هذا التقدير البسيط.
كيف أتجنب الفائدة تمامًا؟ سدّد كامل رصيد كشف الحساب قبل تاريخ الاستحقاق كل شهر — فالمشتريات خلال فترة السماح لا تُفرض عليها فائدة إذا سُدِّد الرصيد بالكامل.
















