ما هي حاسبة الحد الأدنى لسداد بطاقة الائتمان؟
تساعدك هذه الحاسبة على تقدير أصغر مبلغ يجب أن تسدده على بطاقتك الائتمانية خلال دورة الفوترة الحالية للحفاظ على حسابك في وضع سليم وتجنب الرسوم والتأخير. تحسب معظم الجهات المُصدِرة للبطاقات الحد الأدنى على شكل نسبة مئوية صغيرة من الرصيد مضافًا إليها الفائدة المتراكمة خلال الشهر، على ألا يقل المبلغ عن حد أدنى ثابت (غالبًا بين 25 و35 دولارًا). تعتمد هذه الأداة على هذه الصيغة الشائعة. ومع ذلك، تختلف القواعد الدقيقة من جهة إصدار إلى أخرى ووفقًا لاتفاقية البطاقة، لذا يُفضَّل التعامل مع النتيجة كتقدير تقريبي. ملاحظة: تعكس هذه الحاسبة أسلوبًا شائعًا لدى مُصدِري البطاقات في الولايات المتحدة (بالدولار)، وقد تختلف الشروط لدى البنوك في بلدك.
كيفية الاستخدام
أدخِل رصيد كشف حسابك الحالي، ونسبة الحد الأدنى للسداد الخاصة ببطاقتك (غالبًا بين 1% و3%)، ومعدل الفائدة السنوي (APR)، والمبلغ الأدنى الثابت الذي تفرضه جهة إصدار بطاقتك. ستعرض لك الحاسبة الحد الأدنى المقدَّر للسداد، مع تفصيل واضح لقيمة الفائدة الشهرية والجزء المحسوب كنسبة من الرصيد.
شرح المعادلة
أولًا، تُحسب الفائدة الشهرية بالمعادلة الرصيد × (معدل الفائدة السنوي ÷ 12). ثم يُحسب الجزء النسبي بالمعادلة الرصيد × النسبة المئوية. يُجمَع الرقمان معًا، وتأخذ الحاسبة الأكبر بين هذا المجموع وبين المبلغ الأدنى الثابت. وإذا تجاوزت النتيجة كامل رصيدك، يُحدَّد المبلغ المستحق عند قيمة الرصيد الكامل.
$$\text{Min Payment} = \min\!\left(\text{Balance},\ \max\!\left(\text{Floor},\ P\right)\right)$$ $$\text{where}\quad P = \text{Balance}\cdot\dfrac{\text{Percent}}{100} + \text{Balance}\cdot\dfrac{\text{APR}}{1200}$$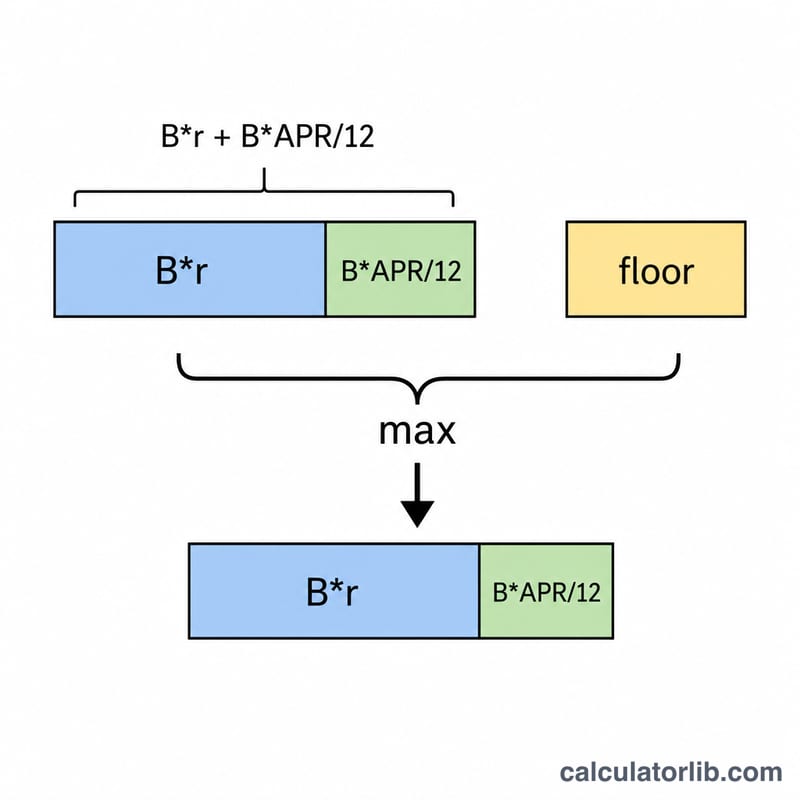
مثال تطبيقي
لنفترض أن عليك مبلغ 2,000 دولار بمعدل فائدة سنوي 19.99%، مع نسبة حد أدنى 1% وحد أدنى ثابت قدره 25 دولارًا. تكون الفائدة الشهرية = \(2000 \times (0.1999 \div 12) \approx 33.32\) دولارًا. والجزء النسبي = \(2000 \times 0.01 = 20\) دولارًا. فيكون المجموع = \(53.32\) دولارًا. وبما أن 53.32 دولارًا أكبر من الحد الأدنى الثابت البالغ 25 دولارًا، فإن الحد الأدنى المقدَّر للسداد هو 53.32 دولارًا.
الحد الأدنى للدفعة عبر أرصدة ومعدلات مختلفة
يطبّق الجدول صيغة الحاسبة بنسبة حد أدنى قدرها 1% وحد أدنى ثابت قدره 25 دولاراً. المجموع المحسوب هو \(P = \text{Balance} \times \frac{\text{Percent}}{100} + \text{Balance} \times \frac{\text{APR}}{100 \times 12}\)، أي الجزء المئوي مضافاً إليه فائدة شهر واحد. الحد الأدنى النهائي هو \(\min(\text{Balance},\ \max(\text{Floor},\ P))\). تُقرَّب الأرقام إلى أقرب سنت.
| الرصيد | APR | الفائدة الشهرية | الجزء المئوي (1%) | المجموع المحسوب | الحد الأدنى النهائي للدفعة | الحد الأدنى الثابت أم الصيغة؟ |
|---|---|---|---|---|---|---|
| $300 | 15.99% | $4.00 | $3.00 | $7.00 | $25.00 | تم تطبيق الحد الأدنى الثابت |
| $1,000 | 19.99% | $16.66 | $10.00 | $26.66 | $26.66 | تم تطبيق الصيغة |
| $2,000 | 24.99% | $41.65 | $20.00 | $61.65 | $61.65 | تم تطبيق الصيغة |
| $5,000 | 19.99% | $83.29 | $50.00 | $133.29 | $133.29 | تم تطبيق الصيغة |
| $10,000 | 24.99% | $208.25 | $100.00 | $308.25 | $308.25 | تم تطبيق الصيغة |
مثال على الحساب لصف الرصيد 1,000 دولار: الفائدة الشهرية هي \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\)، والجزء المئوي هو \(1000 \times 0.01 = 10.00\)، والمجموع هو \(16.66 + 10.00 = 26.66\). هذا المبلغ يتجاوز الحد الأدنى الثابت البالغ 25 دولاراً، وهو أقل بكثير من رصيد 1,000 دولار، لذلك فإن 26.66 دولاراً هي النتيجة.
تعريف المصطلحات الأساسية
- رصيد الكشف
- إجمالي المبلغ المستحق على بطاقتك في تاريخ إغلاق دورة الفوترة. يُحسب الحد الأدنى للدفعة عادةً من هذا الرقم.
- APR (معدل النسبة السنوية)
- التكلفة السنوية للاقتراض عبر البطاقة، معبّراً عنها كنسبة مئوية. وهو نقطة البداية للفائدة المفروضة كل شهر.
- معدل الفائدة الدوري (الشهري)
- معدل APR مقسوماً على 12، على سبيل المثال \(\frac{19.99\%}{12} \approx 1.666\%\) شهرياً. تطبّق بعض الجهات المصدِرة بدلاً من ذلك معدلاً دورياً يومياً (عادةً APR مقسوماً على 365 أو 360) على رصيد كل يوم، لذا قد تختلف فائدتها الفعلية قليلاً عن تقدير APR/12 المستخدم هنا.
- الحد الأدنى للنسبة المئوية
- نسبة من الرصيد، مثل 1%، تطلبها الجهة المصدِرة لتُسدَّد من الرصيد كل شهر. وتُضاف هذه النسبة في هذه الحاسبة إلى فائدة الشهر.
- الحد الأدنى الثابت للدفعة
- أدنى مبلغ ثابت بالدولار، مثل 25 دولاراً، يُستخدم عندما يكون المجموع المحسوب أقل منه.
- سقف الرصيد الكامل
- لا يمكن أن يتجاوز الحد الأدنى للدفعة ما تدين به. فإذا كان الرصيد أقل من الحد الأدنى الثابت، يساوي الحد الأدنى كامل الرصيد.
تحدد كل جهة مصدِرة للبطاقة وفق اتفاقية البطاقة شروط الحد الأدنى للدفعة، وتختلف هذه الشروط باختلاف الجهة المصدِرة والدولة.
تفسير الحد الأدنى التقديري لدفعتك
الفائدة مقابل الأصل. في صيغة هذه الحاسبة، يقلّل الجزء المئوي وحده من الرصيد، بينما يمثل جزء الفائدة تكلفة الاقتراض لذلك الشهر. بالنسبة لرصيد 1,000 دولار بنسبة APR قدرها 19.99%، فإن 16.66 دولاراً من أصل 26.66 دولاراً في الدفعة هي فائدة، بينما يقلّل 10.00 دولارات من الرصيد، لذا لا يقلّل سوى نحو 37.5% من الدفعة ما هو مستحق. أما بالنسبة لمبلغ 10,000 دولار بنسبة 24.99%، فإن 208.25 دولاراً من أصل 308.25 دولاراً هي فائدة، أي نحو 68%. ولأن حصة الأصل صغيرة، ينخفض الرصيد ببطء، وكلما ارتفعت نسبة APR، كان الانخفاض أبطأ.
الحد الأدنى الثابت مقابل الصيغة. عندما تساوي النتيجة الحد الأدنى الثابت (كما في صف 300 دولار)، يكون مجموع النسبة المئوية والفائدة أقل من الحد الثابت، لذا يحدد الحد الثابت قيمة الدفعة. وعندما تُطبَّق الصيغة، تتناسب الدفعة مع الرصيد ونسبة APR، فتتغير من شهر إلى آخر مع تغير الرصيد. وإذا كان الرصيد أقل من الحد الثابت، يُقتصر مبلغ الدفعة على الرصيد.
ماذا يعني الحد الأدنى. الحد الأدنى هو أقل مبلغ تشترطه اتفاقية البطاقة لتجنب رسوم التأخير وتسجيل الحساب كمتأخر السداد لدى مكاتب الائتمان. وهو ليس المبلغ الذي يسدّد الدين خلال فترة زمنية معينة، وتستمر الفائدة في التراكم على الرصيد المتبقي.
اختلاف الجهات المصدِرة. تستخدم بعض الجهات 1% من الرصيد مضافاً إليها الفائدة والرسوم، وتستخدم أخرى نسبة ثابتة من الرصيد مثل 2% إلى 3%، وتطبّق كثير منها حداً أدنى بالدولار. وتعتمد بعضها حسابات فائدة يومية. اعتبر النتيجة تقديراً، وراجع كشف حسابك أو اتفاقية البطاقة للحصول على الرقم الدقيق.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يُكلّفك سداد الحد الأدنى فقط الكثير؟ لأن الجزء الأكبر من الحد الأدنى يذهب لتغطية الفائدة، فيتناقص الرصيد ببطء شديد وينتهي بك الأمر بدفع مبالغ أكبر بكثير على المدى الطويل. إن دفع مبلغ إضافي كل شهر يقلّل بشكل كبير من إجمالي الفائدة المدفوعة.
هل المبلغ الأدنى الثابت دائمًا 25 دولارًا؟ لا. يعتمد ذلك على اتفاقية بطاقتك؛ إذ تستخدم كثير من الجهات المُصدِرة مبلغًا بين 25 و35 دولارًا، أو كامل الرصيد إذا كان أقل من ذلك.
هل تطابق النتيجة فاتورتي بدقة؟ إنها تقريب لصيغة شائعة تستخدمها جهات الإصدار. وقد يعتمد كشف حسابك على نسبة مختلفة قليلًا، أو طريقة حساب فائدة أخرى، أو يشمل رسومًا على المتأخرات.