ماذا تفعل هذه الحاسبة؟
تعمل حاسبة تحويل القسط الشهري إلى أقصى سعر بالاتجاه المعاكس: فبدلاً من البدء بالسعر، تنطلق من القسط الشهري المريح بالنسبة لك لتصل إلى أعلى سعر شراء يمكنك تمويله. وهكذا، بدلاً من تخمين سعر السيارة ثم اكتشاف أن قسطها يفوق طاقتك، تبدأ بالمبلغ الذي تستطيع دفعه فعلاً كل شهر وتدع الأرقام تكشف لك حدود ميزانيتك. وهي مثالية عند البحث عن سيارة، لكن المعادلة نفسها (القيمة الحالية) تنطبق على أي قرض تقسيط بفائدة ثابتة.
كيفية الاستخدام
أدخل القسط الشهري الذي ترغب به، ونسبة الفائدة السنوية (APR)، ومدة القرض بالأشهر، إضافةً إلى أي دفعة مقدمة نقدية أو قيمة سيارة للمقايضة. تحسب الأداة أكبر قرض يتناسب مع قسطك، ثم تضيف الدفعة المقدمة وقيمة المقايضة لتُظهر لك أقصى سعر معروض للسيارة. كما تعرض لك إجمالي ما ستدفعه طوال المدة وكم يمثّل ذلك من فوائد.
شرح المعادلة
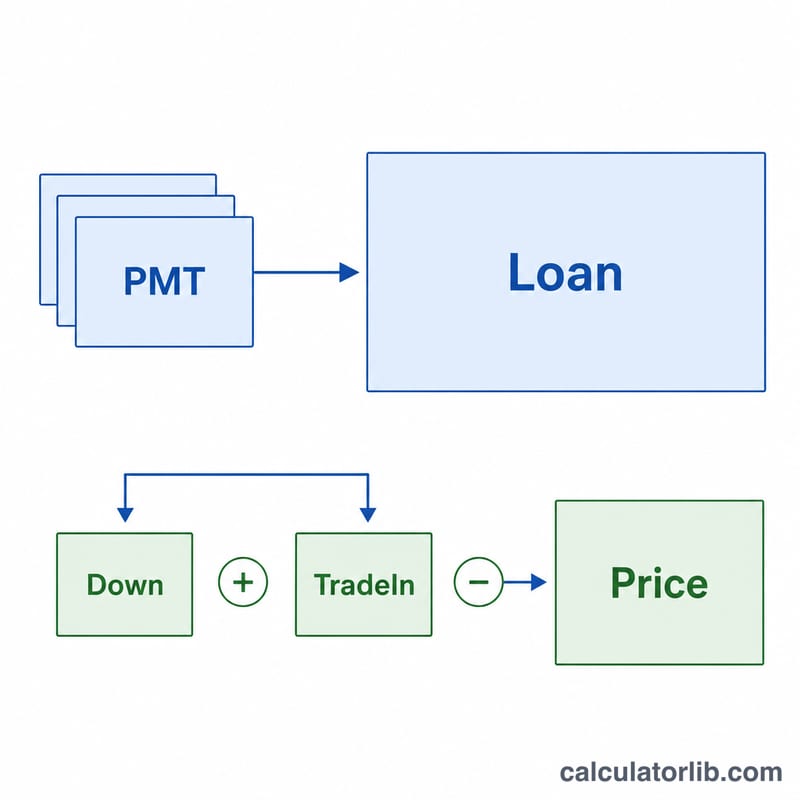
مبلغ القرض المموَّل هو القيمة الحالية لدفعات منتظمة: $$\text{القرض} = \text{القسط} \times \frac{1-(1+\text{ر})^{-\text{ن}}}{\text{ر}}$$ حيث «ر» هو معدل الفائدة الشهري (نسبة الفائدة السنوية ÷ 12 ÷ 100) و«ن» هو عدد الأشهر. ويُحسب السعر المناسب بإضافة المبلغ النقدي المدفوع مقدماً: $$\text{السعر} = \text{القرض} + \text{الدفعة المقدمة} - \text{قيمة المقايضة}$$ أما إجمالي الفوائد فهو ببساطة مجموع كل الدفعات (\(\text{القسط} \times \text{ن}\)) ناقص مبلغ القرض.
مثال تطبيقي
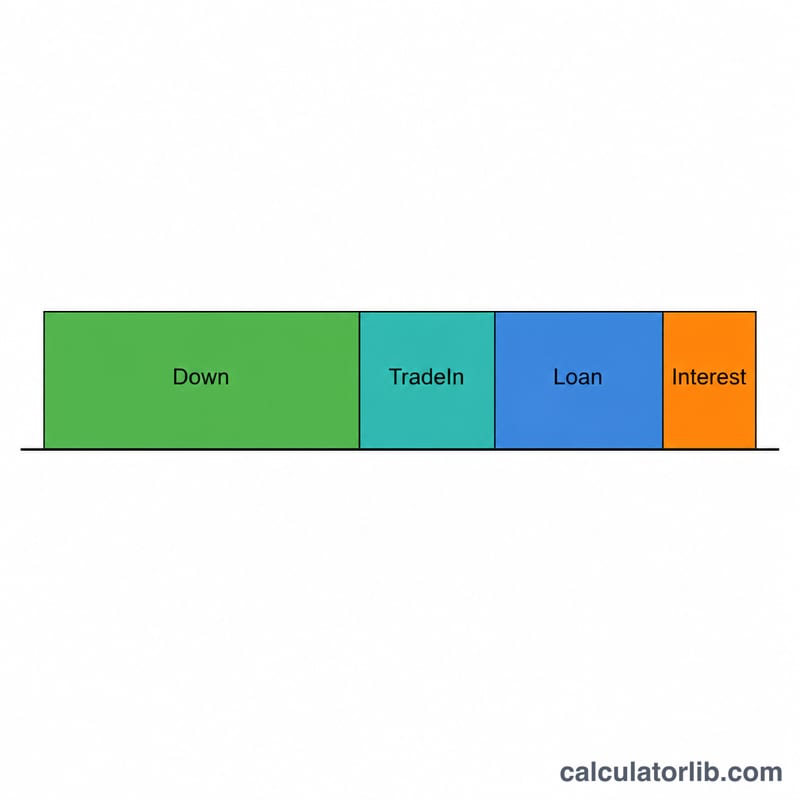
لنفترض أنك تستطيع دفع 400 دولار شهرياً، ونسبة الفائدة السنوية 6%، ومدة القرض 60 شهراً، ولديك دفعة مقدمة بقيمة 3,000 دولار. معدل الفائدة الشهري \(= 0.06 \div 12 = 0.005\). $$\text{القرض} = 400 \times \frac{1 - 1.005^{-60}}{0.005} \approx 20{,}690.24 \text{ دولار}$$ $$\text{السعر المناسب} = 20{,}690.24 + 3{,}000 = 23{,}690.24 \text{ دولار}$$ إجمالي الدفعات \(= 400 \times 60 = 24{,}000\) دولار، وبذلك يكون إجمالي الفوائد \(\approx 3{,}309.76\) دولار.
أسعار المساكن في الولايات المتحدة وأسواق أخرى: ما سرعة ارتفاعها
مؤشرات رسمية لأسعار المساكن في الولايات المتحدة والمملكة المتحدة وأوروبا، تُحدَّث تلقائيًا. يتتبع المؤشر سعر مساكن متماثلة عبر الزمن، لذا تقارن التغيرات بين ما هو متماثل.
- الولايات المتحدة · سنة واحدة
- +2.1%
- الولايات المتحدة · 5 سنوات
- +33.4%
- بتاريخ
- 2026-Q2
فائدة قروض السكن
متوسط تكلفة قرض سكن جديد، وفق ما تبلّغ به البنوك البنك المركزي الأوروبي. التغيّر خلال 12 شهرًا محسوب من قِبل CalculatorLib.
- فائدة قروض السكن · منطقة اليورو (2026-09)
- 3.62% +0.31 نقطة مئوية منذ 2025-09
الولايات المتحدة: الولايات الأسرع والأبطأ نموًا (2026-Q2)
على المستوى الوطني: +2.1% خلال سنة، و+33.4% خلال 5 سنوات.
| الولاية | سنة واحدة | 5 سنوات |
|---|---|---|
| الأسرع نموًا | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| الأبطأ نموًا | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
المملكة المتحدة: متوسط السعر حسب المنطقة (2026-08)
| المنطقة | متوسط السعر | سنة واحدة |
|---|---|---|
| المملكة المتحدة | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
أوروبا: تغير أسعار المساكن حسب الدولة (2025)
متوسط الاتحاد الأوروبي: +5.5% خلال سنة.
| الدولة | سنة واحدة | 5 سنوات |
|---|---|---|
| هنغاريا | +18.3% | +105.3% |
| البرتغال | +17.6% | +71.0% |
| بلغاريا | +14.6% | +81.4% |
| كرواتيا | +13.9% | +73.9% |
| إسبانيا | +12.7% | +41.6% |
| سلوفاكيا | +12.4% | +40.8% |
| التشيك | +10.4% | +59.5% |
| ليتوانيا | +9.8% | +82.8% |
| هولندا | +8.5% | +49.3% |
| لاتفيا | +7.6% | +46.8% |
| أيرلندا | +7.5% | +46.3% |
| الدانمرك | +7.5% | +25.1% |
| سلوفينيا | +7.3% | +58.4% |
| مالطا | +6.0% | +34.7% |
| رومانيا | +5.7% | +28.3% |
| النرويج | +5.7% | +28.2% |
| إستونيا | +5.2% | +66.2% |
| آيسلندا | +5.1% | +66.7% |
| بولندا | +4.9% | +60.2% |
| قبرص | +4.5% | +28.4% |
| إيطاليا | +4.0% | +15.7% |
| ألمانيا | +3.2% | +10.1% |
| بلجيكا | +3.2% | +22.7% |
| النمسا | +2.5% | +23.3% |
| لوكسمبورغ | +1.6% | +9.3% |
| السويد | +1.0% | +9.3% |
| فرنسا | +0.7% | +9.1% |
| فنلندا | −2.3% | −6.2% |
ألمانيا: تغير أسعار المساكن حسب نوع المنطقة (2026-Q2)
ينشر Destatis هذا المؤشر حسب نوع المنطقة، لا كرقم وطني واحد؛ كل تغير مقارنةً بـ 2025-Q2.
| نوع المنطقة | سنة واحدة |
|---|---|
| المدن الكبرى (أكبر 7 مدن) | −0.4% |
| مدن كبيرة مستقلة أخرى | +2.0% |
| مقاطعات حضرية | +0.5% |
| مقاطعات ريفية آخذة في التكثف | −1.8% |
| مقاطعات ريفية قليلة السكان | −0.6% |
أحدث رقم: 2026-Q2 تم تحديث البيانات في 2026-11-02 · حديث
المصدر: Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي
التغيرات المئوية محسوبة بواسطة CalculatorLib من المؤشرات المنشورة.
تفاصيل المصدر والمنهجية
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
الأسئلة الشائعة
هل يشمل السعر الضرائب والرسوم؟ لا. النتيجة هي المبلغ القابل للتمويل فقط؛ أما ضريبة المبيعات ورسوم التسجيل ورسوم الوكيل فيجب وضعها في الميزانية بشكل منفصل. (وتذكّر أن الرسوم والضرائب تختلف من بلد لآخر).
ماذا لو كانت نسبة الفائدة 0%؟ مع عرض ترويجي بفائدة 0%، يصبح القرض مساوياً للقسط × المدة دون أي فوائد.
لماذا تزيد المدة الأطول من السعر الذي يمكنني تحمّله؟ كلما زادت عدد الأشهر، ارتفع إجمالي الدفعات، فيُموِّل القسط الشهري نفسه قرضاً أكبر — لكنك في المقابل تدفع فوائد أكثر إجمالاً.