Qué hace esta calculadora
La Calculadora de Cuota Mensual a Precio Asequible trabaja a la inversa: parte de una cuota mensual cómoda para ti y calcula el precio de compra máximo que puedes financiar. En lugar de elegir un precio y descubrir después que la cuota es demasiado alta, empiezas por lo que realmente puedes pagar cada mes y dejas que las cuentas te revelen tu presupuesto. Es ideal para comprar coche, pero la misma fórmula de valor actual sirve para cualquier préstamo a plazos con tipo de interés fijo.
Cómo usarla
Introduce la cuota mensual que deseas pagar, el tipo de interés anual (TAE), el plazo del préstamo en meses y cualquier entrada en efectivo o el valor del coche que entregas a cambio. La calculadora obtiene el préstamo más alto que encaja con tu cuota y luego le suma la entrada y el coche a cambio para mostrar el precio máximo de etiqueta. También indica el total de todas las cuotas y qué parte de ese importe son intereses.
La fórmula explicada
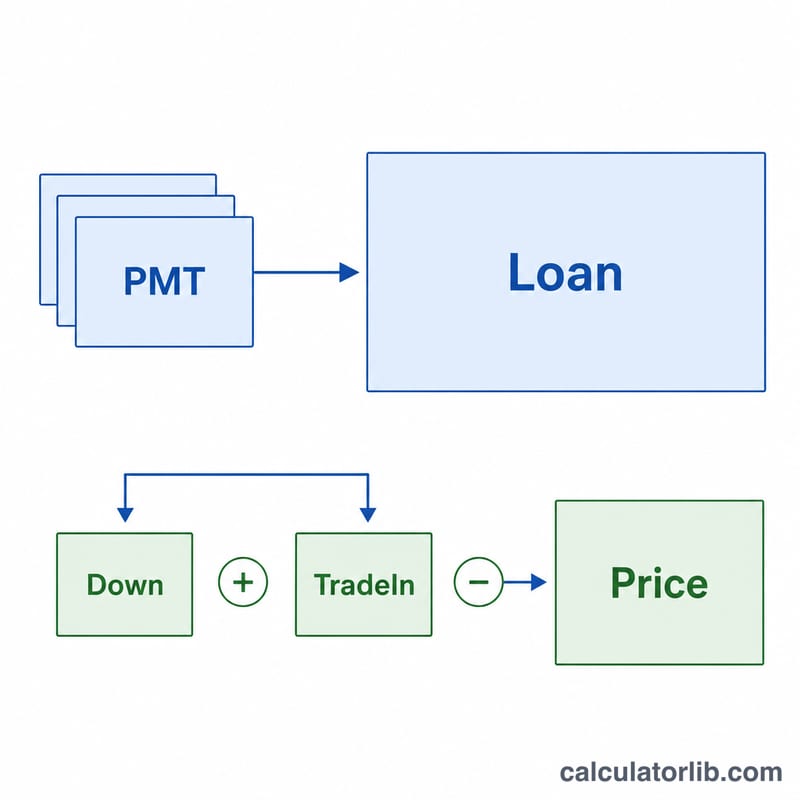
El importe financiado es el valor actual de una anualidad: $$\text{Préstamo} = \text{Cuota} \times \frac{1-(1+r)^{-n}}{r}$$ donde \(r\) es el tipo de interés mensual (TAE \(\div\) 12 \(\div\) 100) y \(n\) es el número de meses. El precio asequible añade el dinero que aportas por adelantado: $$\text{Precio} = \text{Préstamo} + \text{Entrada} - \text{Coche a cambio}$$ Los intereses totales son simplemente todas las cuotas (\(\text{Cuota} \times n\)) menos el importe del préstamo.
Ejemplo práctico
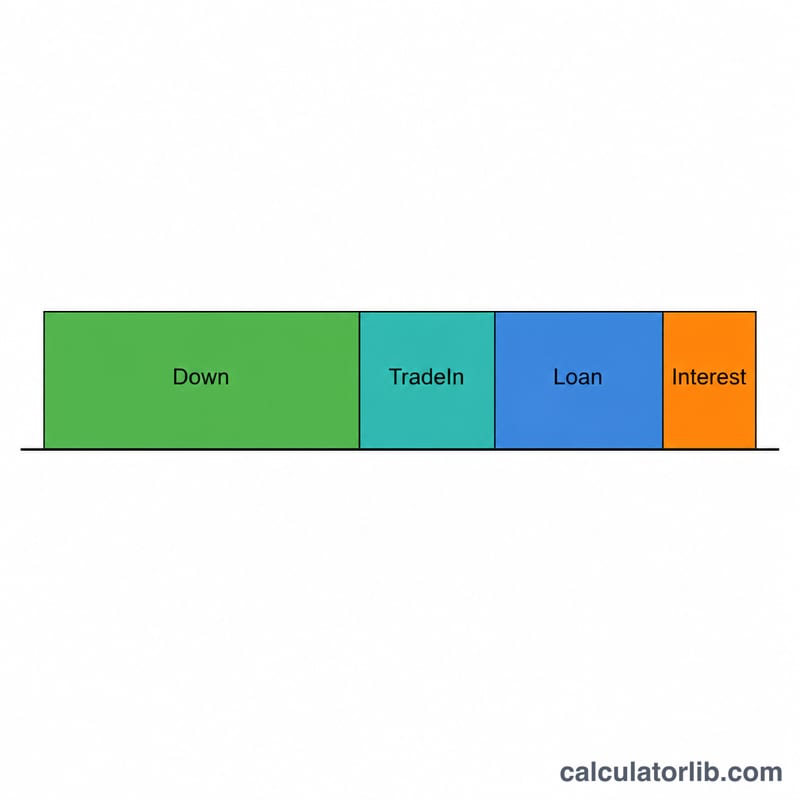
Supongamos que puedes pagar 400 $/mes, la TAE es del 6 %, el plazo es de 60 meses y dispones de 3.000 $ de entrada. El tipo mensual es \(0{,}06 \div 12 = 0{,}005\). $$\text{Préstamo} = 400 \times \frac{1-1{,}005^{-60}}{0{,}005} \approx 20{.}690{,}24\ \$$$ Precio asequible \(= 20{.}690{,}24 + 3{.}000 =\) 23.690,24 $. Total de las cuotas \(= 400 \times 60 = 24{.}000\ \$\), así que los intereses totales \(\approx\) 3.309,76 $.
Precios de la vivienda en México y otros mercados: a qué ritmo suben
Precios de la vivienda en México según el Banco de Pagos Internacionales (BPI), que elige para cada economía el indicador nacional más cercano a una cobertura de todo el país y de todo tipo de vivienda. Los indicadores difieren entre países en cobertura y método.
- México · 1 año hasta 2026-Q2
- +7,3 %
- Descontada la inflación · 1 año hasta 2026-Q2
- +3,2 %
- 5 años, de 2021-Q2 a 2026-Q2
- +53,6 %
- Último trimestre
- 2026-Q2
Las variaciones a 1 año son las publicadas por el BPI; la variación a 5 años la calcula CalculatorLib a partir del índice nominal del BPI.
Otros mercados
Índices oficiales de precios de la vivienda de Estados Unidos, el Reino Unido y Europa, actualizados automáticamente. Un índice sigue el precio de viviendas comparables a lo largo del tiempo, así que las variaciones comparan lo mismo con lo mismo.
- España · 1 año
- +12,7 %
- España · 5 años
- +41,6 %
- Fecha
- 2025
Tipos hipotecarios
Lo que cuesta de media un nuevo préstamo para vivienda, según lo que comunican los bancos al Banco Central Europeo. La variación a 12 meses la calcula CalculatorLib.
- Tipo hipotecario · España (2026-09)
- 2,99 % +0,32 pp desde 2025-09
- Tipo hipotecario · Zona del euro (2026-09)
- 3,62 % +0,31 pp desde 2025-09
Estados Unidos: estados con el mayor y el menor crecimiento (2026-Q2)
Nacional: +2,1 % en 1 año, +33,4 % en 5 años.
| Estado | 1 año | 5 años |
|---|---|---|
| Mayor crecimiento | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Menor crecimiento | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Reino Unido: precio medio por nación (2026-08)
| Zona | Precio medio | 1 año |
|---|---|---|
| Reino Unido | £273.037 | +0,9 % |
| England | £293.525 | +0,4 % |
| Scotland | £198.397 | +2,9 % |
| Wales | £216.363 | +3,1 % |
| London | £554.430 | −2,2 % |
Europa: variación del precio de la vivienda por país (2025)
Promedio de la UE: +5,5 % en 1 año.
| País | 1 año | 5 años |
|---|---|---|
| Hungría | +18,3 % | +105,3 % |
| Portugal | +17,6 % | +71,0 % |
| Bulgaria | +14,6 % | +81,4 % |
| Croacia | +13,9 % | +73,9 % |
| España | +12,7 % | +41,6 % |
| Eslovaquia | +12,4 % | +40,8 % |
| Chequia | +10,4 % | +59,5 % |
| Lituania | +9,8 % | +82,8 % |
| Países Bajos | +8,5 % | +49,3 % |
| Letonia | +7,6 % | +46,8 % |
| Irlanda | +7,5 % | +46,3 % |
| Dinamarca | +7,5 % | +25,1 % |
| Eslovenia | +7,3 % | +58,4 % |
| Malta | +6,0 % | +34,7 % |
| Rumanía | +5,7 % | +28,3 % |
| Noruega | +5,7 % | +28,2 % |
| Estonia | +5,2 % | +66,2 % |
| Islandia | +5,1 % | +66,7 % |
| Polonia | +4,9 % | +60,2 % |
| Chipre | +4,5 % | +28,4 % |
| Italia | +4,0 % | +15,7 % |
| Alemania | +3,2 % | +10,1 % |
| Bélgica | +3,2 % | +22,7 % |
| Austria | +2,5 % | +23,3 % |
| Luxemburgo | +1,6 % | +9,3 % |
| Suecia | +1,0 % | +9,3 % |
| Francia | +0,7 % | +9,1 % |
| Finlandia | −2,3 % | −6,2 % |
Alemania: variación del precio de la vivienda por tipo de distrito (2026-Q2)
Destatis publica este índice por tipo de distrito, no como una sola cifra nacional; cada variación se compara con 2025-Q2.
| Tipo de distrito | 1 año |
|---|---|
| Metrópolis (las 7 mayores ciudades) | −0,4 % |
| Otras grandes ciudades independientes | +2,0 % |
| Distritos urbanos | +0,5 % |
| Distritos rurales con tendencia a la densificación | −1,8 % |
| Distritos rurales poco poblados | −0,6 % |
Último dato: 2026-Q2 Datos actualizados el 2026-11-15 · vigente
Fuente: Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Política de reutilización del BCE
Las variaciones porcentuales las calcula CalculatorLib a partir de los índices publicados. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Precio de la vivienda en México: todas las cifras y el histórico
Preguntas frecuentes
¿El precio incluye impuestos y gastos? No. El resultado es el importe financiable; el impuesto sobre la compra, la matriculación y los gastos del concesionario deben presupuestarse aparte. (Nota: los importes están en dólares y reflejan un mercado estadounidense; en España las cifras se expresan en euros y los impuestos y trámites siguen reglas distintas, pero la fórmula es idéntica.)
¿Y si mi TAE es del 0 %? Con un tipo promocional del 0 %, el préstamo equivale a cuota × plazo y no hay intereses.
¿Por qué un plazo más largo eleva el precio asequible? Más meses significan más cuotas en total, así que el mismo importe mensual financia un préstamo mayor, pero también acabas pagando más intereses en conjunto.