¿Qué es la calculadora de bono neto tras impuestos?
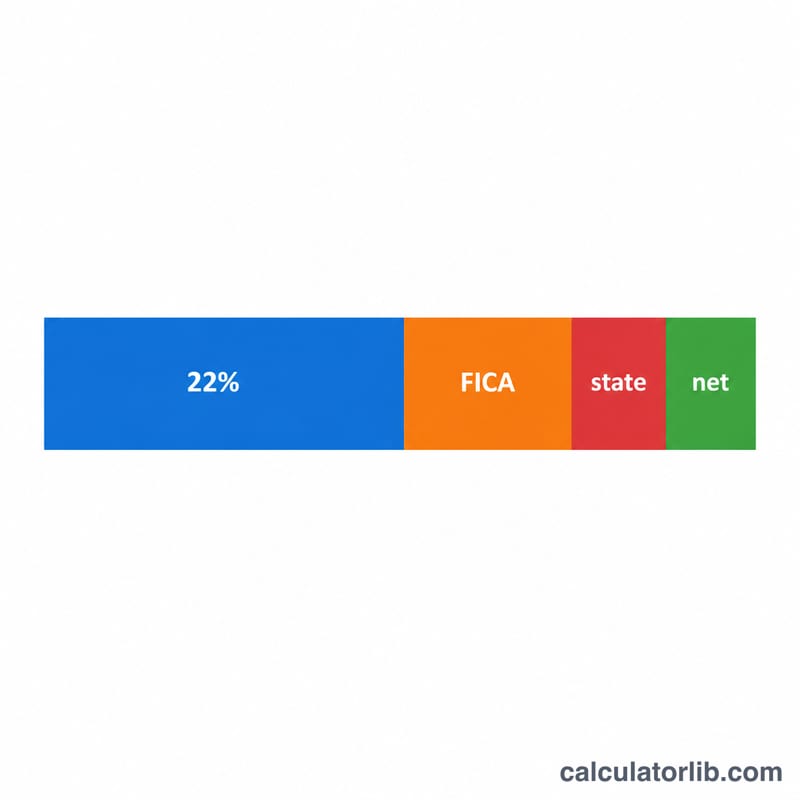
Esta calculadora estima el importe neto (lo que realmente recibes) de un bono laboral en Estados Unidos una vez aplicada la retención federal sobre salarios suplementarios, la FICA (Seguro Social y Medicare) y el impuesto sobre la renta estatal. En EE. UU., los pagos suplementarios como los bonos suelen retenerse a un tipo federal fijo del 22% (para bonos de hasta 1 millón de dólares en un año natural). Esta herramienta aplica el 22% hasta 1 millón de dólares y el 37% a la parte que supere esa cifra, además del tipo estándar de FICA del 7,65% y el tipo estatal que tú indiques. Es una estimación basada en las normas de 2026 y no constituye asesoramiento fiscal: tu devolución o saldo real se ajusta al presentar la declaración anual. Ten en cuenta que estas reglas son específicas de EE. UU.; en otros países las retenciones sobre bonos funcionan de otra forma.
Cómo usarla
Introduce el importe bruto de tu bono, tu tipo de FICA (por defecto 7,65%, que combina la parte del empleado de Seguro Social + Medicare) y tu tipo de retención estatal (usa 0 en estados sin impuesto sobre la renta, como Texas o Florida). La calculadora te muestra el bono neto junto con el desglose de cada impuesto retenido.
La fórmula
El bono neto se calcula así:
$$\text{Bono neto} = \text{Bono} \times (1 - \text{tipo\_fica} - \text{tipo\_estatal}) - \text{federal}$$
$$\text{federal} = 0{,}22 \times \min(\text{Bono};\ 1{.}000{.}000) + 0{,}37 \times \max(\text{Bono} - 1{.}000{.}000;\ 0)$$
Aquí, \(0{,}22\) es el tipo federal fijo de retención sobre salarios suplementarios que aplica el IRS hasta 1 millón de dólares; la parte del bono que supere 1 millón de dólares se retiene al tipo máximo del 37%. Cada tipo se expresa en decimal (\(7{,}65\% = 0{,}0765\)). Para un bono de hasta 1 millón de dólares, la retención total equivale al bono multiplicado por la suma de los tres tipos.
Ejemplo práctico
Supón que recibes un bono de 10.000 $, que la FICA es del 7,65% y que tu tipo estatal es del 5%. Tipo impositivo total = \(0{,}22 + 0{,}0765 + 0{,}05 = 0{,}3465\). Bono neto:
$$10{,}000 \times (1 - 0{,}3465) = 10{,}000 \times 0{,}6535 = 6{,}535\ \$$$
Federal = 2.200 $, FICA = 765 $, estatal = 500 $, con lo que te quedan 6.535 $ en el bolsillo.
Bonificación Neta en Diferentes Escenarios
Los escenarios a continuación asumen una tasa federal flat suplementaria del 22% y una tasa FICA del 7.65% (6.2% Seguro Social + 1.45% Medicare), con la bonificación por debajo de la base salarial del Seguro Social. La bonificación neta es el monto bruto menos retenciones federales, FICA e impuestos estatales.
| Bonificación Bruta | Tasa Estatal | Federal (22%) | FICA (7.65%) | Estatal | Bonificación Neta |
|---|---|---|---|---|---|
| $1,000 | 0% | $220.00 | $76.50 | $0.00 | $703.50 |
| $5,000 | 0% | $1,100.00 | $382.50 | $0.00 | $3,517.50 |
| $5,000 | 5% | $1,100.00 | $382.50 | $250.00 | $3,267.50 |
| $10,000 | 0% | $2,200.00 | $765.00 | $0.00 | $7,035.00 |
| $10,000 | 5% | $2,200.00 | $765.00 | $500.00 | $6,535.00 |
| $10,000 | 9% | $2,200.00 | $765.00 | $900.00 | $6,135.00 |
| $25,000 | 0% | $5,500.00 | $1,912.50 | $0.00 | $17,587.50 |
| $25,000 | 9% | $5,500.00 | $1,912.50 | $2,250.00 | $15,337.50 |
Para una bonificación de $10,000 en un estado con tasa del 9%, la retención total es $3,865 (38.65%), dejando $6,135. Los estados sin impuesto o con tasas más bajas permiten mantener significativamente más de cada dólar de bonificación.
Entender su Resultado de Bonificación Neta
La cifra neta que produce esta calculadora es una estimación del dinero disponible después de retenciones — no su pasivo fiscal final. Varios puntos importantes explican la diferencia entre lo que se retiene y lo que finalmente debe:
- El 22% es una tasa de retención, no su tasa fiscal. Según el método del porcentaje del IRS, los empleadores retienen un 22% fijo de salarios suplementarios como bonificaciones. Su impuesto federal real sobre esa renta depende de su renta anual total y su tramo marginal. Si su tasa efectiva es inferior al 22%, es posible que haya sido sobre-retenido; si es superior, bajo-retenido.
- Todo se concilia al presentar. Cuando presenta su declaración de impuestos anual, toda retención (salarios regulares más bonificaciones) se suma y se compara con su impuesto real adeudado. La sobre-retención regresa como reembolso; la sub-retención significa saldo adeudado. La bonificación no se grava a una tasa permanente especial — simplemente tiene su propia regla de retención.
- El umbral de $1 millón. Si sus salarios suplementarios totales del año superan $1,000,000, la porción por encima de $1,000,000 debe retenerse a la tasa federal más alta — actualmente 37% — en lugar de 22%. El primer $1,000,000 aún puede utilizar la tasa flat del 22%.
- FICA y la base salarial del Seguro Social. FICA es 7.65% (6.2% Seguro Social + 1.45% Medicare). El impuesto del Seguro Social solo se aplica hasta un límite de base salarial anual ($168,600 para 2024); una vez que sus ingresos acumulados del año lo superan, la porción del 6.2% se detiene, por lo que una bonificación grande pagada a finales del año puede estar efectivamente sujeta solo a la porción del 1.45% de Medicare. Los que ganan altos pueden también deber un Impuesto Medicare Adicional del 0.9% por encima de ciertos umbrales.
Porque las reglas estatales, el ingreso total, y el tiempo de la base de salarios todos afectan el resultado, trate este resultado como una estimación de planificación. Esta es información general, no asesoramiento fiscal profesional — consulte a un profesional fiscal para orientación sobre su situación específica.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Por qué se aplica el 22% para el impuesto federal? El IRS permite a las empresas retener los salarios suplementarios, como los bonos, a un tipo fijo del 22% (para importes inferiores a 1 millón de dólares al año), lo que resulta más sencillo que el método agregado.
¿Recuperaré parte de ese dinero? Es posible. La retención no es tu impuesto definitivo. Si el 22% supera tu tipo marginal real, podrías recuperar la diferencia al presentar la declaración.
¿Qué tipo de FICA debo usar? El estándar es 7,65% (6,2% de Seguro Social + 1,45% de Medicare), aunque la cotización al Seguro Social se detiene una vez alcanzada la base salarial anual.