À quoi sert le calculateur de prime nette d'impôt ?
Cet outil estime le montant net (perçu réellement) d'une prime professionnelle aux États-Unis, une fois déduits la retenue fédérale sur les revenus complémentaires, la FICA (Social Security et Medicare) et l'impôt sur le revenu de l'État. Aux États-Unis, les revenus complémentaires comme les primes sont généralement soumis à une retenue au taux forfaitaire fédéral de 22 % (pour les primes jusqu'à 1 million de dollars par année civile). Le calculateur applique ce taux forfaitaire de 22 % jusqu'à 1 million de dollars et 37 % sur la part qui dépasse ce montant, ainsi que le taux FICA standard de 7,65 % et le taux d'État que vous saisissez. Il s'agit d'une estimation fondée sur les règles 2026 et non d'un conseil fiscal : votre remboursement ou solde réel sera régularisé lors de votre déclaration annuelle. À noter : ce dispositif est propre au système fiscal américain ; en France, les primes sont intégrées au salaire et soumises au prélèvement à la source selon votre taux personnalisé, sans retenue forfaitaire équivalente.
Comment l'utiliser
Indiquez le montant brut de votre prime, votre taux FICA (par défaut 7,65 %, soit la part salariale combinée Social Security + Medicare) et votre taux de retenue d'État (saisissez 0 pour les États sans impôt sur le revenu, comme le Texas ou la Floride). Le calculateur affiche votre prime nette ainsi que le détail de chaque prélèvement.
La formule
La prime nette se calcule ainsi :
$$\text{prime\_nette} = \text{prime} \times (1 - \text{taux\_fica} - \text{taux\_etat}) - \text{fédéral}$$
$$\text{fédéral} = 0{,}22 \times \min(\text{prime}\,;\ 1\,000\,000) + 0{,}37 \times \max(\text{prime} - 1\,000\,000\,;\ 0)$$
Ici, 0,22 correspond au taux de retenue fédérale forfaitaire de l'IRS sur les revenus complémentaires, appliqué au premier million de dollars ; la part de la prime qui dépasse 1 000 000 $ est retenue au taux maximal de 37 %. Chaque taux est exprimé en décimale (7,65 % = 0,0765). Pour une prime jusqu'à 1 000 000 $, le total des prélèvements équivaut à la prime multipliée par la somme des trois taux.
Exemple concret
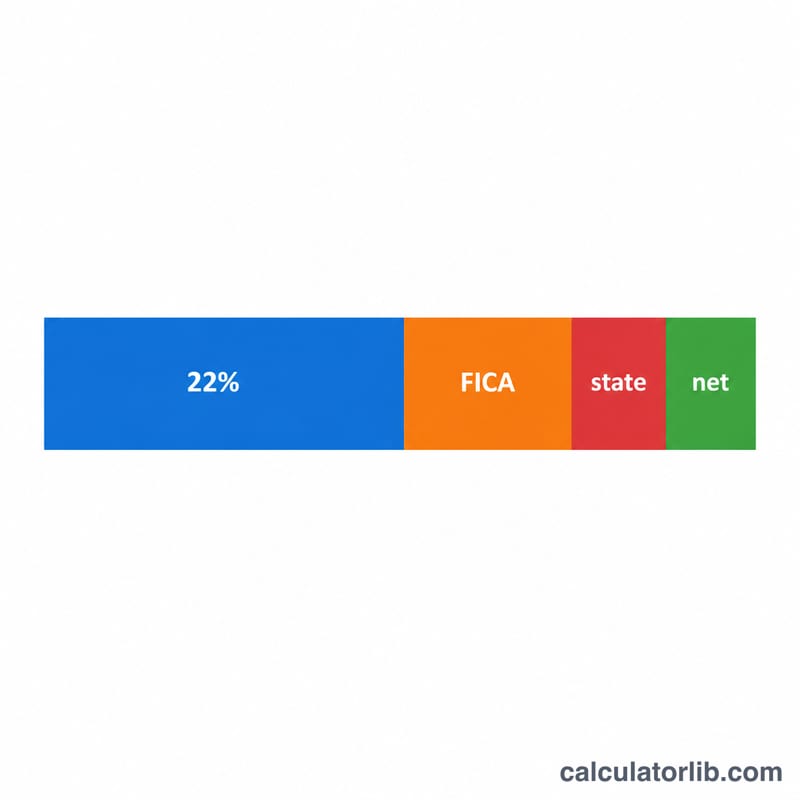
Supposons que vous touchiez une prime de 10 000 $, avec une FICA à 7,65 % et un taux d'État de 5 %. Taux d'imposition total \(= 0{,}22 + 0{,}0765 + 0{,}05 = 0{,}3465\). Prime nette $$= 10\,000 \times (1 - 0{,}3465) = 10\,000 \times 0{,}6535 = \bm{6\,535\ \$}$$ Soit : fédéral = 2 200 $, FICA = 765 $, État = 500 $, vous laissant 6 535 $ en poche.
Bonus Net dans Différents Scénarios
Les scénarios ci-dessous supposent le taux fédéral supplémentaire forfaitaire de 22 % et un taux FICA de 7,65 % (6,2 % Sécurité sociale + 1,45 % Medicare), le bonus étant inférieur à la base salariale de la Sécurité sociale. Le bonus net est le montant brut moins les retenues fédérales, FICA et d'État.
| Bonus Brut | Taux d'État | Fédéral (22 %) | FICA (7,65 %) | État | Bonus Net |
|---|---|---|---|---|---|
| 1 000 $ | 0 % | 220,00 $ | 76,50 $ | 0,00 $ | 703,50 $ |
| 5 000 $ | 0 % | 1 100,00 $ | 382,50 $ | 0,00 $ | 3 517,50 $ |
| 5 000 $ | 5 % | 1 100,00 $ | 382,50 $ | 250,00 $ | 3 267,50 $ |
| 10 000 $ | 0 % | 2 200,00 $ | 765,00 $ | 0,00 $ | 7 035,00 $ |
| 10 000 $ | 5 % | 2 200,00 $ | 765,00 $ | 500,00 $ | 6 535,00 $ |
| 10 000 $ | 9 % | 2 200,00 $ | 765,00 $ | 900,00 $ | 6 135,00 $ |
| 25 000 $ | 0 % | 5 500,00 $ | 1 912,50 $ | 0,00 $ | 17 587,50 $ |
| 25 000 $ | 9 % | 5 500,00 $ | 1 912,50 $ | 2 250,00 $ | 15 337,50 $ |
Pour un bonus de 10 000 $ dans un État avec un taux de 9 %, la retenue totale est de 3 865 $ (38,65 %), laissant 6 135 $. Les États sans impôt ou à taux inférieur permettent de conserver beaucoup plus de chaque dollar de bonus.
Comprendre Votre Résultat de Bonus Net
Le chiffre net que ce calculateur produit est une estimation du montant à emporter après retenue — pas votre responsabilité fiscale finale. Plusieurs points importants expliquent la différence entre ce qui est retenu et ce que vous devez finalement :
- 22 % est un taux de retenue, pas votre taux d'impôt. Selon la méthode en pourcentage de l'IRS, les employeurs retiennent un taux forfaitaire de 22 % sur les salaires supplémentaires tels que les bonus. Votre impôt fédéral réel sur ce revenu dépend de votre revenu annuel total et de votre tranche marginale. Si votre taux effectif est inférieur à 22 %, vous avez peut-être été surretenu ; s'il est supérieur, sous-retenu.
- Tout se réconcilie au moment du dépôt. Lorsque vous produisez votre déclaration de revenus annuelle, toutes les retenues (salaires réguliers plus bonus) sont additionnées et comparées à l'impôt réel que vous devez. La surretenue est remboursée ; la sous-retenue signifie un solde dû. Le bonus n'est pas imposé à un taux spécial permanent — il a simplement sa propre règle de retenue.
- Le seuil du million de dollars. Si votre rémunération supplémentaire totale pour l'année dépasse 1 000 000 $, la partie dépassant 1 000 000 $ doit être retenue au taux fédéral le plus élevé — actuellement 37 % — plutôt que 22 %. Le premier 1 000 000 $ peut toujours utiliser le taux forfaitaire de 22 %.
- FICA et la base salariale de la Sécurité sociale. FICA est de 7,65 % (6,2 % Sécurité sociale + 1,45 % Medicare). L'impôt de la Sécurité sociale ne s'applique que jusqu'à une limite de base salariale annuelle (168 600 $ pour 2024) ; une fois que vos gains cumulés pour l'année dépassent ce seuil, la portion de 6,2 % s'arrête, de sorte qu'un gros bonus versé tard dans l'année peut être assujetti à seulement la portion Medicare de 1,45 %. Les hauts salaires peuvent également devoir une taxe Medicare supplémentaire de 0,9 % au-dessus de certains seuils.
Parce que les règles d'État, le revenu total et le calendrier de la base salariale affectent tous le résultat, traitez ce résultat comme une estimation de planification. Ceci est une information générale, pas un conseil fiscal professionnel — consultez un professionnel des impôts pour obtenir des conseils sur votre situation spécifique.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
FAQ
Pourquoi le taux fédéral de 22 % ? L'IRS autorise les employeurs à prélever les revenus complémentaires tels que les primes à un taux forfaitaire de 22 % (pour les montants inférieurs à 1 M$ par an), ce qui est plus simple que la méthode dite « agrégée ».
En récupérerai-je une partie ? C'est possible. La retenue n'est pas votre impôt définitif. Si 22 % dépasse votre taux marginal réel, vous pourrez récupérer la différence au moment de la déclaration.
Quel taux FICA utiliser ? Le taux standard est de 7,65 % (6,2 % Social Security + 1,45 % Medicare), sachant que la part Social Security cesse une fois le plafond annuel de salaire atteint.