Qu'est-ce que le calculateur de prime nette après impôt ?
Cet outil estime la part d'une prime qu'il vous reste réellement une fois appliqué un taux de retenue forfaitaire à la source. Aux États-Unis, les employeurs prélèvent généralement les revenus complémentaires comme les primes (« bonus ») à un taux fédéral forfaitaire (22 % pour les montants jusqu'à 1 million de dollars selon les règles actuelles de l'IRS, l'administration fiscale américaine). Ce calculateur s'appuie sur un modèle simple à taux fixe pour vous donner rapidement votre montant net. À noter : il n'inclut pas les impôts d'État (state taxes), la Social Security, le Medicare ni les autres prélèvements, sauf si vous les intégrez vous-même au taux saisi. En France, le régime fiscal des primes diffère : elles sont soumises à l'impôt sur le revenu et aux cotisations sociales selon des règles propres. Ce simulateur est donc spécifique au contexte américain.
Comment l'utiliser
Indiquez le montant brut de votre prime ainsi que le taux de retenue forfaitaire, exprimé en pourcentage. Le calculateur affiche instantanément votre prime nette (le montant qui vous revient), la somme retenue au titre de l'impôt et un récapitulatif de vos données. Pour vous rapprocher d'une retenue totale, additionnez les pourcentages fédéral, d'État et de charges salariales en un seul taux.
La formule expliquée
Le calcul est limpide :
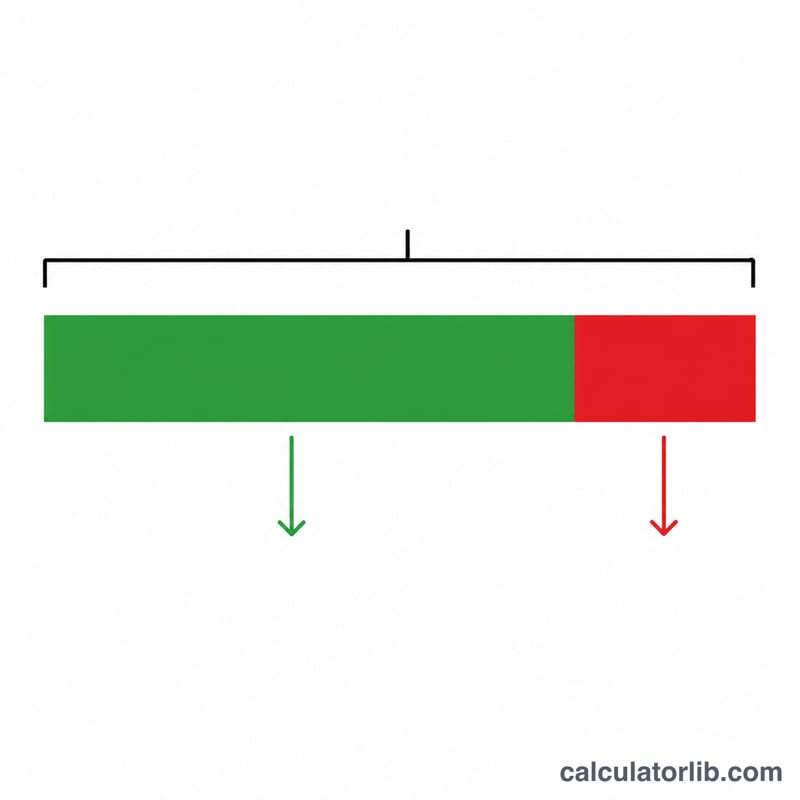
$$\text{Prime nette} = \text{Prime brute} \times \left(1 - \frac{\text{Taux forfaitaire (\%)}}{100}\right)$$L'impôt retenu correspond à \(\text{Prime brute} \times \left(\frac{\text{Taux forfaitaire}}{100}\right)\). Par exemple, un taux de 22 % signifie que 78 % de la prime atterrit dans votre poche.
Exemple chiffré
Imaginons que vous touchiez une prime de 5 000 $ et que votre employeur applique le taux forfaitaire de l'IRS de 22 %. Impôt retenu = \(5\,000\,\$ \times 0{,}22 = 1\,100\,\$\). Prime nette = \(5\,000\,\$ - 1\,100\,\$ = \mathbf{3\,900\,\$}\). Il vous reste donc 3 900 $.
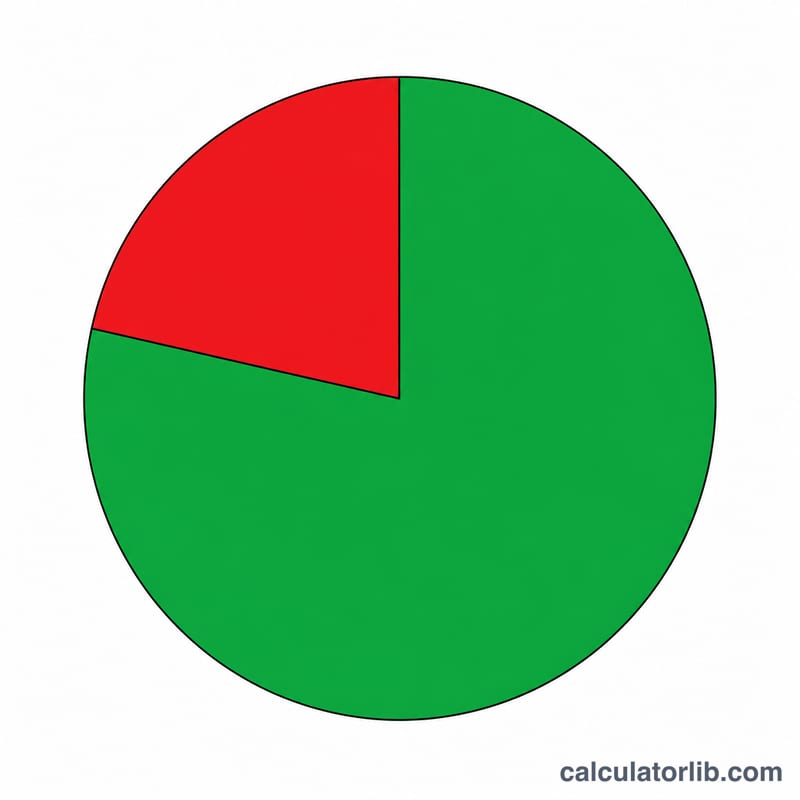
Bonus Net Selon les Taux de Retenue Courants
Le tableau ci-dessous montre combien de votre bonus vous conservez après l'application d'un taux de retenue forfaitaire (supplémentaire). Le net est calculé comme :
$$\text{Bonus Net} = \text{Bonus Brut} \times \left(1 - \frac{\text{Taux}}{100}\right)$$Le taux de 22 % est le taux forfaitaire standard de l'IRS pour les salaires supplémentaires jusqu'à 1 million de dollars ; les taux plus élevés illustrent ce qui se passe lorsqu'un employeur agrège le bonus avec les salaires réguliers ou applique un chiffre de retenue plus élevé. Ce sont des estimations de retenue, pas votre responsabilité fiscale finale.
| Bonus Brut | 22 % — Impôt / Net | 27 % — Impôt / Net | 32 % — Impôt / Net | 37 % — Impôt / Net |
|---|---|---|---|---|
| 1 000 $ | 220 $ / 780 $ | 270 $ / 730 $ | 320 $ / 680 $ | 370 $ / 630 $ |
| 5 000 $ | 1 100 $ / 3 900 $ | 1 350 $ / 3 650 $ | 1 600 $ / 3 400 $ | 1 850 $ / 3 150 $ |
| 10 000 $ | 2 200 $ / 7 800 $ | 2 700 $ / 7 300 $ | 3 200 $ / 6 800 $ | 3 700 $ / 6 300 $ |
N'oubliez pas que la Sécurité sociale et l'assurance-maladie (FICA) sont également retenues sur les bonus en plus de la retenue d'impôt sur le revenu, donc un chèque de paie réel peut afficher un peu moins que les chiffres ci-dessus. Toute surretenue est réglée lorsque vous produisez votre déclaration fiscale annuelle.
Taux de Référence de Retenue Supplémentaire de l'IRS
Un bonus est classifié comme salaires supplémentaires par l'IRS. Lorsqu'ils sont versés séparément des salaires réguliers, les employeurs retiennent généralement l'impôt fédéral sur le revenu à un pourcentage forfaitaire. Le tableau résume les composantes de retenue standard pour les employés aux États-Unis.
| Composante | Taux de Retenue | S'applique À |
|---|---|---|
| Impôt fédéral supplémentaire sur le revenu | 22 % | Salaires supplémentaires jusqu'à 1 000 000 $ par année civile |
| Impôt fédéral supplémentaire sur le revenu | 37 % | Portion des salaires supplémentaires dépassant 1 000 000 $ |
| Sécurité sociale (OASDI) | 6,2 % | Salaires jusqu'à la base annuelle des salaires de la Sécurité sociale |
| Assurance-maladie | 1,45 % | Tous les salaires (pas de plafond de salaire) |
| Assurance-maladie supplémentaire | +0,9 % | Salaires au-dessus du seuil applicable (par exemple 200 000 $ célibataire) |
Important : Ces pourcentages sont des chiffres de retenue — les montants qu'un employeur met de côté de votre paie. Ce ne sont pas vos impôts finaux dus. La retenue d'impôt sur le revenu fédéral et local peut également s'appliquer et varie selon la juridiction. Votre responsabilité fiscale réelle est déterminée lorsque vous produisez vos déclarations fiscales fédérales et étatiques annuelles, et la surretenue est remboursée.
Termes Clés Expliqués
- Bonus brut
- Le montant complet du bonus avant impôt que votre employeur vous accorde avant que toute retenue d'impôt sur le revenu ou FICA soit déduite.
- Bonus net (net à emporter)
- Le montant que vous recevez réellement après que la retenue soit soustraite du bonus brut — ce qui arrive dans votre compte bancaire.
- Taux de retenue forfaitaire / supplémentaire
- Un pourcentage fixe appliqué aux salaires supplémentaires tels que les bonus. Le taux fédéral forfaitaire standard de l'IRS est 22 % (montant à 37 % sur la paie supplémentaire au-dessus de 1 million de dollars par année).
- Impôt retenu
- Le montant en dollars prélevé sur votre bonus et envoyé aux autorités fiscales en votre nom. Il est calculé comme le bonus brut multiplié par le taux de retenue.
- Taux d'imposition effectif
- Le pourcentage réel de votre revenu total payé en impôt une fois que votre déclaration annuelle est produite — il mélange tous les paliers et crédits et est souvent différent du taux de retenue forfaitaire appliqué à un bonus.
- Salaires supplémentaires
- La rémunération versée en plus des salaires réguliers, y compris les bonus, les commissions, les heures supplémentaires, les indemnités de départ et certains arriérés. L'IRS permet aux employeurs de retenir sur ceux-ci au taux supplémentaire forfaitaire ou en les agrégeant avec les salaires réguliers.
Revenus et emploi : États-Unis
Revenu moyen et chômage (États-Unis) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 88 810 USD
- PIB par habitant, PPA 2025
- 90 027 $ intl
- Monde : 25 704
- Chômage 2025
- 4,2 %
- Monde : 4,8 %
Dernière variation Hausse +7,1 % 2025 : 88 810 USD, contre 82 910 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (États-Unis) était de 88 810 dollars américains par an, soit environ 7 401 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 88 810 | 90 027 | 4,2 % |
| 2024 | 82 910 | 86 170 | 4,0 % |
| 2023 | 79 950 | 82 587 | 3,6 % |
| 2022 | 77 230 | 78 009 | 3,7 % |
| 2021 | 71 510 | 71 441 | 5,3 % |
| 2020 | 64 630 | 64 465 | 8,1 % |
| 2019 | 65 840 | 65 228 | 3,7 % |
| 2018 | 63 040 | 62 876 | 3,9 % |
| 2017 | 58 860 | 60 048 | 4,4 % |
| 2016 | 56 830 | 57 977 | 4,9 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : États-Unis
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 43,65 %
- à partir de 8,7 × le salaire moyen
- Cotisations sociales salariales 2025
- 7,65 % · 1,45 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en États-Unis (administrations centrale et locales réunies) était de 43,65 %. Il s’applique à partir de 8,7 fois le salaire moyen de 73 520 USD, soit à partir d’environ 642 101 USD par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
États-Unis et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : États-Unis : tous les chiffres et l’historique
Questions fréquentes
Le taux de 22 % est-il toujours exact ? Le taux forfaitaire de retenue de l'IRS sur les revenus complémentaires est de 22 % pour les primes jusqu'à 1 million de dollars, et de 37 % au-delà. Il s'agit d'une retenue à la source, et non de votre impôt définitif : votre dette fiscale réelle est régularisée au moment de votre déclaration.
Cela inclut-il les impôts d'État ? Non. Pour estimer la retenue totale, ajoutez vos taux d'État (state) et locaux au pourcentage que vous saisissez.
Pourquoi ma retenue dépasse-t-elle mon taux d'imposition réel ? La retenue forfaitaire sur les revenus complémentaires peut excéder votre taux effectif. Tout trop-perçu vous est généralement remboursé lors de votre déclaration annuelle de revenus.