๋ฏธ๊ตญ ๋ณด๋„ˆ์Šค ์„ธํ›„ ์‹ค์ˆ˜๋ น์•ก ๊ณ„์‚ฐ๊ธฐ

๋ฏธ๊ตญ ๋ณด๋„ˆ์Šค ์„ธํ›„ ์‹ค์ˆ˜๋ น์•ก ๊ณ„์‚ฐ๊ธฐ

์„ฑ์žฅ ์ค‘ AI Skill PRO

๊ณ„์‚ฐ ์ž…๋ ฅ

๊ณต์‹

์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค=์„ธ์ „ ๋ณด๋„ˆ์Šคร—(1โˆ’์„ธ์œจ (%)100)\text{์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค} = \text{์„ธ์ „ ๋ณด๋„ˆ์Šค} \times \left(1 - \frac{\text{์„ธ์œจ (\%)}}{100}\right)

๊ณ„์‚ฐ ์˜ˆ

์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค=5000ร—(1โˆ’22100)=3,900.00\text{์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค} = 5000 \times \left(1 - \frac{22}{100}\right) = 3{,}900.00
์‚ฌ์šฉ ํ†ต๊ณ„

๊ด‘๊ณ 

๊ฒฐ๊ณผ

์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค (์„ธํ›„)
US$3,900.00
๋‚ด๊ฐ€ ์‹ค์ œ๋กœ ๊ฐ€์ ธ๊ฐ€๋Š” ๊ธˆ์•ก
์„ธ์ „ ๋ณด๋„ˆ์Šค US$5,000.00
์›์ฒœ์ง•์ˆ˜ ์„ธ์•ก US$1,100.00
์„ธ์œจ 22%

๊ทผ๊ฑฐ: Publication 15 (2026), Employer's Tax Guide (์‹œํ–‰์ผ 2026-01-01)

์ด ํŽ˜์ด์ง€์˜ ์˜ค๋ฅ˜ ์‹ ๊ณ 

๋ณด๋„ˆ์Šค ์„ธํ›„ ์‹ค์ˆ˜๋ น์•ก ๊ณ„์‚ฐ๊ธฐ๋ž€?

์ด ๊ณ„์‚ฐ๊ธฐ๋Š” ์ •๋ฅ  ์›์ฒœ์ง•์ˆ˜์œจ์„ ์ ์šฉํ•œ ๋’ค ์‹ค์ œ๋กœ ์†์— ์ฅ๋Š” ๋ณด๋„ˆ์Šค๊ฐ€ ์–ผ๋งˆ์ธ์ง€ ์ถ”์ •ํ•ด ์ค๋‹ˆ๋‹ค. ๋ฏธ๊ตญ์—์„œ๋Š” ๋ณด๋„ˆ์Šค์ฒ˜๋Ÿผ ์ •๊ทœ ๊ธ‰์—ฌ ์™ธ์— ์ง€๊ธ‰๋˜๋Š” ๋ณด์ถฉ ์ž„๊ธˆ(supplemental wages)์— ๋Œ€ํ•ด ๊ณ ์šฉ์ฃผ๊ฐ€ ์—ฐ๋ฐฉ ์ •๋ฅ ๋กœ ์›์ฒœ์ง•์ˆ˜ํ•˜๋Š” ๊ฒฝ์šฐ๊ฐ€ ๋งŽ์Šต๋‹ˆ๋‹ค(ํ˜„ํ–‰ IRS ๊ทœ์ •์ƒ 100๋งŒ ๋‹ฌ๋Ÿฌ ์ดํ•˜ ๊ธˆ์•ก์€ 22%). ์ด ๊ณ„์‚ฐ๊ธฐ๋Š” ๊ฐ„๋‹จํ•œ ์ •๋ฅ  ๋ชจ๋ธ์„ ์‚ฌ์šฉํ•˜๋ฏ€๋กœ ์„ธํ›„ ์‹ค์ˆ˜๋ น์•ก์„ ๋น ๋ฅด๊ฒŒ ํ™•์ธํ•  ์ˆ˜ ์žˆ์Šต๋‹ˆ๋‹ค. ์ฐธ๊ณ ๋กœ ์ž…๋ ฅํ•œ ์„ธ์œจ์— ์ง์ ‘ ๋ฐ˜์˜ํ•˜์ง€ ์•Š๋Š” ํ•œ, ์ฃผ(ๅทž) ์†Œ๋“์„ธ, ์‚ฌํšŒ๋ณด์žฅ์„ธ(Social Security), ๋ฉ”๋””์ผ€์–ด(Medicare) ๋“ฑ ๋‹ค๋ฅธ ๊ณต์ œ ํ•ญ๋ชฉ์€ ํฌํ•จ๋˜์ง€ ์•Š์Šต๋‹ˆ๋‹ค. ํ•œ๊ตญ์˜ ์ƒ์—ฌ๊ธˆ ์„ธ๊ธˆ ์ฒด๊ณ„(๊ทผ๋กœ์†Œ๋“ ๊ฐ„์ด์„ธ์•กํ‘œยท4๋Œ€ ๋ณดํ—˜ ๋“ฑ)์™€๋Š” ๊ตฌ์กฐ๊ฐ€ ๋‹ค๋ฅด๋‹ˆ, ๋ฏธ๊ตญ ๊ธ‰์—ฌ๋ฅผ ๋ฐ›๋Š” ๋ถ„๋“ค์„ ์œ„ํ•œ ๋„๊ตฌ๋ผ๋Š” ์ ์„ ์—ผ๋‘์— ๋‘์„ธ์š”.

์‚ฌ์šฉ ๋ฐฉ๋ฒ•

์„ธ์ „ ๋ณด๋„ˆ์Šค ๊ธˆ์•ก๊ณผ ์ •๋ฅ  ์›์ฒœ์ง•์ˆ˜์œจ(%)์„ ์ž…๋ ฅํ•˜์„ธ์š”. ๊ทธ๋Ÿฌ๋ฉด ์„ธํ›„ ์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค, ์„ธ๊ธˆ์œผ๋กœ ์›์ฒœ์ง•์ˆ˜๋˜๋Š” ๊ธˆ์•ก, ๊ทธ๋ฆฌ๊ณ  ์ž…๋ ฅ๊ฐ’ ์š”์•ฝ์ด ์ฆ‰์‹œ ํ‘œ์‹œ๋ฉ๋‹ˆ๋‹ค. ์ „์ฒด ์›์ฒœ์ง•์ˆ˜์•ก์„ ์–ด๋ฆผ์žก์œผ๋ ค๋ฉด ์—ฐ๋ฐฉ์„ธยท์ฃผ์„ธยท๊ธ‰์—ฌ์„ธ ๋น„์œจ์„ ๋ชจ๋‘ ํ•ฉ์‚ฐํ•ด ํ•˜๋‚˜์˜ ์„ธ์œจ๋กœ ์ž…๋ ฅํ•˜๋ฉด ๋ฉ๋‹ˆ๋‹ค.

๊ณ„์‚ฐ ๊ณต์‹ ํ’€์ด

๊ณ„์‚ฐ์€ ๊ฐ„๋‹จํ•ฉ๋‹ˆ๋‹ค: $$\text{์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค} = \text{์„ธ์ „ ๋ณด๋„ˆ์Šค} \times \left(1 - \frac{\text{์ •๋ฅ ์„ธ์œจ}}{100}\right)$$. ์›์ฒœ์ง•์ˆ˜ ์„ธ์•ก์€ \(\text{์„ธ์ „ ๋ณด๋„ˆ์Šค} \times \frac{\text{์ •๋ฅ ์„ธ์œจ}}{100}\)์ž…๋‹ˆ๋‹ค. ์˜ˆ๋ฅผ ๋“ค์–ด ์„ธ์œจ์ด 22%๋ผ๋ฉด ๋ณด๋„ˆ์Šค์˜ 78%๊ฐ€ ๋‚ด ์ฃผ๋จธ๋‹ˆ๋กœ ๋“ค์–ด์˜ต๋‹ˆ๋‹ค.

๊ด‘๊ณ 
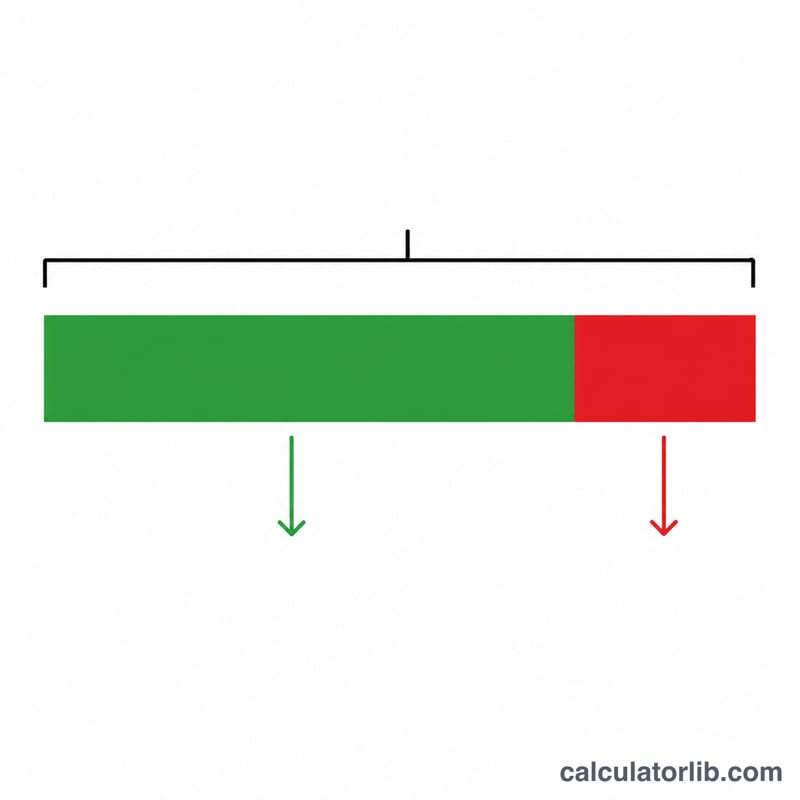
์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค ๋ถ€๋ถ„๊ณผ ์›์ฒœ์ง•์ˆ˜ ์„ธ๊ธˆ ๋ถ€๋ถ„์œผ๋กœ ๋‚˜๋‰œ ๋ง‰๋Œ€
์ด ๋ณด๋„ˆ์Šค๊ฐ€ ์‹ค์ˆ˜๋ น์•ก๊ณผ ์ •๋ฅ ๋กœ ์›์ฒœ์ง•์ˆ˜๋˜๋Š” ์„ธ๊ธˆ์œผ๋กœ ๋‚˜๋‰ฉ๋‹ˆ๋‹ค.

๊ณ„์‚ฐ ์˜ˆ์‹œ

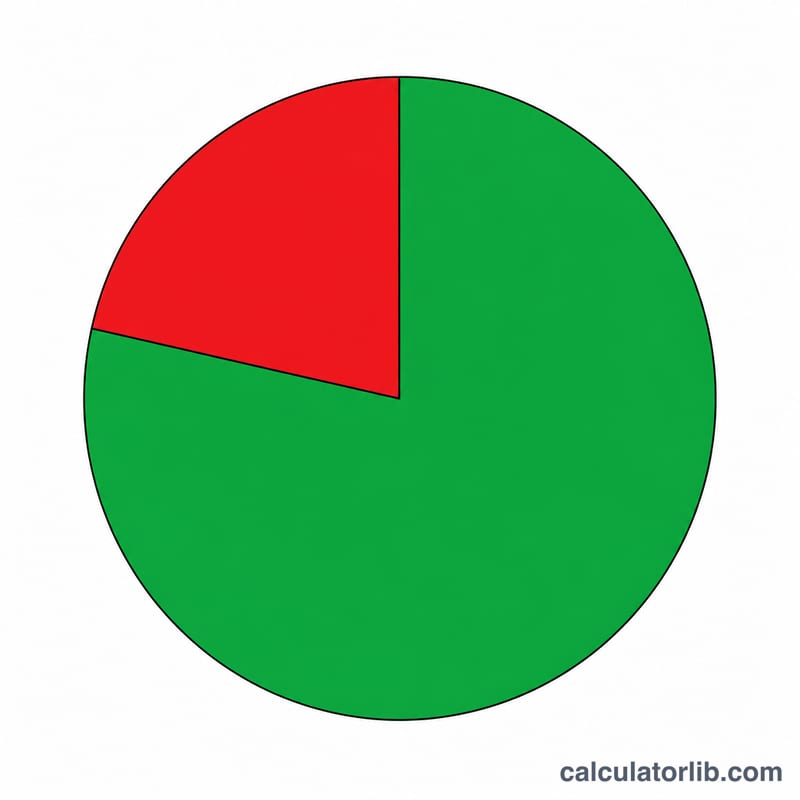
$5,000์˜ ๋ณด๋„ˆ์Šค๋ฅผ ๋ฐ›์•˜๊ณ , ๊ณ ์šฉ์ฃผ๊ฐ€ IRS ์ •๋ฅ  ๋ณด์ถฉ ์ž„๊ธˆ ์„ธ์œจ์ธ 22%๋กœ ์›์ฒœ์ง•์ˆ˜ํ•œ๋‹ค๊ณ  ๊ฐ€์ •ํ•ด ๋ด…์‹œ๋‹ค. ์›์ฒœ์ง•์ˆ˜ ์„ธ์•ก \(= \$5{,}000 \times 0.22 = \$1{,}100\). ์‹ค์ˆ˜๋ น ๋ณด๋„ˆ์Šค \(= \$5{,}000 - \$1{,}100 = \$3{,}900\). ์ฆ‰, ์†์— ์ฅ๋Š” ๊ธˆ์•ก์€ $3,900์ž…๋‹ˆ๋‹ค.

๋ณด๋„ˆ์Šค์˜ ํฐ ์‹ค์ˆ˜๋ น ๋ถ€๋ถ„๊ณผ ์ž‘์€ ์„ธ๊ธˆ ๋ถ€๋ถ„์„ ๋ณด์—ฌ์ฃผ๋Š” ์›๊ทธ๋ž˜ํ”„
์˜ˆ์‹œ: ๋ณด๋„ˆ์Šค์˜ ๋Œ€๋ถ€๋ถ„์€ ๋‚จ๊ณ , ์ผ์ • ๋น„์œจ์ด ์›์ฒœ์ง•์ˆ˜๋ฉ๋‹ˆ๋‹ค.

์ผ๋ฐ˜์ ์ธ ์›์ฒœ์ง•์ˆ˜์œจ์—์„œ์˜ ๋ณด๋„ˆ์Šค ์ˆ˜๋ น์•ก

์•„๋ž˜ ํ‘œ๋Š” ์ •์•ก (์ถ”๊ฐ€) ์›์ฒœ์ง•์ˆ˜์œจ์ด ์ ์šฉ๋˜์—ˆ์„ ๋•Œ ๋ณด๋„ˆ์Šค์—์„œ ์ˆ˜๋ นํ•˜๋Š” ๊ธˆ์•ก์„ ๋ณด์—ฌ์ค๋‹ˆ๋‹ค. ์ˆœ ์ˆ˜๋ น์•ก์€ ๋‹ค์Œ๊ณผ ๊ฐ™์ด ๊ณ„์‚ฐ๋ฉ๋‹ˆ๋‹ค:

$$\text{์ˆœ ๋ณด๋„ˆ์Šค} = \text{์ด ๋ณด๋„ˆ์Šค} \times \left(1 - \frac{\text{์„ธ์œจ}}{100}\right)$$

22% ์„ธ์œจ์€ ์—ฐ 100๋งŒ ๋‹ฌ๋Ÿฌ๊นŒ์ง€์˜ ์ถ”๊ฐ€ ๊ธ‰์—ฌ์— ๋Œ€ํ•œ ๊ตญ์„ธ์ฒญ(IRS) ํ‘œ์ค€ ์ •์•ก ์„ธ์œจ์ž…๋‹ˆ๋‹ค. ๋” ๋†’์€ ์„ธ์œจ์€ ๊ณ ์šฉ์ฃผ๊ฐ€ ๋ณด๋„ˆ์Šค๋ฅผ ์ •๊ทœ ๊ธ‰์—ฌ์™€ ํ•ฉ์‚ฐํ•˜๊ฑฐ๋‚˜ ๋” ๋†’์€ ์›์ฒœ์ง•์ˆ˜์•ก์„ ์ ์šฉํ•  ๋•Œ ๋ฐœ์ƒํ•˜๋Š” ์ƒํ™ฉ์„ ๋‚˜ํƒ€๋ƒ…๋‹ˆ๋‹ค. ์ด๋Š” ์›์ฒœ์ง•์ˆ˜ ์ถ”์ •์น˜์ด๋ฉฐ ์ตœ์ข… ์„ธ๊ธˆ ๋‚ฉ๋ถ€์•ก์ด ์•„๋‹™๋‹ˆ๋‹ค.

์ด ๋ณด๋„ˆ์Šค 22% โ€” ์„ธ๊ธˆ / ์ˆ˜๋ น์•ก 27% โ€” ์„ธ๊ธˆ / ์ˆ˜๋ น์•ก 32% โ€” ์„ธ๊ธˆ / ์ˆ˜๋ น์•ก 37% โ€” ์„ธ๊ธˆ / ์ˆ˜๋ น์•ก
$1,000 $220 / $780 $270 / $730 $320 / $680 $370 / $630
$5,000 $1,100 / $3,900 $1,350 / $3,650 $1,600 / $3,400 $1,850 / $3,150
$10,000 $2,200 / $7,800 $2,700 / $7,300 $3,200 / $6,800 $3,700 / $6,300

์‚ฌํšŒ๋ณด์žฅ(Social Security)๊ณผ ๋ฉ”๋””์ผ€์–ด(Medicare, FICA)๋„ ์†Œ๋“์„ธ ์›์ฒœ์ง•์ˆ˜ ์ƒ์œ„์— ๋ณด๋„ˆ์Šค์—์„œ ์›์ฒœ์ง•์ˆ˜๋˜๋ฏ€๋กœ, ์‹ค์ œ ๊ธ‰์—ฌ๋Š” ์œ„์˜ ์ˆ˜์น˜๋ณด๋‹ค ์•ฝ๊ฐ„ ์ ์„ ์ˆ˜ ์žˆ์Šต๋‹ˆ๋‹ค. ์ดˆ๊ณผ ์›์ฒœ์ง•์ˆ˜์•ก์€ ์—ฐ๊ฐ„ ์„ธ๊ธˆ ์‹ ๊ณ  ์‹œ ์ •์‚ฐ๋ฉ๋‹ˆ๋‹ค.

๊ตญ์„ธ์ฒญ(IRS) ์ถ”๊ฐ€๊ธ‰์—ฌ ์›์ฒœ์ง•์ˆ˜ ๊ธฐ์ค€ ์„ธ์œจ

๋ณด๋„ˆ์Šค๋Š” ๊ตญ์„ธ์ฒญ์— ์˜ํ•ด ์ถ”๊ฐ€๊ธ‰์—ฌ๋กœ ๋ถ„๋ฅ˜๋ฉ๋‹ˆ๋‹ค. ์ •๊ทœ ๊ธ‰์—ฌ์™€ ๋ณ„๋„๋กœ ์ง€๊ธ‰๋  ๋•Œ, ๊ณ ์šฉ์ฃผ๋Š” ์ผ๋ฐ˜์ ์œผ๋กœ ์ •์•ก ๋น„์œจ๋กœ ์—ฐ๋ฐฉ ์†Œ๋“์„ธ๋ฅผ ์›์ฒœ์ง•์ˆ˜ํ•ฉ๋‹ˆ๋‹ค. ์•„๋ž˜ ํ‘œ๋Š” ๋ฏธ๊ตญ ๊ทผ๋กœ์ž์— ๋Œ€ํ•œ ํ‘œ์ค€ ์›์ฒœ์ง•์ˆ˜ ํ•ญ๋ชฉ์„ ์š”์•ฝํ•ฉ๋‹ˆ๋‹ค.

ํ•ญ๋ชฉ ์›์ฒœ์ง•์ˆ˜์œจ ์ ์šฉ ๋Œ€์ƒ
์—ฐ๋ฐฉ ์ถ”๊ฐ€์†Œ๋“์„ธ 22% ์—ญ๋…„๋„ 1,000,000๋‹ฌ๋Ÿฌ๊นŒ์ง€์˜ ์ถ”๊ฐ€๊ธ‰์—ฌ
์—ฐ๋ฐฉ ์ถ”๊ฐ€์†Œ๋“์„ธ 37% 1,000,000๋‹ฌ๋Ÿฌ๋ฅผ ์ดˆ๊ณผํ•˜๋Š” ์ถ”๊ฐ€๊ธ‰์—ฌ ๋ถ€๋ถ„
์‚ฌํšŒ๋ณด์žฅ(OASDI) 6.2% ์—ฐ๊ฐ„ ์‚ฌํšŒ๋ณด์žฅ ์ž„๊ธˆ ๊ธฐ์ค€๊นŒ์ง€์˜ ๊ธ‰์—ฌ
๋ฉ”๋””์ผ€์–ด 1.45% ๋ชจ๋“  ๊ธ‰์—ฌ (์ž„๊ธˆ ํ•œ๋„ ์—†์Œ)
์ถ”๊ฐ€ ๋ฉ”๋””์ผ€์–ด +0.9% ํ•ด๋‹น ๊ธฐ์ค€์•ก ์ดˆ๊ณผ ๊ธ‰์—ฌ (์˜ˆ: ์‹ฑ๊ธ€ $200,000)

์ค‘์š”: ์ด ๋ฐฑ๋ถ„์œจ์€ ์›์ฒœ์ง•์ˆ˜ ์ˆ˜์น˜๋กœ, ๊ณ ์šฉ์ฃผ๊ฐ€ ๊ธ‰์—ฌ์—์„œ ๋ณ„๋„๋กœ ์ €์ถ•ํ•˜๋Š” ๊ธˆ์•ก์ž…๋‹ˆ๋‹ค. ์ตœ์ข… ๋‚ฉ๋ถ€ ์„ธ๊ธˆ์ด ์•„๋‹™๋‹ˆ๋‹ค. ์ฃผ(State) ๋ฐ ์ง€์—ญ(Local) ์†Œ๋“์„ธ ์›์ฒœ์ง•์ˆ˜๋„ ์ ์šฉ๋  ์ˆ˜ ์žˆ์œผ๋ฉฐ ์ง€์—ญ์— ๋”ฐ๋ผ ๋‹ค๋ฆ…๋‹ˆ๋‹ค. ์‹ค์ œ ์„ธ๊ธˆ ๋‚ฉ๋ถ€์•ก์€ ์—ฐ๊ฐ„ ์—ฐ๋ฐฉ ๋ฐ ์ฃผ ์„ธ๊ธˆ ์‹ ๊ณ  ์‹œ ๊ฒฐ์ •๋˜๋ฉฐ, ์ดˆ๊ณผ ์›์ฒœ์ง•์ˆ˜์•ก์€ ํ™˜๊ธ‰๋ฉ๋‹ˆ๋‹ค.

๊ด‘๊ณ 

ํ•ต์‹ฌ ์šฉ์–ด ์„ค๋ช…

์ด ๋ณด๋„ˆ์Šค
์†Œ๋“์„ธ๋‚˜ FICA ์›์ฒœ์ง•์ˆ˜๊ฐ€ ๊ณต์ œ๋˜๊ธฐ ์ „์— ๊ณ ์šฉ์ฃผ๊ฐ€ ์ง€๊ธ‰ํ•˜๋Š” ์ „์ฒด ์„ธ์ „ ๋ณด๋„ˆ์Šค ๊ธˆ์•ก์ž…๋‹ˆ๋‹ค.
์ˆœ (์ˆ˜๋ น) ๋ณด๋„ˆ์Šค
์›์ฒœ์ง•์ˆ˜์•ก์„ ์ด ๋ณด๋„ˆ์Šค์—์„œ ๋บ€ ํ›„ ์‹ค์ œ๋กœ ๋ฐ›๋Š” ๊ธˆ์•ก์ž…๋‹ˆ๋‹ค. ์€ํ–‰ ๊ณ„์ขŒ์— ์ž…๊ธˆ๋˜๋Š” ๊ธˆ์•ก์ž…๋‹ˆ๋‹ค.
์ •์•ก / ์ถ”๊ฐ€๊ธ‰์—ฌ ์›์ฒœ์ง•์ˆ˜์œจ
๋ณด๋„ˆ์Šค์™€ ๊ฐ™์€ ์ถ”๊ฐ€๊ธ‰์—ฌ์— ์ ์šฉ๋˜๋Š” ๊ณ ์ • ๋น„์œจ์ž…๋‹ˆ๋‹ค. ๊ตญ์„ธ์ฒญ(IRS) ํ‘œ์ค€ ์—ฐ๋ฐฉ ์ •์•ก ์„ธ์œจ์€ 22%์ด๋ฉฐ, ์—ญ๋…„๋„ 100๋งŒ ๋‹ฌ๋Ÿฌ๋ฅผ ์ดˆ๊ณผํ•˜๋Š” ์ถ”๊ฐ€๊ธ‰์—ฌ์— ๋Œ€ํ•ด 37%๋กœ ์ธ์ƒ๋ฉ๋‹ˆ๋‹ค.
์›์ฒœ์ง•์ˆ˜ ์„ธ๊ธˆ
๋ณด๋„ˆ์Šค์—์„œ ์ฐจ๊ฐ๋˜์–ด ์„ธ๋ฌด ๋‹น๊ตญ์— ๋Œ€์‹  ์†ก๊ธˆ๋˜๋Š” ๋‹ฌ๋Ÿฌ ๊ธˆ์•ก์ž…๋‹ˆ๋‹ค. ์ด ๋ณด๋„ˆ์Šค์— ์›์ฒœ์ง•์ˆ˜์œจ์„ ๊ณฑํ•˜์—ฌ ๊ณ„์‚ฐ๋ฉ๋‹ˆ๋‹ค.
์‹คํšจ ์„ธ์œจ
์—ฐ๊ฐ„ ์„ธ๊ธˆ ์‹ ๊ณ  ์‹œ ์ „์ฒด ์†Œ๋“์— ๋Œ€ํ•ด ์‹ค์ œ๋กœ ๋‚ฉ๋ถ€ํ•œ ์„ธ๊ธˆ์˜ ๋ฐฑ๋ถ„์œจ์ž…๋‹ˆ๋‹ค. ๋ชจ๋“  ์„ธ์œจ ๋‹จ๊ณ„์™€ ์„ธ๊ธˆ ๊ฐ๋ฉด์„ ํฌํ•จํ•˜๋ฉฐ ๋ณด๋„ˆ์Šค์— ์ ์šฉ๋œ ์ •์•ก ์›์ฒœ์ง•์ˆ˜์œจ๊ณผ ๋‹ค๋ฅผ ์ˆ˜ ์žˆ์Šต๋‹ˆ๋‹ค.
์ถ”๊ฐ€๊ธ‰์—ฌ
์ •๊ทœ ๊ธ‰์—ฌ ์™ธ์— ์ง€๊ธ‰๋˜๋Š” ๋ณด์ƒ์œผ๋กœ, ๋ณด๋„ˆ์Šค, ์ˆ˜์ˆ˜๋ฃŒ, ์ดˆ๊ณผ๊ทผ๋ฌด, ํ‡ด์ง๊ธˆ, ํŠน์ • ์†Œ๊ธ‰ ๊ธ‰์—ฌ๋ฅผ ํฌํ•จํ•ฉ๋‹ˆ๋‹ค. ๊ตญ์„ธ์ฒญ(IRS)์€ ๊ณ ์šฉ์ฃผ๊ฐ€ ์ด๋ฅผ ์ •์•ก ์ถ”๊ฐ€๊ธ‰์—ฌ์œจ๋กœ ์›์ฒœ์ง•์ˆ˜ํ•˜๊ฑฐ๋‚˜ ์ •๊ทœ ๊ธ‰์—ฌ์™€ ํ•ฉ์‚ฐํ•˜์—ฌ ์›์ฒœ์ง•์ˆ˜ํ•˜๋„๋ก ํ—ˆ์šฉํ•ฉ๋‹ˆ๋‹ค.

์†Œ๋“๊ณผ ๊ณ ์šฉ: ๋ฏธ๊ตญ

์„ธ๊ณ„์€ํ–‰ ์ž๋ฃŒ๋กœ ๋ณธ ๋ฏธ๊ตญ์˜ ํ‰๊ท  ์†Œ๋“๊ณผ ์‹ค์—…๋ฅ (์„ธ๊ณ„์™€ ๋น„๊ต). ์œ„์— ์ž…๋ ฅํ•˜๋Š” ์ˆ˜์น˜์˜ ๊ธฐ์ค€์ด ๋ฉ๋‹ˆ๋‹ค.

1์ธ๋‹น GNI 2025
88,810๋‹ฌ๋Ÿฌ
1์ธ๋‹น GDP(PPP) 2025
90,027๊ตญ์ œ๋‹ฌ๋Ÿฌ
์„ธ๊ณ„: 25,704
์‹ค์—…๋ฅ  2025
4.2%
์„ธ๊ณ„: 4.8%

์ตœ๊ทผ ๋ณ€ํ™” ์ƒ์Šน +7.1% 2025๋…„: 88,810๋‹ฌ๋Ÿฌ, 2024๋…„์—๋Š” 82,910๋‹ฌ๋Ÿฌ. ์ด ๋ณ€ํ™”๋Š” ๊ณตํ‘œ๋œ ๋‘ ์ˆ˜์น˜๋กœ CalculatorLib๊ฐ€ ๊ณ„์‚ฐํ•ฉ๋‹ˆ๋‹ค.

2025๋…„ ๋ฏธ๊ตญ์˜ 1์ธ๋‹น ๊ตญ๋ฏผ์ด์†Œ๋“์€ ์—ฐ 88,810๋‹ฌ๋Ÿฌ, ์›” ์•ฝ 7,401๋‹ฌ๋Ÿฌ์˜€์Šต๋‹ˆ๋‹ค. ์„ธ๊ณ„: 14,244๋‹ฌ๋Ÿฌ

๋ฏธ๊ตญ
์—ฐ๋„1์ธ๋‹น GNI(๋‹ฌ๋Ÿฌ)1์ธ๋‹น GDP, PPP(๊ตญ์ œ๋‹ฌ๋Ÿฌ)์‹ค์—…๋ฅ 
202588,81090,0274.2%
202482,91086,1704.0%
202379,95082,5873.6%
202277,23078,0093.7%
202171,51071,4415.3%
202064,63064,4658.1%
201965,84065,2283.7%
201863,04062,8763.9%
201758,86060,0484.4%
201656,83057,9774.9%

1์ธ๋‹น GNI(์•„ํ‹€๋ผ์Šค ๋ฐฉ์‹)๋Š” ๊ฒฝ์ œ ์ „์ฒด ์†Œ๋“์˜ ํ‰๊ท ์œผ๋กœ, ์ผ๋ฐ˜์ ์ธ ๊ธ‰์—ฌ๊ฐ€ ์•„๋‹™๋‹ˆ๋‹ค. PPP ๋‹ฌ๋Ÿฌ๋Š” ํ˜„์ง€ ๋ฌผ๊ฐ€๋ฅผ ๋ฐ˜์˜ํ•ด ์กฐ์ •ํ•œ ๊ฐ’์ž…๋‹ˆ๋‹ค.

์†Œ๋“์„ธ์™€ ์‚ฌํšŒ๋ณดํ—˜๋ฃŒ: ๋ฏธ๊ตญ

์†Œ๋“์„ธ ์ตœ๊ณ ์„ธ์œจ 2025๋…„
43.65%
ํ‰๊ท  ์ž„๊ธˆ์˜ 8.7๋ฐฐ๋ถ€ํ„ฐ
๊ทผ๋กœ์ž ์‚ฌํšŒ๋ณดํ—˜๋ฃŒ์œจ 2025๋…„
7.65% ยท 1.45%

2025๋…„ ๋ฏธ๊ตญ์˜ ๊ฐœ์ธ์†Œ๋“์„ธ ๋ฒ•์ • ์ตœ๊ณ ์„ธ์œจ(์ค‘์•™๊ณผ ์ง€๋ฐฉ ํ•ฉ์‚ฐ)์€ 43.65%์˜€์Šต๋‹ˆ๋‹ค. ํ‰๊ท  ์ž„๊ธˆ 73,520 USD์˜ 8.7๋ฐฐ, ์ฆ‰ ์—ฐ ์•ฝ 642,101 USD๋ถ€ํ„ฐ ์ ์šฉ๋ฉ๋‹ˆ๋‹ค.

๊ทผ๋กœ์ž ์‚ฌํšŒ๋ณดํ—˜๋ฃŒ์œจ์„ ์†Œ๋“ ๊ตฌ๊ฐ„๋ณ„๋กœ ๋‚ฎ์€ ๊ตฌ๊ฐ„๋ถ€ํ„ฐ ํ‘œ์‹œํ•ฉ๋‹ˆ๋‹ค. ๊ตฌ๊ฐ„ ๊ฒฝ๊ณ„ ๊ธˆ์•ก์€ ํ‘œ์‹œํ•˜์ง€ ์•Š์Šต๋‹ˆ๋‹ค.

OECD ๊ตญ๊ฐ€์˜ ์†Œ๋“์„ธ ์ตœ๊ณ ์„ธ์œจ

๊ตญ๊ฐ€์ตœ๊ณ ์„ธ์œจ์ ์šฉ ์‹œ์ž‘(ํ‰๊ท  ์ž„๊ธˆ์˜ ๋ฐฐ์ˆ˜)์—ฐ๋„
์ผ๋ณธ55.95%7.72025
ํ”„๋ž‘์Šค55.37%12.92025
๋Œ€ํ•œ๋ฏผ๊ตญ49.5%19.02025
๋…์ผ47.48%4.42025
์˜๊ตญ45%2.22025
๋ฏธ๊ตญ43.65%8.72025
ํŠ€๋ฅดํ‚ค์˜ˆ40.76%5.62025
๋ฉ•์‹œ์ฝ”35%20.62025

์ตœ๊ณ ์„ธ์œจ์€ ๊ฐ€์žฅ ๋†’์€ ์†Œ๋“ ๊ตฌ๊ฐ„์— ์ ์šฉ๋˜๋Š” ๋ฒ•์ • ์„ธ์œจ์ด๋ฉฐ, ๋Œ€๋ถ€๋ถ„์˜ ๊ทผ๋กœ์ž๊ฐ€ ๋‚ด๋Š” ์„ธ์œจ์ด ์•„๋‹™๋‹ˆ๋‹ค. OECD ์ž๋ฃŒ๋Š” OECD ํšŒ์›๊ตญ๋งŒ ํฌํ•จํ•ฉ๋‹ˆ๋‹ค.

๋ฏธ๊ตญ ๋ฐ ๋‹ค๋ฅธ ๋‚˜๋ผ

1์ธ๋‹น GNI(ํ˜„์žฌ ๋ฏธ๊ตญ ๋‹ฌ๋Ÿฌ, ์•„ํ‹€๋ผ์Šค ๋ฐฉ์‹) โ€” ๊ฐ ๋‚˜๋ผ์˜ ์ตœ์‹  ๊ณตํ‘œ ์—ฐ๋„.

  1. ๋ฏธ๊ตญ 88,810๋‹ฌ๋Ÿฌ (2025)
  2. ํ”„๋ž‘์Šค 48,630๋‹ฌ๋Ÿฌ (2025)
  3. ์ผ๋ณธ 38,340๋‹ฌ๋Ÿฌ (2025)
  4. ๋Œ€ํ•œ๋ฏผ๊ตญ 37,880๋‹ฌ๋Ÿฌ (2025)
  5. ์‚ฌ์šฐ๋””์•„๋ผ๋น„์•„ 36,070๋‹ฌ๋Ÿฌ (2025)
  6. ํŠ€๋ฅดํ‚ค์˜ˆ 16,300๋‹ฌ๋Ÿฌ (2025)
  7. ๋Ÿฌ์‹œ์•„ 15,960๋‹ฌ๋Ÿฌ (2025)
  8. ์„ธ๊ณ„ 14,244๋‹ฌ๋Ÿฌ (2025)
  9. ์ค‘๊ตญ 14,230๋‹ฌ๋Ÿฌ (2025)
  10. ๋ฉ•์‹œ์ฝ” 13,730๋‹ฌ๋Ÿฌ (2025)
  11. ๋ฒ ํŠธ๋‚จ 4,970๋‹ฌ๋Ÿฌ (2025)
  12. ์ธ๋„ 2,760๋‹ฌ๋Ÿฌ (2025)

์•„์ง ๊ณตํ‘œ๋œ ์ˆ˜์น˜๊ฐ€ ์—†๋Š” ๋‚˜๋ผ: ๋Œ€๋งŒ.

ํ–‰๋งˆ๋‹ค ์—ฐ๋„๊ฐ€ ๋‹ค๋ฅผ ์ˆ˜ ์žˆ์œผ๋ฉฐ, ๊ฐ ์ˆ˜์น˜๋Š” ํ•ด๋‹น ์—ฐ๋„์™€ ํ•จ๊ป˜ ํ‘œ์‹œ๋ฉ๋‹ˆ๋‹ค. ๋ชจ๋“  ๋‚˜๋ผ์— ๊ฐ™์€ ์„ธ๊ณ„์€ํ–‰ ์ง€ํ‘œ๋ฅผ ์‚ฌ์šฉํ•ฉ๋‹ˆ๋‹ค.

์ตœ์‹  ์ˆ˜์น˜: 2025 ๋ฐ์ดํ„ฐ ์—…๋ฐ์ดํŠธ 2026-10-18 ยท ์ตœ์‹ 

์ถœ์ฒ˜: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0

์›” ๋‹จ์œ„ ์ˆ˜์น˜๋Š” CalculatorLib์ด ์ด ๋ฐ์ดํ„ฐ๋กœ ๊ณ„์‚ฐํ–ˆ์Šต๋‹ˆ๋‹ค. ์ž๊ตญ ํ†ตํ™” ๊ธฐ์ค€ ์ตœ๊ณ ์„ธ์œจ ์ ์šฉ ์‹œ์ž‘ ๊ธˆ์•ก(๋ฐฐ์ˆ˜ ร— ํ‰๊ท  ์ž„๊ธˆ)์€ ์ด ๋ฐ์ดํ„ฐ๋กœ CalculatorLib๊ฐ€ ๊ณ„์‚ฐํ•œ ๊ฐ’์ž…๋‹ˆ๋‹ค.

์ถœ์ฒ˜ ์„ธ๋ถ€ ์ •๋ณด ๋ฐ ์ž‘์„ฑ ๋ฐฉ๋ฒ•

๋ฏธ๊ตญ์˜ ์†Œ๋“๊ณผ ๊ณ ์šฉ: ์ „์ฒด ์ˆ˜์น˜์™€ ์ถ”์ด

์ž์ฃผ ๋ฌป๋Š” ์งˆ๋ฌธ(FAQ)

22% ์„ธ์œจ์ด ํ•ญ์ƒ ๋งž๋‚˜์š”? IRS ์ •๋ฅ  ๋ณด์ถฉ ์ž„๊ธˆ ์›์ฒœ์ง•์ˆ˜์œจ์€ 100๋งŒ ๋‹ฌ๋Ÿฌ ์ดํ•˜ ๋ณด๋„ˆ์Šค์— ๋Œ€ํ•ด 22%, ๊ทธ ์ดˆ๊ณผ๋ถ„์— ๋Œ€ํ•ด์„œ๋Š” 37%๊ฐ€ ์ ์šฉ๋ฉ๋‹ˆ๋‹ค. ๋‹ค๋งŒ ์ด๋Š” ์–ด๋””๊นŒ์ง€๋‚˜ '์›์ฒœ์ง•์ˆ˜'์ผ ๋ฟ ์ตœ์ข… ์„ธ์•ก์€ ์•„๋‹™๋‹ˆ๋‹ค. ์‹ค์ œ ๋‚ฉ๋ถ€ํ•  ์„ธ๊ธˆ์€ ์„ธ๊ธˆ ์‹ ๊ณ (report)๋ฅผ ํ•  ๋•Œ ์ •์‚ฐ๋ฉ๋‹ˆ๋‹ค.

์ฃผ(ๅทž) ์†Œ๋“์„ธ๋„ ํฌํ•จ๋˜๋‚˜์š”? ์•„๋‹ˆ์š”. ์ „์ฒด ์›์ฒœ์ง•์ˆ˜์•ก์„ ์ถ”์ •ํ•˜๋ ค๋ฉด ์ž…๋ ฅํ•˜๋Š” ์„ธ์œจ์— ์ฃผ์„ธ์™€ ์ง€๋ฐฉ์„ธ ๋น„์œจ์„ ๋”ํ•ด ์ฃผ์„ธ์š”.

์›์ฒœ์ง•์ˆ˜์•ก์ด ์‹ค์ œ ์„ธ์œจ๋ณด๋‹ค ๋†’์€ ์ด์œ ๋Š”? ์ •๋ฅ  ๋ณด์ถฉ ์ž„๊ธˆ ์›์ฒœ์ง•์ˆ˜๋Š” ์‹คํšจ์„ธ์œจ๋ณด๋‹ค ๋†’์„ ์ˆ˜ ์žˆ์Šต๋‹ˆ๋‹ค. ๋” ๋–ผ์ธ ๊ธˆ์•ก์€ ๋ณดํ†ต ์—ฐ๋ง ์„ธ๊ธˆ ์‹ ๊ณ  ์‹œ ํ™˜๊ธ‰์œผ๋กœ ๋Œ๋ ค๋ฐ›๊ฒŒ ๋ฉ๋‹ˆ๋‹ค.

์ถœ์ฒ˜ ๋ฐ ์ฐธ๊ณ  ์ž๋ฃŒ

  • Publication 15 (2026), Employer's Tax Guide โ€” Internal Revenue Service. The 22% default is the optional flat federal withholding rate on supplemental wages; 37% applies to supplemental wages over $1 million. ยท ์‹œํ–‰์ผ 2026-01-01 ยท ํ™•์ธ์ผ 2026-11-05
์ตœ์ข… ์—…๋ฐ์ดํŠธ:

๊ธˆ์œต ์ธ๊ธฐ ๊ณ„์‚ฐ๊ธฐ

๊ธˆ์œต ๊ณ„์‚ฐ๊ธฐ ์ „์ฒด ๋ณด๊ธฐ