Công cụ tính tiền thưởng thực nhận sau thuế là gì?
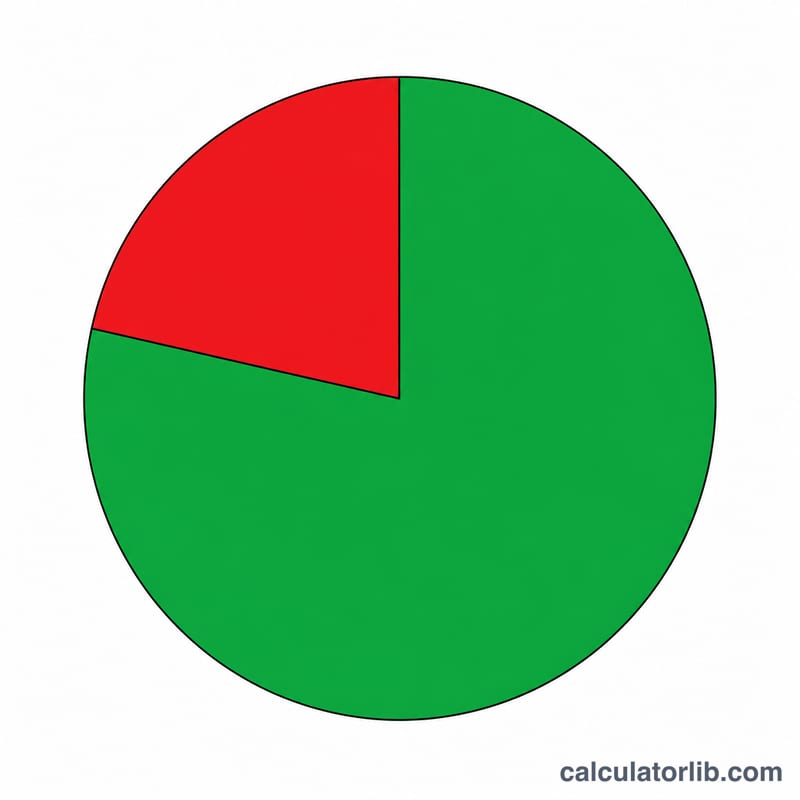
Công cụ này giúp bạn ước tính số tiền thưởng thực sự còn lại sau khi áp dụng mức khấu trừ thuế cố định. Tại Mỹ, người sử dụng lao động thường khấu trừ các khoản thu nhập bổ sung như tiền thưởng theo một mức thuế liên bang cố định (22% đối với khoản tiền tới 1 triệu USD theo quy định hiện hành của IRS). Công cụ áp dụng mô hình thuế suất cố định đơn giản để bạn nhanh chóng thấy được số tiền thực nhận. Lưu ý: công cụ không tính đến thuế tiểu bang, các khoản đóng góp An sinh Xã hội (Social Security), Medicare hay các khoản khấu trừ khác, trừ khi bạn đã cộng gộp chúng vào tỷ lệ mà bạn nhập. Đây là công cụ dành cho hệ thống thuế của Mỹ — nếu bạn ở Việt Nam, quy định thuế thu nhập cá nhân áp dụng cho tiền thưởng sẽ khác và được tính theo biểu thuế lũy tiến.
Cách sử dụng
Nhập số tiền thưởng gộp và mức khấu trừ thuế cố định theo phần trăm. Công cụ sẽ ngay lập tức trả về số tiền thưởng thực nhận, số thuế bị khấu trừ và bảng tóm tắt các thông tin bạn đã nhập. Để ước tính tổng mức khấu trừ, hãy cộng các tỷ lệ thuế liên bang, thuế tiểu bang và thuế tiền lương lại thành một tỷ lệ duy nhất.
Giải thích công thức
Phép tính rất đơn giản:
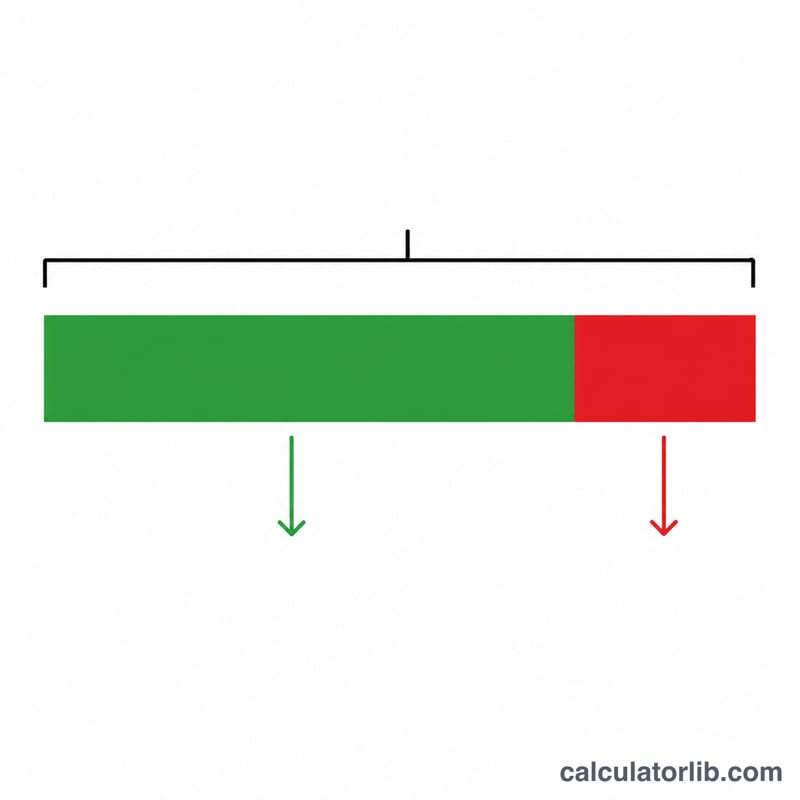
$$\text{Tiền thưởng thực nhận} = \text{Tiền thưởng gộp} \times \left(1 - \frac{\text{Tỷ lệ thuế cố định}}{100}\right)$$Số thuế bị khấu trừ bằng \(\text{Tiền thưởng gộp} \times \left(\frac{\text{Tỷ lệ thuế cố định}}{100}\right)\). Ví dụ, với mức 22% thì 78% tiền thưởng sẽ đến tay bạn.
Ví dụ minh họa
Giả sử bạn nhận được khoản thưởng 5.000 USD và công ty khấu trừ theo mức thuế bổ sung cố định 22% của IRS. Thuế bị khấu trừ \(= 5.000 \text{ USD} \times 0{,}22 = 1.100 \text{ USD}\). Tiền thưởng thực nhận \(= 5.000 \text{ USD} - 1.100 \text{ USD} =\) 3.900 USD. Vậy bạn nhận về 3.900 USD.
Thưởng Mang Về Nhà Theo Các Tỷ Lệ Khấu Trừ Phổ Biến
Bảng dưới đây cho thấy bạn giữ lại bao nhiêu từ một khoản thưởng sau khi áp dụng tỷ lệ khấu trừ cố định (bổ sung). Thưởng ròng mang về nhà được tính như sau:
$$\text{Thưởng Ròng} = \text{Thưởng Gốc} \times \left(1 - \frac{\text{Tỷ Lệ}}{100}\right)$$Tỷ lệ 22% là tỷ lệ cố định tiêu chuẩn của IRS cho tiền lương bổ sung lên đến 1 triệu đô la; các tỷ lệ cao hơn minh họa điều gì xảy ra khi người sử dụng lao động gộp khoản thưởng với tiền lương thường xuyên hoặc áp dụng một con số khấu trừ cao hơn. Đây là ước tính khấu trừ, không phải trách vụ thuế cuối cùng của bạn.
| Thưởng Gốc | 22% — Thuế / Ròng | 27% — Thuế / Ròng | 32% — Thuế / Ròng | 37% — Thuế / Ròng |
|---|---|---|---|---|
| $1.000 | $220 / $780 | $270 / $730 | $320 / $680 | $370 / $630 |
| $5.000 | $1.100 / $3.900 | $1.350 / $3.650 | $1.600 / $3.400 | $1.850 / $3.150 |
| $10.000 | $2.200 / $7.800 | $2.700 / $7.300 | $3.200 / $6.800 | $3.700 / $6.300 |
Hãy nhớ rằng Bảo hiểm Xã hội và Medicare (FICA) cũng được khấu trừ từ các khoản thưởng ngoài khấu trừ thuế thu nhập, vì vậy một phiếu lương thực tế có thể hiển thị ít hơn các con số ở trên. Bất kỳ khoản khấu trừ thừa nào cũng được hòa giải khi bạn nộp tờ khai thuế hàng năm của mình.
Tỷ Lệ Tham Chiếu Khấu Trừ Bổ Sung IRS
Một khoản thưởng được phân loại là tiền lương bổ sung bởi IRS. Khi được thanh toán riêng biệt so với tiền lương thường xuyên, người sử dụng lao động thường khấu trừ thuế thu nhập liên bang ở tỷ lệ phần trăm cố định. Bảng tóm tắt các thành phần khấu trừ tiêu chuẩn cho nhân viên Mỹ.
| Thành Phần | Tỷ Lệ Khấu Trừ | Áp Dụng Cho |
|---|---|---|
| Thuế thu nhập bổ sung liên bang | 22% | Tiền lương bổ sung lên đến $1.000.000 trong một năm dương lịch |
| Thuế thu nhập bổ sung liên bang | 37% | Phần tiền lương bổ sung vượt quá $1.000.000 |
| Bảo hiểm Xã hội (OASDI) | 6,2% | Tiền lương lên đến cơ sở lương hàng năm của Bảo hiểm Xã hội |
| Medicare | 1,45% | Tất cả tiền lương (không có giới hạn lương) |
| Medicare Bổ Sung | +0,9% | Tiền lương vượt quá ngưỡng áp dụng (ví dụ $200.000 độc thân) |
Quan trọng: Các tỷ lệ phần trăm này là những con số khấu trừ — những khoản tiền mà người sử dụng lao động giữ lại từ tiền lương của bạn. Chúng không phải là tổng thuế cuối cùng mà bạn nợ. Khấu trừ thuế thu nhập tiểu bang và địa phương cũng có thể áp dụng và khác nhau theo từng khu vực pháp lý. Trách vụ thuế thực tế của bạn được xác định khi bạn nộp tờ khai thuế liên bang và tiểu bang hàng năm, và khấu trừ thừa được hoàn lại.
Các Thuật Ngữ Chính Được Giải Thích
- Thưởng gốc
- Số tiền thưởng đầy đủ trước thuế mà người sử dụng lao động trao thưởng trước khi bất kỳ khoản khấu trừ thuế thu nhập hoặc FICA nào được deducted.
- Thưởng ròng (mang về nhà)
- Số tiền bạn thực sự nhận được sau khi khấu trừ bị trừ từ thưởng gốc — những gì chuyển vào tài khoản ngân hàng của bạn.
- Tỷ lệ khấu trừ cố định / bổ sung
- Một phần trăm cố định được áp dụng cho tiền lương bổ sung như thưởng. Tỷ lệ liên bang tiêu chuẩn cố định của IRS là 22% (tăng lên 37% trên tiền lương bổ sung vượt quá 1 triệu đô la mỗi năm).
- Thuế được khấu trừ
- Số tiền được loại bỏ khỏi khoản thưởng của bạn và gửi đến cơ quan thuế thay mặt bạn. Nó được tính bằng thưởng gốc nhân với tỷ lệ khấu trừ.
- Tỷ lệ thuế hiệu quả
- Tỷ lệ phần trăm thực tế của tổng thu nhập của bạn được trả dưới dạng thuế sau khi tờ khai hàng năm của bạn được nộp — nó kết hợp tất cả các dấu ngoặc và tín dụng và thường khác với tỷ lệ khấu trừ cố định được áp dụng cho khoản thưởng.
- Tiền lương bổ sung
- Tiền bù được trả ngoài tiền lương thường xuyên, bao gồm thưởng, hoa hồng, làm thêm giờ, tiền trợ cấp thôi việc và một số khoản bù trừ lùi. IRS cho phép người sử dụng lao động khấu trừ trên các khoản này theo tỷ lệ bổ sung cố định hoặc bằng cách gộp chúng với tiền lương thường xuyên.
Thu nhập và việc làm: Hoa Kỳ
Thu nhập bình quân và tỷ lệ thất nghiệp tại Hoa Kỳ so với thế giới, theo Ngân hàng Thế giới: mốc tham chiếu cho các con số bạn nhập ở trên.
- GNI bình quân đầu người 2025
- 88.810 USD
- GDP bình quân đầu người theo PPP 2025
- 90.027 USD quốc tế
- Thế giới: 25.704
- Tỷ lệ thất nghiệp 2025
- 4,2%
- Thế giới: 4,8%
Thay đổi gần nhất Tăng +7,1% 2025: 88.810 USD, so với 82.910 USD của 2024. CalculatorLib tính mức thay đổi này từ hai số liệu đã công bố.
Năm 2025, tổng thu nhập quốc dân bình quân đầu người của Hoa Kỳ là 88.810 đô la Mỹ một năm, khoảng 7.401 đô la Mỹ một tháng. Thế giới: 14.244 USD
| Năm | GNI bình quân đầu người (USD) | GDP bình quân đầu người, PPP (USD quốc tế) | Thất nghiệp |
|---|---|---|---|
| 2025 | 88.810 | 90.027 | 4,2% |
| 2024 | 82.910 | 86.170 | 4,0% |
| 2023 | 79.950 | 82.587 | 3,6% |
| 2022 | 77.230 | 78.009 | 3,7% |
| 2021 | 71.510 | 71.441 | 5,3% |
| 2020 | 64.630 | 64.465 | 8,1% |
| 2019 | 65.840 | 65.228 | 3,7% |
| 2018 | 63.040 | 62.876 | 3,9% |
| 2017 | 58.860 | 60.048 | 4,4% |
| 2016 | 56.830 | 57.977 | 4,9% |
GNI bình quân đầu người (phương pháp Atlas) là mức bình quân của mọi khoản thu nhập trong nền kinh tế, không phải mức lương điển hình; đô la PPP đã điều chỉnh theo mặt bằng giá trong nước.
Thuế thu nhập cá nhân và bảo hiểm xã hội: Hoa Kỳ
- Thuế suất thu nhập cao nhất 2025
- 43,65%
- từ 8,7 × mức lương bình quân
- Bảo hiểm xã hội người lao động đóng 2025
- 7,65% · 1,45%
Năm 2025, thuế suất thuế thu nhập cá nhân cao nhất theo luật của Hoa Kỳ (cộng cả trung ương và địa phương) là 43,65%. Mức này áp dụng từ 8,7 lần mức lương bình quân 73.520 USD, tức là từ khoảng 642.101 USD mỗi năm.
Tỷ lệ đóng bảo hiểm xã hội của người lao động theo các bậc thu nhập liên tiếp, bậc thấp nhất trước; không hiển thị ngưỡng của từng bậc.
Thuế suất thu nhập cao nhất ở các nước OECD
| Quốc gia | Thuế suất cao nhất | Áp dụng từ (× lương bình quân) | Năm |
|---|---|---|---|
| Nhật Bản | 55,95% | 7,7 | 2025 |
| Pháp | 55,37% | 12,9 | 2025 |
| Hàn Quốc | 49,5% | 19,0 | 2025 |
| Đức | 47,48% | 4,4 | 2025 |
| Vương quốc Anh | 45% | 2,2 | 2025 |
| Hoa Kỳ | 43,65% | 8,7 | 2025 |
| Thổ Nhĩ Kỳ | 40,76% | 5,6 | 2025 |
| Mexico | 35% | 20,6 | 2025 |
Thuế suất cao nhất là mức theo luật áp cho phần thu nhập cao nhất, không phải mức mà đa số người lao động phải nộp. Số liệu OECD chỉ gồm các nước thành viên OECD.
Hoa Kỳ và các nước khác
GNI bình quân đầu người theo đô la Mỹ hiện hành (phương pháp Atlas) — năm công bố gần nhất của từng nước.
- Hoa Kỳ 88.810 USD (2025)
- Pháp 48.630 USD (2025)
- Nhật Bản 38.340 USD (2025)
- Hàn Quốc 37.880 USD (2025)
- Ả Rập Xê-út 36.070 USD (2025)
- Thổ Nhĩ Kỳ 16.300 USD (2025)
- Nga 15.960 USD (2025)
- Thế giới 14.244 USD (2025)
- Trung Quốc 14.230 USD (2025)
- Mexico 13.730 USD (2025)
- Việt Nam 4.970 USD (2025)
- Ấn Độ 2.760 USD (2025)
Chưa có số liệu công bố cho Đài Loan.
Năm có thể khác nhau giữa các dòng: mỗi số đi kèm năm của chính nó. Cùng một chỉ số World Bank cho mọi nước.
Số liệu mới nhất: 2025 Dữ liệu cập nhật ngày 2026-10-18 · mới
Nguồn: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Các con số theo tháng do CalculatorLib tính từ dữ liệu này. Ngưỡng áp thuế suất cao nhất tính bằng nội tệ (bội số × lương bình quân) do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Câu hỏi thường gặp
Mức 22% có luôn đúng không? Mức khấu trừ thuế bổ sung cố định của IRS là 22% đối với tiền thưởng tới 1 triệu USD, và 37% đối với phần vượt quá con số đó. Đây là mức khấu trừ tạm thời, không phải số thuế cuối cùng — nghĩa vụ thuế thực tế của bạn sẽ được quyết toán khi nộp tờ khai thuế.
Công cụ có tính thuế tiểu bang không? Không. Để ước tính tổng mức khấu trừ, hãy cộng thêm tỷ lệ thuế tiểu bang và thuế địa phương vào con số bạn nhập vào.
Vì sao mức khấu trừ của tôi cao hơn thuế suất thực tế? Mức khấu trừ bổ sung cố định có thể cao hơn thuế suất hiệu dụng của bạn. Phần khấu trừ thừa thường sẽ được hoàn lại khi bạn nộp tờ khai thuế hằng năm.