什麼是美國獎金稅後實領計算機?
這個工具能幫你快速估算:在套用固定預扣稅率後,一筆獎金實際能留在口袋裡的金額有多少。在美國,雇主通常會以固定的聯邦稅率來預扣獎金等「補充工資」(supplemental wages),依現行 IRS 規定,100 萬美元以下的部分適用 22% 的固定稅率。本計算機採用簡單的固定稅率模型,讓你一眼看出稅後淨額。提醒:除非你把這些稅率一併加進輸入的數字裡,否則計算結果並不包含州稅、社會安全稅(Social Security)、聯邦醫療保險稅(Medicare)或其他扣項。
如何使用
輸入你的獎金總額,以及以百分比表示的固定預扣稅率,計算機就會立刻顯示你的稅後淨獎金、預扣稅額,以及輸入內容的摘要。若想更貼近實際的總預扣金額,可以把聯邦、州與薪資稅的百分比加總成一個稅率再輸入。
公式說明
計算方式很單純:
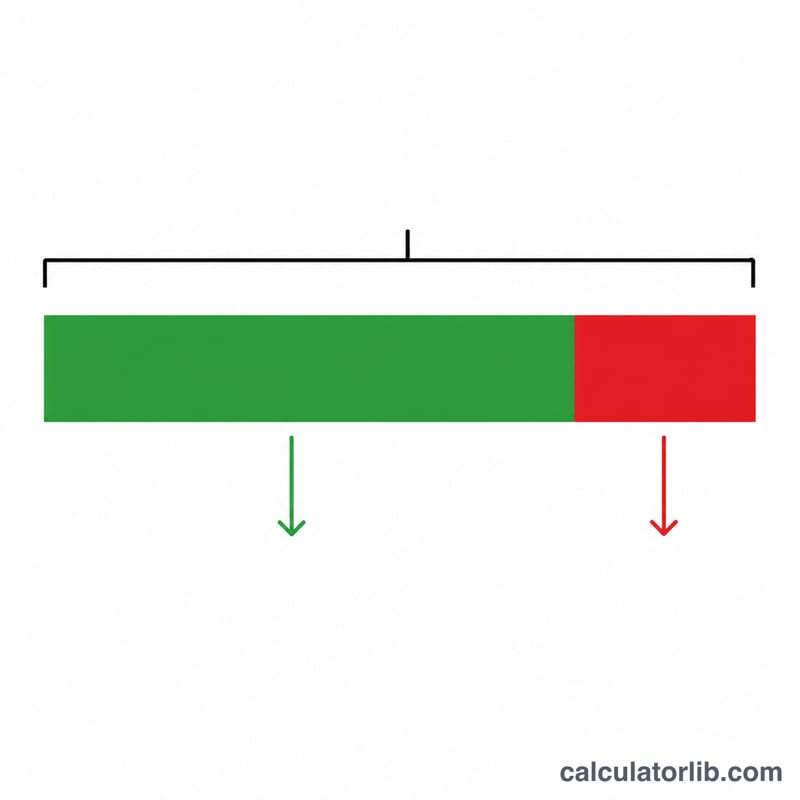
$$\text{淨獎金} = \text{獎金總額} \times \left(1 - \frac{\text{固定稅率}}{100}\right)$$預扣稅額則等於 \(\text{獎金總額} \times \left(\frac{\text{固定稅率}}{100}\right)\)。舉例來說,22% 的稅率代表有 78% 的獎金會進到你的口袋。
實際範例
假設你領到一筆 $5,000 的獎金,雇主依 IRS 補充工資固定稅率 22% 預扣。預扣稅額 \(= \$5{,}000 \times 0.22 = \$1{,}100\)。淨獎金 \(= \$5{,}000 - \$1{,}100 =\) $3,900。換句話說,你實際領到 $3,900。
不同預扣稅率的年終獎金淨收入
下表顯示在應用統一(補充)預扣稅率後,你實際保留的獎金金額。淨獎金計算方式為:
$$\text{淨獎金} = \text{總獎金} \times \left(1 - \frac{\text{稅率}}{100}\right)$$22% 的稅率是美國國稅局對不超過 100 萬美元的補充工資的標準統一稅率;較高的稅率說明了當僱主將獎金與常規工資合併或應用更高預扣數額時會發生什麼情況。這些是預扣稅估計,而非你的最終稅務責任。
| 總獎金 | 22% — 稅款 / 淨額 | 27% — 稅款 / 淨額 | 32% — 稅款 / 淨額 | 37% — 稅款 / 淨額 |
|---|---|---|---|---|
| $1,000 | $220 / $780 | $270 / $730 | $320 / $680 | $370 / $630 |
| $5,000 | $1,100 / $3,900 | $1,350 / $3,650 | $1,600 / $3,400 | $1,850 / $3,150 |
| $10,000 | $2,200 / $7,800 | $2,700 / $7,300 | $3,200 / $6,800 | $3,700 / $6,300 |
請記住,社會保障稅和醫療保險稅(FICA)也會從獎金中預扣,覆蓋在所得稅預扣之上,因此實際的薪酬支票可能會略少於上述數字。任何過度預扣在你提交年度稅務申報表時會進行調整。
美國國稅局補充預扣稅率參考
獎金被美國國稅局分類為補充工資。當單獨支付而非與常規工資合併支付時,僱主通常會按統一百分比預扣聯邦所得稅。下表總結了美國僱員的標準預扣稅成分。
| 成分 | 預扣稅率 | 適用於 |
|---|---|---|
| 聯邦補充所得稅 | 22% | 一個日曆年內不超過 100 萬美元的補充工資 |
| 聯邦補充所得稅 | 37% | 超過 100 萬美元的補充工資部分 |
| 社會保障稅(OASDI) | 6.2% | 不超過年度社會保障工資基數的工資 |
| 醫療保險稅 | 1.45% | 所有工資(無工資上限) |
| 附加醫療保險稅 | +0.9% | 超過適用門檻的工資(例如單身 $200,000) |
重要提示:這些百分比是預扣稅數字 — 僱主從你的薪資中扣除的金額。它們不是你最終應繳稅款。州和地方所得稅預扣也可能適用,各州有所不同。你的實際稅務責任在你提交年度聯邦和州稅務申報表時確定,過度預扣會被退款。
關鍵術語解釋
- 總獎金
- 你的僱主授予的完整稅前獎金金額,扣除任何所得稅或 FICA 預扣之前。
- 淨(實際收入)獎金
- 從總獎金中減去預扣後你實際收到的金額 — 進入你銀行帳戶的錢。
- 統一 / 補充預扣稅率
- 應用於補充工資(例如獎金)的固定百分比。美國國稅局的標準統一聯邦稅率為 22%(在超過年度 100 萬美元的補充薪酬上升至 37%)。
- 預扣稅款
- 從你的獎金中扣除並代表你繳納給稅務部門的美元金額。它的計算方式為總獎金乘以預扣稅率。
- 有效稅率
- 一旦你的年度申報表提交後,你支付的總收入的實際百分比 — 它融合了所有稅級和抵免,通常與應用於獎金的統一預扣稅率不同。
- 補充工資
- 除常規工資外支付的薪酬,包括獎金、佣金、加班費、遣散費和某些補付工資。美國國稅局允許僱主以統一補充稅率或通過將其與常規工資合併的方式預扣這些稅款。
收入與就業:美國
世界銀行資料:美國的平均收入與失業率,並與世界比較,可作為您在上方輸入數值的參考。
- 人均GNI 2025
- 88,810美元
- 人均GDP(PPP) 2025
- 90,027國際元
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
最近變化 上升 +7.1% 2025年:88,810美元,2024年為82,910美元。 此變化由 CalculatorLib 根據兩個已公布的數字計算。
2025年,美國人均國民所得毛額為每年88,810美元,約合每月7,401美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(國際元) | 失業率 |
|---|---|---|---|
| 2025 | 88,810 | 90,027 | 4.2% |
| 2024 | 82,910 | 86,170 | 4.0% |
| 2023 | 79,950 | 82,587 | 3.6% |
| 2022 | 77,230 | 78,009 | 3.7% |
| 2021 | 71,510 | 71,441 | 5.3% |
| 2020 | 64,630 | 64,465 | 8.1% |
| 2019 | 65,840 | 65,228 | 3.7% |
| 2018 | 63,040 | 62,876 | 3.9% |
| 2017 | 58,860 | 60,048 | 4.4% |
| 2016 | 56,830 | 57,977 | 4.9% |
人均GNI(阿特拉斯法)是經濟中全部所得的平均值,並非典型薪資;PPP美元已依當地物價調整。
個人所得稅與社會保險:美國
- 個人所得稅最高稅率 2025年
- 43.65%
- 自平均薪資的8.7倍起
- 受僱者社會保險費率 2025年
- 7.65% · 1.45%
2025年,美國的個人所得稅法定最高稅率(中央與地方合計)為43.65%。自平均薪資73,520 USD的8.7倍起適用,即每年約642,101 USD起。
受僱者社會保險費率按連續的所得級距列出,從最低級距開始;未顯示各級距的界限。
經合組織國家的個人所得稅最高稅率
| 國家 | 最高稅率 | 適用起點(平均薪資的倍數) | 年份 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| 法國 | 55.37% | 12.9 | 2025 |
| 南韓 | 49.5% | 19.0 | 2025 |
| 德國 | 47.48% | 4.4 | 2025 |
| 英國 | 45% | 2.2 | 2025 |
| 美國 | 43.65% | 8.7 | 2025 |
| 土耳其 | 40.76% | 5.6 | 2025 |
| 墨西哥 | 35% | 20.6 | 2025 |
最高稅率是適用於最高所得部分的法定稅率,並非多數勞工實際適用的稅率。經合組織資料僅涵蓋其會員國。
美國與其他國家
人均 GNI(現價美元,圖表集法)— 各國最新公布的年份。
- 美國 88,810美元 (2025)
- 法國 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 南韓 37,880美元 (2025)
- 沙烏地阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄羅斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中國 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 印度 2,760美元 (2025)
台灣尚無已公布的數字。
各列的年份可能不同:每個數字都標註其所屬年份。所有國家使用同一項世界銀行指標。
最新數據:2025 資料更新於 2026-10-18 · 最新
來源: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月度數值由CalculatorLib根據這些資料計算。 以本國貨幣計的最高稅率起點(倍數 × 平均薪資)由CalculatorLib根據這些資料計算。
來源詳情與統計方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
常見問題
22% 這個稅率一定正確嗎? IRS 對補充工資的固定預扣稅率,在獎金 100 萬美元以下時為 22%,超過的部分則為 37%。要注意這只是「預扣」,並非你最終的應繳稅額——真正的稅務責任會在你申報年度報稅時結算。
這有包含州稅嗎? 沒有。若想估算總預扣金額,請把你所在州與地方的稅率加進你輸入的百分比中。
為什麼預扣的稅比我實際的稅率還高? 固定的補充工資預扣率可能高於你的實際有效稅率。多扣的部分通常會在你申報年度報稅後退還給你。