ボーナス手取り計算機とは?
このツールは、定率の源泉徴収率を適用した後に、ボーナスのうち実際に手元に残る金額を概算するものです。米国では、ボーナスなどの「補足的賃金(supplemental wages)」に対し、雇用主が連邦の定率で源泉徴収するのが一般的です(現行のIRS=米国内国歳入庁のルールでは、100万ドルまでの金額に対して22%)。この計算機はシンプルな定率モデルを採用しているため、手取り額をすぐに把握できます。なお、入力する税率に含めない限り、州税・社会保障税(Social Security)・メディケア(Medicare)・その他の控除は反映されません。これは米国の制度を前提としたツールであり、日本の源泉徴収や年末調整の仕組みとは異なる点にご注意ください。
使い方
ボーナスの総支給額と、定率の源泉徴収率(パーセント)を入力してください。計算機が、手取り(純受取)ボーナス、源泉徴収される税額、入力内容の概要を即座に表示します。源泉徴収の合計をおおまかに見積もりたい場合は、連邦税・州税・給与税の各パーセントを合算し、ひとつの税率として入力してください。
計算式の解説
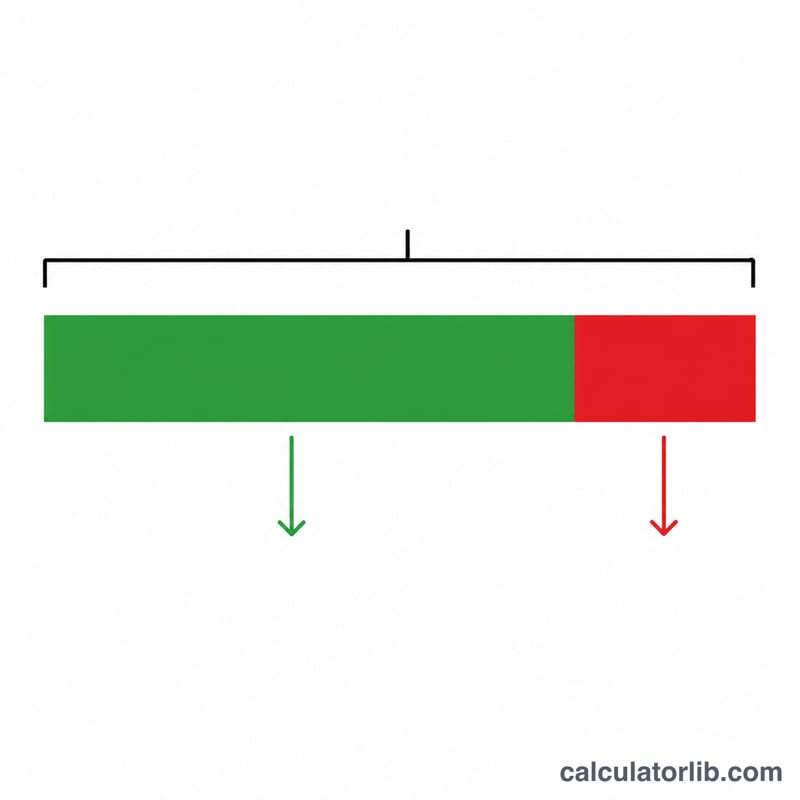
計算はいたってシンプルです。$$\text{手取りボーナス} = \text{総支給ボーナス} \times \left(1 - \frac{\text{定率税率}}{100}\right)$$ 源泉徴収される税額は、$$\text{源泉徴収税額} = \text{総支給ボーナス} \times \frac{\text{定率税率}}{100}$$ で求められます。たとえば税率が22%なら、ボーナスの78%が手元に残る計算です。
計算例
たとえば5,000ドルのボーナスを受け取り、雇用主がIRSの補足的賃金に対する定率22%で源泉徴収したとします。$$\text{源泉徴収額} = \$5{,}000 \times 0.22 = \$1{,}100$$ $$\text{手取りボーナス} = \$5{,}000 - \$1{,}100 = \mathbf{\$3{,}900}$$ つまり、手元に残るのは3,900ドルです。
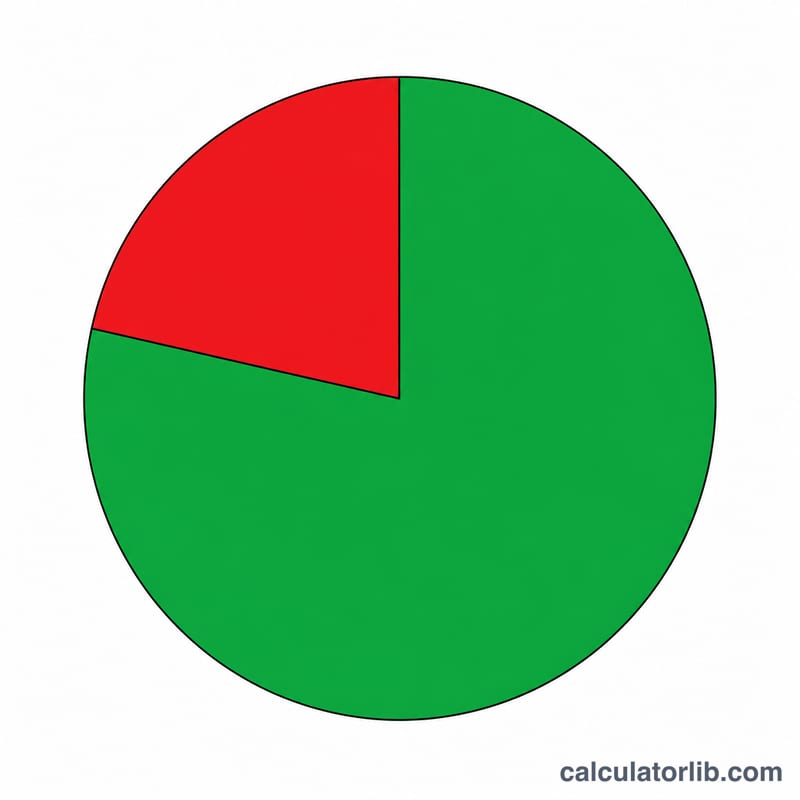
一般的な源泉徴収率でのボーナス手取り
以下の表は、一律(追加)源泉徴収率が適用された後、ボーナスのどのくらいを手元に残すかを示しています。純粋な手取りは次のように計算されます:
$$\text{純粋な手取りボーナス} = \text{総支給ボーナス} \times \left(1 - \frac{\text{率}}{100}\right)$$22%の率はIRSが100万ドルまでの追加給与に対して定める標準一律率です。より高い率は、雇用主がボーナスを通常の給与と合算したり、より高い源泉徴収額を適用した場合を示しています。これらは源泉徴収の見積もりであり、最終的な納税額ではありません。
| 総支給ボーナス | 22% — 税額 / 手取り | 27% — 税額 / 手取り | 32% — 税額 / 手取り | 37% — 税額 / 手取り |
|---|---|---|---|---|
| $1,000 | $220 / $780 | $270 / $730 | $320 / $680 | $370 / $630 |
| $5,000 | $1,100 / $3,900 | $1,350 / $3,650 | $1,600 / $3,400 | $1,850 / $3,150 |
| $10,000 | $2,200 / $7,800 | $2,700 / $7,300 | $3,200 / $6,800 | $3,700 / $6,300 |
ボーナスからは所得税源泉徴収に加えて、社会保障税とメディケア(FICA)も源泉徴収されるため、実際の給与は上記の数字よりもやや少なくなる場合があります。過剰源泉徴収は、年間税務申告書を提出する際に調整されます。
IRS追加給与源泉徴収参照税率
ボーナスはIRSにより追加給与に分類されます。通常の給与から別途支給される場合、雇用主は通常、所得税を一律のパーセンテージで源泉徴収します。以下の表はアメリカ合衆国の従業員を対象とした標準源泉徴収構成要素をまとめています。
| 構成要素 | 源泉徴収率 | 対象 |
|---|---|---|
| 連邦追加所得税 | 22% | カレンダー年間100万ドルまでの追加給与 |
| 連邦追加所得税 | 37% | 100万ドルを超える追加給与部分 |
| 社会保障(OASDI) | 6.2% | 年間社会保障賃金ベースまでの給与 |
| メディケア | 1.45% | すべての給与(賃金上限なし) |
| 追加メディケア | +0.9% | 適用となる閾値を超える給与(例:単身者$200,000) |
重要:これらのパーセンテージは源泉徴収数字です。雇用主があなたの給与から確保する金額です。これらはあなたが最終的に支払う税額ではありません。州および地方の所得税源泉徴収も適用される可能性があり、管轄区域によって異なります。あなたの実際の納税額は、年間の連邦および州の税務申告書を提出する際に決定され、過剰源泉徴収は返金されます。
主要用語の説明
- 総支給ボーナス
- 所得税やFICA源泉徴収が控除される前に、雇用主から支給されるボーナスの全額です。
- 純額(手取り)ボーナス
- 総支給ボーナスから源泉徴収を差し引いた後に実際に受け取る金額です。銀行口座に入金されます。
- 一律/追加源泉徴収率
- ボーナスなどの追加給与に適用される固定パーセンテージです。IRSの標準的な一律連邦率は22%です(年間100万ドルを超える追加給与に対しては37%に上昇します)。
- 源泉徴収された税額
- あなたのボーナスから差し引かれて税務当局に代わりに送金される金額です。総支給ボーナスに源泉徴収率を掛けることで計算されます。
- 実効税率
- 年間税務申告書が提出された後の総所得に対する実際の納税パーセンテージです。すべての税率帯とクレジットが混合されており、しばしばボーナスに適用される一律源泉徴収率と異なります。
- 追加給与
- 通常の給与に加えて支給される報酬であり、ボーナス、手数料、残業代、退職金、および特定の遡及支払いが含まれます。IRSは雇用主が一律追加給与率でこれらに源泉徴収するか、通常の給与と合算することを認めています。
所得と雇用:アメリカ合衆国
アメリカ合衆国の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 88,810米ドル
- 1人当たりGDP(PPP) 2025
- 90,027国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +7.1% 2025年:88,810米ドル(2024年は82,910米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のアメリカ合衆国の1人当たり国民総所得は年88,810米ドル、月に換算すると約7,401米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 88,810 | 90,027 | 4.2% |
| 2024 | 82,910 | 86,170 | 4.0% |
| 2023 | 79,950 | 82,587 | 3.6% |
| 2022 | 77,230 | 78,009 | 3.7% |
| 2021 | 71,510 | 71,441 | 5.3% |
| 2020 | 64,630 | 64,465 | 8.1% |
| 2019 | 65,840 | 65,228 | 3.7% |
| 2018 | 63,040 | 62,876 | 3.9% |
| 2017 | 58,860 | 60,048 | 4.4% |
| 2016 | 56,830 | 57,977 | 4.9% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:アメリカ合衆国
- 所得税の最高税率 2025年
- 43.65%
- 平均賃金の8.7倍から
- 被用者の社会保険料率 2025年
- 7.65% · 1.45%
2025年のアメリカ合衆国の個人所得税の法定最高税率(国と地方の合計)は43.65%でした。平均賃金73,520 USDの8.7倍、つまり年およそ642,101 USDから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
アメリカ合衆国と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
22%という税率はいつでも正しいの? IRSの補足的賃金に対する定率源泉徴収率は、100万ドルまでのボーナスについては22%、それを超える金額については37%です。これはあくまで「源泉徴収」であり、最終的な税額ではありません。実際の税負担は、確定申告(tax return)の際に精算されます。
州税は含まれていますか? いいえ。源泉徴収の合計を見積もるには、入力するパーセントに州税・地方税の税率を加算してください。
なぜ源泉徴収額が実際の税率より高くなるの? 定率の補足的源泉徴収は、あなたの実効税率を上回ることがあります。徴収されすぎた分は、通常、年次の確定申告を行う際に還付されます。