ボーナス手取り計算機とは?
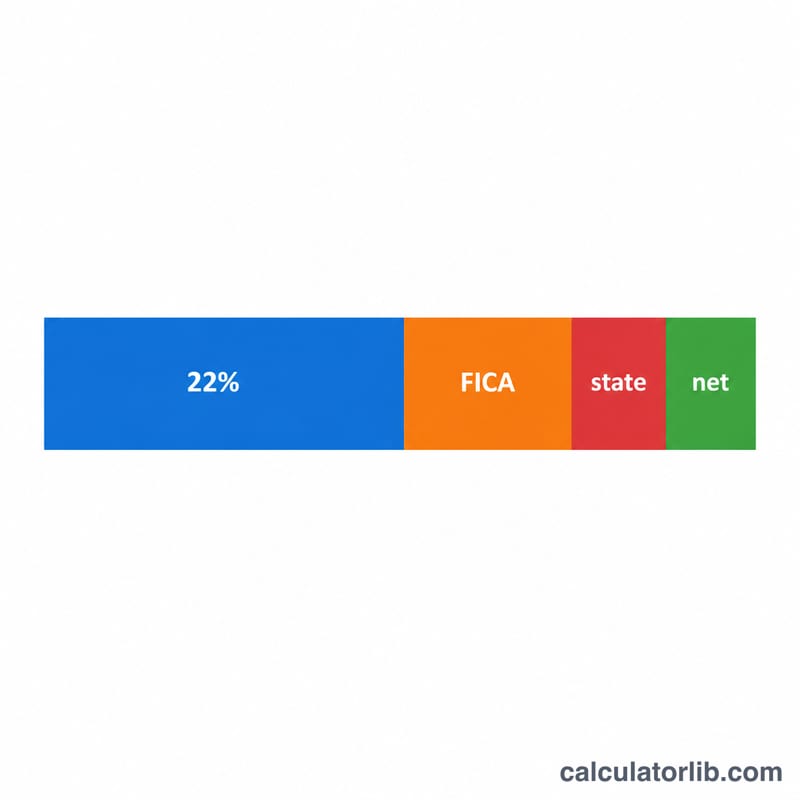
この計算機は、米国(US)で支給される会社のボーナスについて、連邦の補足賃金(supplemental wages)に対する源泉徴収、FICA(社会保障税+メディケア税)、そして州の所得税を差し引いた税引き後(手取り)の金額を試算するツールです。米国では、ボーナスのような補足賃金は通常、暦年内100万ドルまでであれば連邦一律22%の税率で源泉徴収されます。本ツールは、100万ドルまでの部分に22%、100万ドルを超える部分に37%の連邦税率を適用し、標準的なFICA率7.65%、そしてあなたが入力する州税率を用いて計算します。あくまで2026年のルールに基づく概算であり、税務アドバイスではありません。実際の還付額や追加納税額は、年次の確定申告(tax return)時に最終確定します。なお、これは米国固有の制度であり、日本の所得税・住民税や社会保険料の仕組みとは異なる点にご注意ください。
使い方
ボーナスの総支給額(税引き前)、FICA率(初期値7.65%=従業員負担分の社会保障税+メディケア税の合計)、そして州の源泉徴収率を入力してください(テキサス州やフロリダ州など所得税のない州では0を入力します)。計算機は、手取りのボーナス額と、各税目の源泉徴収の内訳を表示します。
計算式
手取りボーナスは次の式で求めます。
$$\text{net\_bonus} = \text{bonus} \times (1 - \text{fica\_rate} - \text{state\_rate}) - \text{federal}$$
$$\text{federal} = 0.22 \times \min(\text{bonus}, 1{,}000{,}000) + 0.37 \times \max(\text{bonus} - 1{,}000{,}000, 0)$$
ここで 0.22 はIRS(米国内国歳入庁)が定める補足賃金に対する連邦一律源泉徴収率で、100万ドルまでの部分に適用されます。100万ドルを超える部分は、最高税率の37%で源泉徴収されます。各税率は小数で表します(\(7.65\% = 0.0765\))。ボーナスが100万ドル以下であれば、源泉徴収額の合計は、ボーナス額に3つの税率の合計を掛けた値になります。
計算例
ボーナス10,000ドルを受け取り、FICAが7.65%、州税率が5%だとします。合計税率 \(= 0.22 + 0.0765 + 0.05 = 0.3465\)。手取りボーナス $$= 10{,}000 \times (1 - 0.3465) = 10{,}000 \times 0.6535 = \textbf{6{,}535ドル}$$ 内訳は、連邦税 = 2,200ドル、FICA = 765ドル、州税 = 500ドルで、手元には6,535ドルが残ります。
異なるシナリオ別のネットボーナス
以下のシナリオは、22%の連邦定額補足レート、および7.65%のFICAレート(6.2%の社会保障+1.45%のメディケア)を前提としており、ボーナスは社会保障給与ベースを下回っています。ネットボーナスは総額から連邦税、FICA、および州の源泉徴収を差し引いた額です。
| 総ボーナス | 州税率 | 連邦税(22%) | FICA(7.65%) | 州税 | ネットボーナス |
|---|---|---|---|---|---|
| $1,000 | 0% | $220.00 | $76.50 | $0.00 | $703.50 |
| $5,000 | 0% | $1,100.00 | $382.50 | $0.00 | $3,517.50 |
| $5,000 | 5% | $1,100.00 | $382.50 | $250.00 | $3,267.50 |
| $10,000 | 0% | $2,200.00 | $765.00 | $0.00 | $7,035.00 |
| $10,000 | 5% | $2,200.00 | $765.00 | $500.00 | $6,535.00 |
| $10,000 | 9% | $2,200.00 | $765.00 | $900.00 | $6,135.00 |
| $25,000 | 0% | $5,500.00 | $1,912.50 | $0.00 | $17,587.50 |
| $25,000 | 9% | $5,500.00 | $1,912.50 | $2,250.00 | $15,337.50 |
州税率9%の$10,000ボーナスの場合、総源泉徴収額は$3,865(38.65%)となり、手取り額は$6,135です。低税率または無税の州では、各ボーナスドルのより多くの部分を保有できます。
ネットボーナス結果の理解
この計算機が生成するネット額は、源泉徴収後の手取りの推定値であり、最終的な税務上の責任ではありません。源泉徴収額と最終的に負担する額の違いを説明する重要なポイントがいくつかあります:
- 22%は源泉徴収率であり、税率ではありません。IRS歩合法の下では、雇用主はボーナスなどの補足給与から22%の固定額を源泉徴収します。その所得に対する実際の連邦税は、年間総収入と限界税率に基づいて決定されます。実効税率が22%未満の場合、源泉徴収が過剰である可能性があります。22%を超える場合、源泉徴収が不足している可能性があります。
- すべては申告時に調整されます。年間税務申告書を提出するとき、すべての源泉徴収(通常給与とボーナスの両方)が集計され、実際に負担する税額と比較されます。源泉徴収が過剰の場合は払い戻しとして戻り、不足の場合は残額の支払いが必要になります。ボーナスは特別な永続税率で課税されるのではなく、単に独自の源泉徴収ルールを持っているだけです。
- 100万ドルの閾値。年間の補足給与の合計が$1,000,000を超える場合、$1,000,000を超える部分は22%ではなく、最高連邦税率(現在37%)で源泉徴収される必要があります。最初の$1,000,000は依然として22%の固定レートを使用する場合があります。
- FICAと社会保障給与ベース。FICAは7.65%(6.2%の社会保障+1.45%のメディケア)です。社会保障税は年間給与ベース上限(2024年で$168,600)までにのみ適用されます。年間を通じた累積収入がこれを超えると、6.2%部分は停止するため、年末近くに支払われた大きなボーナスは実質的に1.45%のメディケア部分のみが課税される場合があります。高所得者は特定の閾値を超える追加メディケア税0.9%を負担することもあります。
州ルール、総収入、および給与ベースのタイミングはすべて結果に影響するため、この結果を計画推定値として扱ってください。これは一般情報であり、専門的な税務アドバイスではありません。特定の状況に関するガイダンスについては、税務専門家に相談してください。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
なぜ連邦税に22%が使われるのですか? IRSは、ボーナスのような補足賃金(年間100万ドル未満)について、雇用主が一律22%の率で源泉徴収することを認めています。これは合算方式(aggregate method)よりも簡便な計算方法です。
一部は戻ってきますか? その可能性はあります。源泉徴収は最終的な税額ではありません。22%があなたの実際の限界税率より高い場合は、確定申告時に差額が還付されることがあります。
FICA率は何%を使えばよいですか? 標準は7.65%(社会保障税6.2%+メディケア税1.45%)です。ただし社会保障税は、年間の課税対象上限額(wage base)に達すると以降は課されません。