什麼是實領薪資計算機?
實領薪資計算機能幫你估算每期薪資在扣除稅金與各項扣除額後,真正會進到口袋的金額。錄取通知上寫的毛薪資(gross pay)只是檯面上的數字,真正匯進銀行帳戶的淨收入(net pay)才是你能運用的錢——一旦扣掉所得稅、稅前福利與稅後代扣項目,這兩者之間的差距可能相當可觀。
如何使用
先輸入單一發薪週期的毛薪資(週薪、雙週薪或月薪皆可,只要前後一致即可)。接著填入你的有效總稅率(以百分比表示),這個數字可以把聯邦、州與薪資稅合併成一個整體比率。然後分別輸入稅前扣除額(例如退休金提撥或可降低應稅所得的健康保險費)與稅後扣除額(例如 Roth 提撥或工會會費)。計算機會回傳你的淨收入、預估稅金、扣除額總計,以及實際留下的薪資比例。
提醒:本工具中的稅制概念(如聯邦/州稅、Roth 帳戶等)源自美國等地的薪資制度,與台灣的所得稅、勞健保扣繳方式並不相同。若你在台灣領薪,可將「總稅率」視為自行估算的綜合扣繳比率,並依本地規定調整參考。
計算公式解析
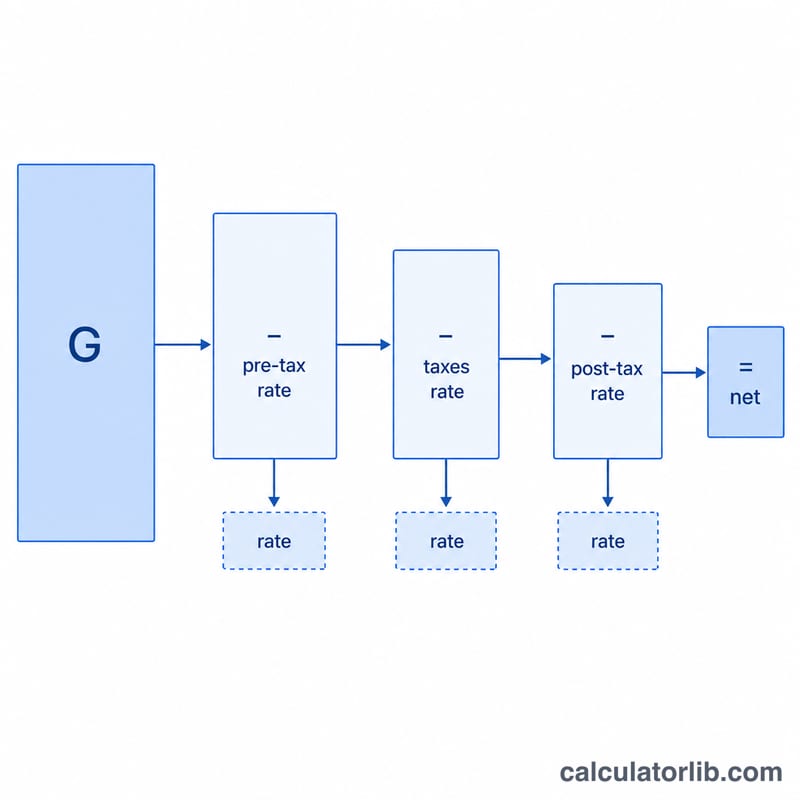
計算機會先從毛薪資中扣除稅前扣除額,得出應稅基數,再以稅率乘上該基數計稅,最後再扣除所有扣除額:
$$\text{淨收入} = \text{毛薪資} - (\text{毛薪資} - \text{稅前扣除額}) \times \text{稅率} - \text{稅前扣除額} - \text{稅後扣除額}$$
把稅前扣除額視為免稅,正好對應實際薪資扣繳的運作方式,比起直接對整筆毛薪資課稅,能得出更貼近現實的結果。
實例試算
假設你的毛薪資為 $5,000,綜合稅率為 22%,稅前提撥 $500,另有 $100 的稅後扣除額。應稅基數= \(\$5{,}000 - \$500 = \$4{,}500\)。稅金= \(\$4{,}500 \times 0.22 = \$990\)。淨收入= $$\$5{,}000 - \$990 - \$500 - \$100 = \mathbf{\$3{,}410}$$ 相當於毛薪資的 68.2%。
薪資條條款與扣除項目定義
以下條款為本計算機所使用。FICA 等稅務細節指的是美國;其他國家採用不同的制度。
- 總薪資(Gross pay):在扣除任何稅款或扣除項目之前,一個薪資期間的總收入(包括薪資、加班費、獎金)。
- 實領薪資(淨薪資,Net pay / take-home pay):扣除稅款和所有扣除項目後,實際存入或支付給您的金額。
- 應稅所得(Taxable income):用來計算所得稅的薪資部分。在本計算機中,它等於總薪資減去稅前扣除項目:\(\max(\text{總薪資} - \text{稅前扣除},\,0)\)。
- 稅前扣除項目(Pre-tax deductions):在計算所得稅之前扣除的金額,會降低應稅基數。美國常見的例子包括傳統 401(k) 退休金提撥、健康儲蓄帳戶(HSA)提撥,以及在自助餐式福利計畫(cafeteria plan)下由員工負擔的健康保險保費。(其中部分項目仍可能須繳 FICA,視類型而定。)
- 稅後扣除項目(Post-tax deductions):在計算稅款之後才扣除的金額,不會降低應稅所得。例如:Roth 401(k) 提撥、工會會費,以及薪資扣押(wage garnishments)。
- 有效稅率(Effective tax rate):已繳總稅額除以總收入,即您所有收入的平均稅率。
- 邊際稅率(Marginal tax rate):適用於您下一元收入的稅率,即在累進制度下您的收入所達到的最高稅級。
- FICA:美國的薪資稅,用於資助社會安全保險(Social Security)與聯邦醫療保險(Medicare)。員工負擔的部分為社會安全保險 6.2%(適用於每年調整一次的年度薪資上限),以及聯邦醫療保險 1.45%,合計 7.65%。高收入者可能需要就超過特定門檻的薪資繳納額外的聯邦醫療保險稅(Additional Medicare Tax)。
- 薪資週期(Pay period):發薪的頻率,例如每週(每年 52 次)、每兩週(26 次)、每半月(24 次)或每月(12 次)。請輸入單一薪資週期的金額,使結果為每張薪資單的金額。
解讀您的實領薪資結果
本計算機以單一固定百分比計算稅款,應稅薪資為:\(T = \max(\text{總薪資} - \text{稅前扣除},\,0) \times \frac{\text{稅率}}{100}\),然後 \(\text{實領薪資} = \text{總薪資} - T - \text{稅前扣除} - \text{稅後扣除}\)。
「總薪資保留百分比」數字的意義
此數字為實領薪資除以總薪資,以百分比表示。它顯示在扣除稅款和所有扣除項目後,每一元總薪資中仍剩下多少。數字較低可能是由於稅負較高,或扣除項目較多所致,其中包括您仍然擁有的自願性扣除項目(例如退休金提撥),因此它並非純粹衡量稅負的指標。
為何估算結果與實際薪資單有所不同
- 累進稅級:實際所得稅會對收入的不同部分適用不同稅率。單一固定稅率只是近似值,因此若您輸入的是有效稅率而非最高邊際稅率,效果會最好。
- 申報身分與扣繳表格:在美國,申報身分、受扶養人以及 W-4 表格的填寫內容,會改變每個期間的預扣金額。
- 州稅與地方稅:這些稅款因地點而差異很大,有些地方則完全沒有。您可以將其併入您輸入的稅率中。
- FICA 與薪資上限:社會安全保險稅(6.2%)在年薪資超過每年薪資上限後停止計算,而聯邦醫療保險稅(1.45%)則持續計算。因此,對高收入者而言,年底的薪資單可能會較多。除非您將 FICA 納入稅率中,否則本計算機不會對此進行建模。
- 各期間的預扣方法:雇主會使用美國國稅局(IRS)或其他稅務機關的方法將每張薪資單換算為年度金額,因此獎金或不定期薪資的預扣稅率可能與一般薪資不同。最終稅額於您申報報稅時結算。
稅前與稅後扣除項目的比較
稅前扣除項目會在適用稅率之前先行扣除,因此會縮小應稅基數並降低計算出的稅額。稅後扣除項目僅在繳稅後才扣除,因此不會改變稅額。因此,在稅率高於零的情況下,同樣金額的稅前扣除項目,對實領薪資的降低幅度會小於稅後扣除項目。
本工具提供的僅為一般資訊用途的估算,不構成稅務、法律或財務建議。
常見問題
這是精確的實領金額嗎?不是——這只是估算值。實際扣繳金額取決於課稅級距、報稅身分與當地法規,請將結果當作理財規劃的參考。
稅率該填多少?請使用你的有效(平均)稅率,而非最高邊際稅率。可參考最近一張薪資明細來推算綜合比率。
稅前扣除額真的能省錢嗎?可以——因為它們會降低應課稅的所得,因此相較於同金額的稅後扣除額,能同時縮小應稅基數並減少應繳稅金。