Net Maaş Hesaplama Aracı Nedir?
Net maaş hesaplama aracı, brüt ücretinizden vergi ve kesintiler düşüldükten sonra her ödeme döneminde gerçekten elinize geçen tutarı tahmin eder. Brüt maaş, iş teklifinde öne çıkan rakam olsa da banka hesabınıza yatan asıl tutar net maaşınızdır — gelir vergisi, vergi öncesi yan haklar ve vergi sonrası kesintiler uygulandığında bu ikisi arasındaki fark hatırı sayılır boyutta olabilir.
Nasıl Kullanılır?
Tek bir ödeme dönemine ait brüt ücretinizi girin (haftalık, iki haftada bir veya aylık — yeter ki tutarlı olun). Yüzde olarak toplam efektif vergi oranınızı ekleyin; bu oran gelir vergisi, varsa eyalet vergileri ve bordro kesintilerini tek bir karma rakamda toplayabilir. (Bu araç uluslararası bir mantıkla çalışır; Türkiye'de gelir vergisi dilimleri ve SGK primleri farklı uygulandığından oranı kendi bordronuza göre belirlemeniz gerekir.) Ardından varsa vergi öncesi kesintileri (vergiye tabi geliri düşüren bireysel emeklilik katkıları veya tamamlayıcı sağlık sigortası primleri gibi) ve vergi sonrası kesintileri (sendika aidatı gibi) girin. Hesaplayıcı; net maaşınızı, tahmini vergiyi, toplam kesintiyi ve brütün elinizde kalan yüzdesini gösterir.
Formül Açıklaması
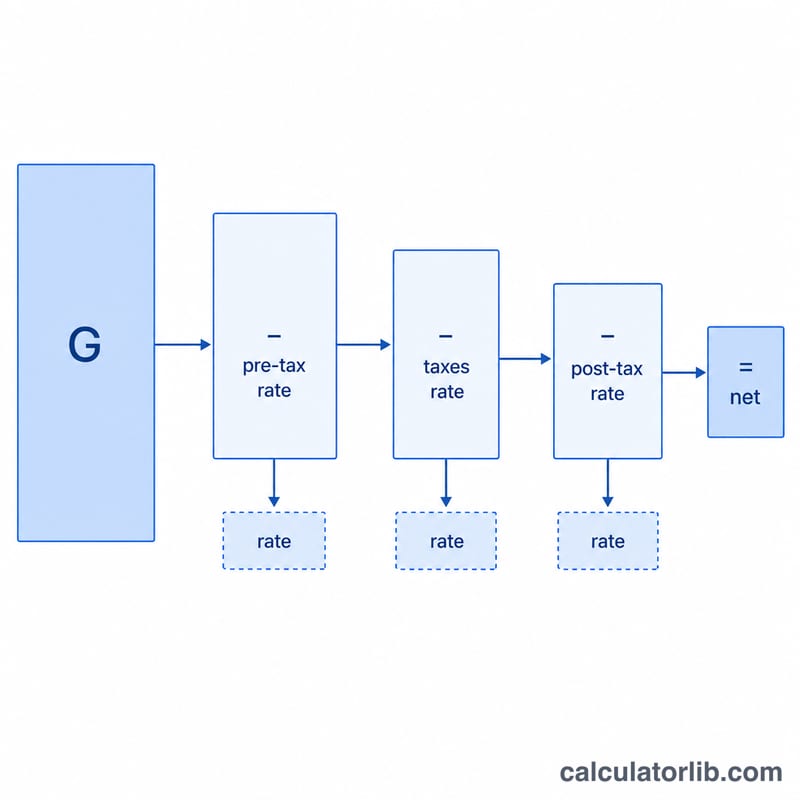
Hesaplayıcı önce brüt ücretten vergi öncesi kesintileri düşerek vergiye tabi matrahı bulur, vergi oranını bu matraha uygular ve ardından tüm kesintileri çıkarır:
$$\text{Net} = \text{Brüt} - (\text{Brüt} - \text{VergiÖncesi}) \times \text{oran} - \text{VergiÖncesi} - \text{VergiSonrası}$$
Vergi öncesi kesintilerin vergiden muaf sayılması, gerçek bordro işleyişini yansıtır ve brütün tamamını vergilemekten çok daha doğru bir sonuç verir.
Örnek Hesaplama
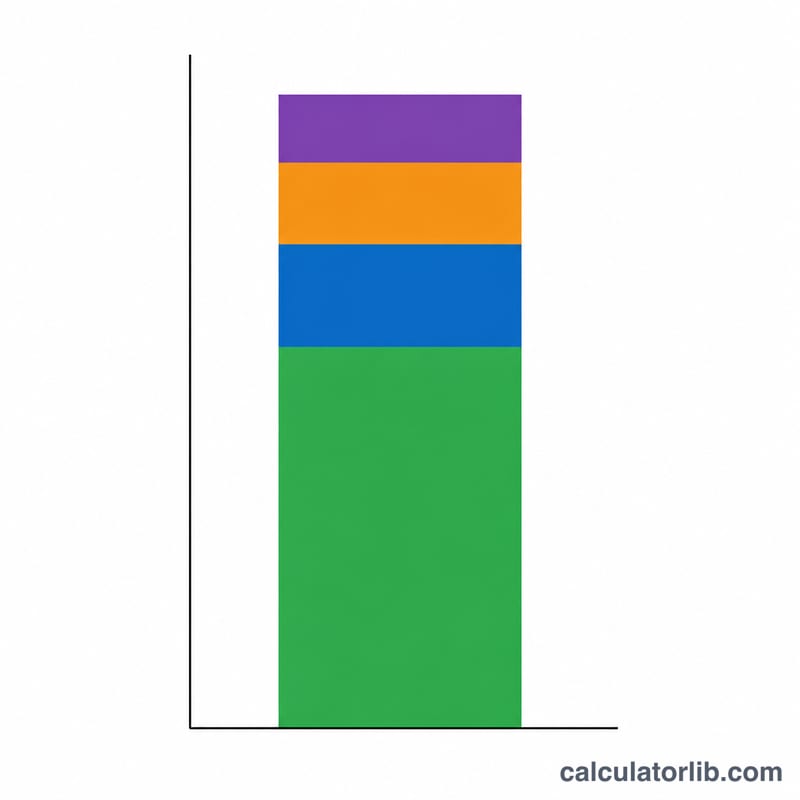
Diyelim ki brüt ücretiniz 5.000 $, karma vergi oranınız %22, vergi öncesi katkınız 500 $ ve vergi sonrası kesintiniz 100 $. Vergiye tabi matrah = \(5.000\ \$ - 500\ \$ = 4.500\ \$\). Vergi = \(4.500\ \$ \times 0{,}22 = 990\ \$\). Net maaş = $$5.000\ \$ - 990\ \$ - 500\ \$ - 100\ \$ = \mathbf{3.410\ \$}$$ yani brütün %68,2'si.
Bordro Terimleri ve Kesintilerin Tanımları
Aşağıdaki terimler bu hesap makinesinde kullanılmaktadır. FICA gibi vergi ayrıntıları Birleşik Devletler için geçerlidir; diğer ülkeler farklı sistemler kullanır.
- Brüt maaş: Herhangi bir vergi veya kesinti yapılmadan önce, bir ödeme dönemi için toplam kazanç (ücretler, fazla mesai, ikramiyeler).
- Net maaş (eve götürülen ücret): Vergiler ve tüm kesintiler düşüldükten sonra fiilen hesabınıza yatırılan veya size ödenen tutar.
- Vergilendirilebilir gelir: Gelir vergisinin hesaplandığı ücret kısmı. Bu hesap makinesinde brüt maaş eksi vergi öncesi kesintilerdir: \(\max(\text{Brüt} - \text{Vergi Öncesi},\,0)\).
- Vergi öncesi kesintiler: Gelir vergisi hesaplanmadan önce düşülen tutarlar; vergilendirilebilir matrahı azaltır. Yaygın ABD örnekleri arasında geleneksel 401(k) katkıları, Sağlık Tasarruf Hesabı (HSA) katkıları ve bir cafeteria planı kapsamında çalışan tarafından ödenen sağlık sigortası primleri yer alır. (Bunlardan bazıları türüne bağlı olarak yine de FICA'ya tabi olabilir.)
- Vergi sonrası kesintiler: Vergi hesaplandıktan sonra düşülen ve vergilendirilebilir geliri azaltmayan tutarlar. Örnekler: Roth 401(k) katkıları, sendika aidatları ve ücret hacizleri.
- Efektif vergi oranı: Ödenen toplam verginin toplam gelire bölünmesi, yani tüm gelirinizdeki ortalama oran.
- Marjinal vergi oranı: Bir sonraki liranız (dolarınız) için uygulanan oran; yani progresif bir sistemde gelirinizin ulaştığı en üst dilim.
- FICA: Sosyal Güvenlik ve Medicare'i finanse eden ABD bordro vergileri. Çalışanın payı Sosyal Güvenlik için %6,2 (her yıl ayarlanan yıllık ücret tavanına kadar uygulanır) ve Medicare için %1,45'tir; toplamda %7,65. Yüksek kazananlar belirli eşiklerin üzerindeki ücretler için Ek Medicare Vergisi ödemek zorunda kalabilir.
- Ödeme dönemi: Ne sıklıkla ödeme yapıldığı; örneğin haftalık (yılda 52), iki haftada bir (26), ayda iki kez (24) veya aylık (12). Sonucun bordro başına olması için tek bir ödeme dönemine ait tutarları girin.
Net Maaş Sonucunuzu Yorumlama
Hesap makinesi, vergiyi vergilendirilebilir maaşın tek bir sabit yüzdesi olarak hesaplar: \(T = \max(\text{Brüt} - \text{Vergi Öncesi},\,0) \times \frac{\text{Vergi Oranı}}{100}\), ardından \(\text{Net Maaş} = \text{Brüt} - T - \text{Vergi Öncesi} - \text{Vergi Sonrası}\).
Brütün yüzde olarak kalan oranının anlamı
Bu rakam, net maaşın brüt maaşa bölünmesiyle yüzde olarak ifade edilir. Her brüt doların vergiler ve tüm kesintiler sonrasında ne kadarının kaldığını gösterir. Düşük bir oran, daha yüksek vergilerden veya daha büyük kesintilerden kaynaklanabilir; bunlara hâlâ sahip olduğunuz emeklilik katkıları gibi isteğe bağlı kesintiler de dahildir. Bu nedenle yalnızca vergi yükünün bir ölçüsü değildir.
Tahminler neden gerçek bir maaş bordrosundan farklıdır
- Progresif dilimler: Gerçek gelir vergisi, gelirin farklı kısımlarına farklı oranlar uygular. Tek bir sabit oran bunu yaklaşık olarak temsil eder; bu nedenle en üst marjinal oranınız yerine efektif oranınızı girmeniz en iyi sonucu verir.
- Beyan durumu ve stopaj formları: ABD'de beyan durumu, bakmakla yükümlü olunan kişiler ve Form W-4 girişleri, her dönemde ne kadar stopaj yapıldığını değiştirir.
- Eyalet ve yerel vergiler: Bunlar konuma göre büyük farklılıklar gösterir ve bazı yerlerde hiç yoktur. Bunları girdiğiniz orana dahil edebilirsiniz.
- FICA ve ücret tavanı: Sosyal Güvenlik vergisi (%6,2), yıllık ücretler yıllık ücret tavanını geçtiğinde durur; Medicare (%1,45) ise devam eder. Bu nedenle yılın sonundaki bordrolar, yüksek kazananlar için daha büyük olabilir. Bu hesap makinesi, FICA'yı oranınıza dahil etmediğiniz sürece bunu modellemez.
- Dönem bazında stopaj yöntemleri: İşverenler her bordroyu IRS veya diğer vergi otoritelerinin yöntemlerini kullanarak yıllıklaştırır; bu nedenle bir ikramiye veya düzensiz ödeme, normal maaştan farklı bir oranda stopaj yapılabilir. Nihai vergi, beyannamenizi verdiğinizde kesinleşir.
Vergi öncesi ve vergi sonrası kesintiler
Vergi öncesi kesintiler, vergi oranı uygulanmadan önce düşülür; bu nedenle vergilendirilebilir matrahı küçültür ve hesaplanan vergiyi azaltır. Vergi sonrası kesintiler yalnızca vergiden sonra düşülür; bu nedenle vergiyi değiştirmezler. Aynı tutar için, vergi oranı sıfırdan büyük olduğunda vergi öncesi bir kesinti, vergi sonrası bir kesintiye göre net maaşı daha az düşürür.
Bu araç yalnızca genel bilgi amacıyla bir tahmin sunar ve vergi, hukuki veya finansal tavsiye niteliği taşımaz.
Gelir ve istihdam: Türkiye
Türkiye için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 16.300 USD
- Kişi başına GSYH, SGP 2025
- 45.288 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %8,5
- Dünya: %4,8
Son değişim Arttı +%21,4 2025: 16.300 USD; 2024 döneminde 13.430 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Türkiye için kişi başına gayri safi millî gelir yılda 16.300 ABD doları, ayda yaklaşık 1.358 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 16.300 | 45.288 | %8,5 |
| 2024 | 13.430 | 45.123 | %8,8 |
| 2023 | 11.980 | 43.196 | %9,4 |
| 2022 | 10.870 | 39.919 | %10,5 |
| 2021 | 10.230 | 32.106 | %12,0 |
| 2020 | 9.330 | 29.209 | %13,1 |
| 2019 | 9.970 | 29.016 | %13,7 |
| 2018 | 10.760 | 28.640 | %11,0 |
| 2017 | 11.140 | 28.354 | %10,9 |
| 2016 | 11.350 | 26.731 | %10,9 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Gelir vergisi ve sosyal güvenlik: Türkiye
- En yüksek gelir vergisi oranı 2025
- %40,76
- ortalama ücretin 5,6 katından itibaren
- Çalışan sosyal güvenlik primi 2025
- %15
2025 yılında Türkiye için yasal en yüksek kişisel gelir vergisi oranı (merkezi ve yerel yönetim birlikte) %40,76 idi. Bu oran 833.120 TRY olan ortalama ücretin 5,6 katından, yani yılda yaklaşık 4.651.075 TRY tutarından itibaren uygulanır.
OECD ülkelerinde en yüksek gelir vergisi oranları
| Ülke | En yüksek oran | Uygulandığı eşik (× ortalama ücret) | Yıl |
|---|---|---|---|
| Japonya | %55,95 | 7,7 | 2025 |
| Fransa | %55,37 | 12,9 | 2025 |
| Güney Kore | %49,5 | 19,0 | 2025 |
| Almanya | %47,48 | 4,4 | 2025 |
| Birleşik Krallık | %45 | 2,2 | 2025 |
| Amerika Birleşik Devletleri | %43,65 | 8,7 | 2025 |
| Türkiye | %40,76 | 5,6 | 2025 |
| Meksika | %35 | 20,6 | 2025 |
En yüksek oran, en yüksek kazançlara uygulanan yasal orandır; çoğu çalışanın ödediği oran değildir. OECD verileri yalnızca OECD üyesi ülkeleri kapsar.
Türkiye ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır. En yüksek oranın ulusal para cinsinden eşiği (kat × ortalama ücret) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Sıkça Sorulan Sorular
Bu, kesin maaş rakamı mı? Hayır — bir tahmindir. Gerçek kesintiler vergi dilimlerine, medeni/aile durumuna ve yerel mevzuata göre değişir. Bunu bir planlama rehberi olarak kullanın.
Hangi vergi oranını girmeliyim? En üst marjinal diliminizi değil, efektif (ortalama) oranınızı kullanın. Karma yüzdeyi tahmin etmek için son maaş bordronuza göz atın.
Vergi öncesi kesintiler gerçekten para kazandırır mı? Evet — vergilendirilen geliri düşürdükleri için, aynı tutardaki vergi sonrası kesintilere kıyasla hem vergi matrahınızı hem de ödeyeceğiniz vergiyi azaltırlar.