¿Qué es una calculadora de salario neto?
Una calculadora de salario neto estima el dinero que realmente recibes en cada nómina después de restar impuestos y deducciones de tu sueldo bruto. Aunque el bruto es la cifra que aparece en tu oferta de trabajo, el salario neto es lo que de verdad llega a tu cuenta bancaria, y la diferencia entre ambos puede ser notable una vez aplicados el impuesto sobre la renta, los beneficios antes de impuestos y las retenciones posteriores.
Nota: esta herramienta usa una tasa fiscal única y combinada, un enfoque habitual en países como Estados Unidos, donde se suman impuestos federales, estatales y de nómina. Si vives en España u otro país, los tramos del IRPF y las cotizaciones a la Seguridad Social funcionan de forma distinta, así que tómala como una guía general adaptable a tu propio porcentaje efectivo.
Cómo usarla
Introduce tu sueldo bruto de un solo periodo de pago (semanal, quincenal o mensual; lo importante es mantener la misma frecuencia). Añade tu tasa fiscal total efectiva como porcentaje; aquí puedes englobar en una sola cifra todos los impuestos y retenciones que se te aplican. A continuación, indica las deducciones antes de impuestos (como aportaciones a planes de jubilación o seguros médicos que reducen la base imponible) y las deducciones después de impuestos (como aportaciones tipo Roth o cuotas sindicales). La calculadora te devuelve tu salario neto, el impuesto estimado, el total de deducciones y el porcentaje del bruto que conservas.
La fórmula explicada
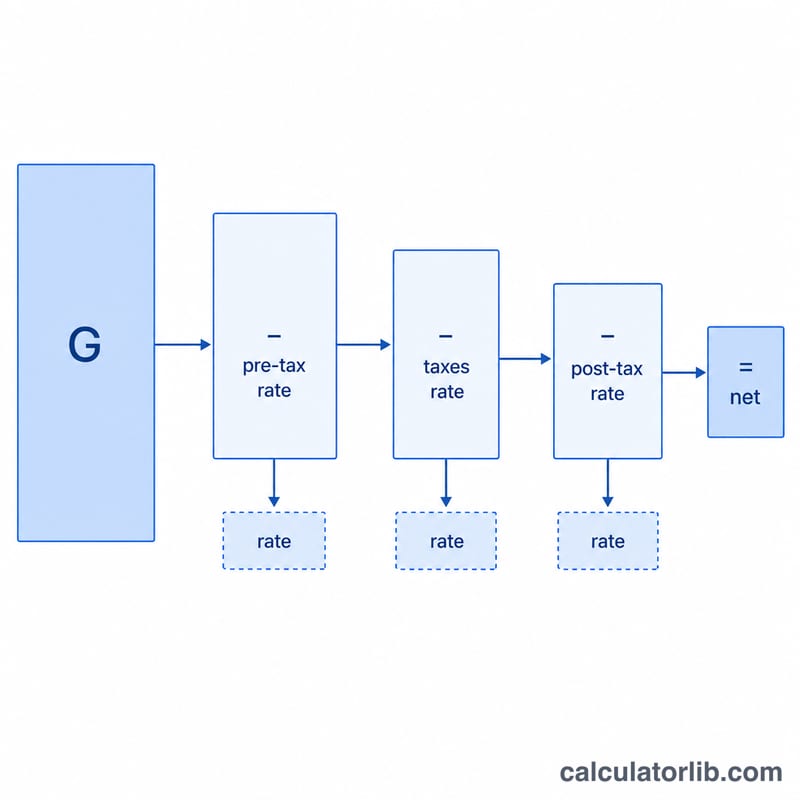
La calculadora primero resta las deducciones antes de impuestos al sueldo bruto para hallar la base imponible, aplica la tasa fiscal sobre esa base y, finalmente, descuenta todas las deducciones:
$$\text{Neto} = \text{Bruto} - (\text{Bruto} - \text{Antes de impuestos}) \times \text{tasa} - \text{Antes de impuestos} - \text{Después de impuestos}$$
Tratar las deducciones previas como exentas de impuestos refleja cómo funciona realmente una nómina y ofrece un resultado más fiel que gravar el bruto completo.
Ejemplo práctico
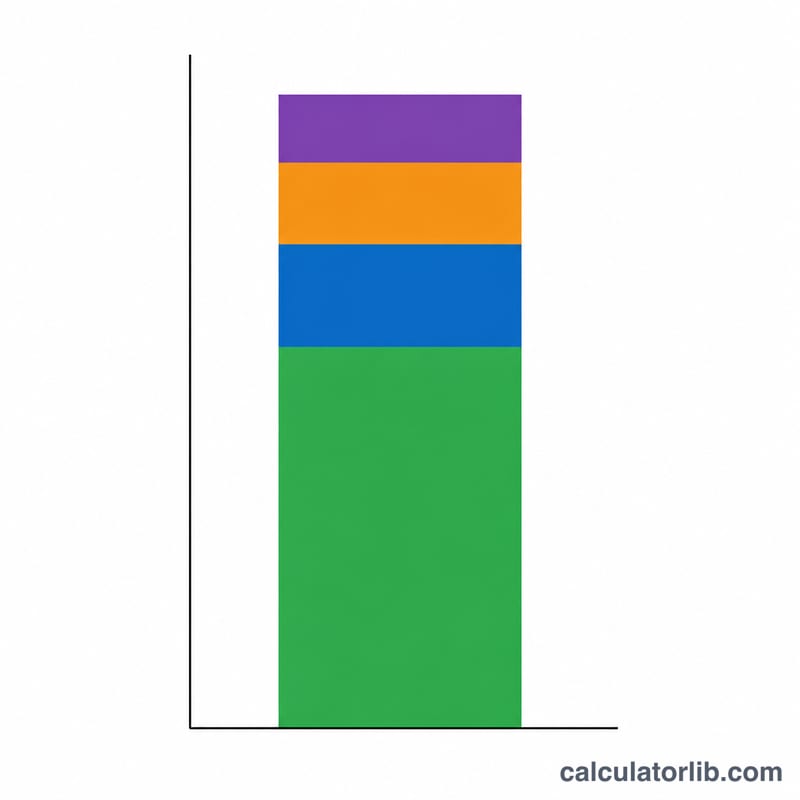
Imagina que tu sueldo bruto es de 5.000 $, tu tasa fiscal combinada es del 22 %, aportas 500 $ antes de impuestos y tienes 100 $ en deducciones después de impuestos. La base imponible sería \(5.000\ \$ - 500\ \$ = 4.500\ \$\). El impuesto sería \(4.500\ \$ \times 0{,}22 = 990\ \$\). El salario neto sería $$5.000\ \$ - 990\ \$ - 500\ \$ - 100\ \$ = \mathbf{3.410\ \$}$$ es decir, el 68,2 % del bruto.
Términos de nómina y deducciones definidos
Los términos siguientes son utilizados por esta calculadora. Los detalles fiscales, como FICA, se refieren a los Estados Unidos; otros países utilizan sistemas diferentes.
- Salario bruto: Ingresos totales de un periodo de pago antes de que se descuenten impuestos o deducciones (salarios, horas extra, bonificaciones).
- Salario neto (salario para llevar a casa): La cantidad que realmente se deposita o se te paga después de impuestos y de todas las deducciones.
- Ingreso imponible: La parte del salario sobre la que se calcula el impuesto sobre la renta. En esta calculadora es el salario bruto menos las deducciones antes de impuestos: \(\max(\text{Bruto} - \text{Antes de impuestos},\,0)\).
- Deducciones antes de impuestos: Cantidades que se retiran antes de calcular el impuesto sobre la renta, lo que reduce la base imponible. Ejemplos comunes en EE. UU. son las contribuciones tradicionales a un 401(k), las contribuciones a una Cuenta de Ahorro para la Salud (HSA) y las primas de seguro médico pagadas por el empleado bajo un plan de cafetería. (Algunas de estas pueden seguir sujetas a FICA, según el tipo).
- Deducciones después de impuestos: Cantidades que se retiran después de calcular el impuesto, por lo que no reducen el ingreso imponible. Ejemplos: contribuciones a un 401(k) Roth, cuotas sindicales y embargos salariales.
- Tasa efectiva de impuestos: Impuesto total pagado dividido entre el ingreso total, es decir, la tasa promedio sobre todos tus ingresos.
- Tasa marginal de impuestos: La tasa aplicada a tu siguiente dólar de ingreso, es decir, el tramo más alto que alcanza tu ingreso en un sistema progresivo.
- FICA: Impuestos de nómina de EE. UU. que financian la Seguridad Social y Medicare. La parte del empleado es del 6,2 % para la Seguridad Social (aplicada hasta una base salarial anual que se ajusta cada año) y del 1,45 % para Medicare, lo que suma un 7,65 %. Las personas con ingresos más altos pueden deber un Impuesto Adicional de Medicare sobre los salarios por encima de ciertos umbrales.
- Periodo de pago: Con qué frecuencia se te paga, por ejemplo semanal (52 al año), quincenal (26), semimensual (24) o mensual (12). Introduce los importes de un único periodo de pago para que el resultado sea por cada nómina.
Interpretación de tu resultado de salario neto
La calculadora calcula el impuesto como un porcentaje fijo único sobre el salario imponible: \(T = \max(\text{Bruto} - \text{Antes de impuestos},\,0) \times \frac{\text{Tasa de impuesto}}{100}\), y luego \(\text{Salario neto} = \text{Bruto} - T - \text{Antes de impuestos} - \text{Después de impuestos}\).
Qué significa la cifra de porcentaje del bruto que se conserva
Esta cifra es el salario neto dividido entre el salario bruto, expresado como porcentaje. Muestra qué parte de cada dólar bruto permanece después de impuestos y de todas las deducciones. Una cifra más baja puede deberse a impuestos más altos o a deducciones mayores, incluidas las voluntarias, como las contribuciones para la jubilación que sigues siendo dueño de ese dinero, por lo que no es únicamente una medida de la carga fiscal.
Por qué las estimaciones difieren de un recibo de nómina real
- Tramos progresivos: El impuesto real sobre la renta aplica distintas tasas a distintas partes del ingreso. Una tasa fija única lo aproxima, por lo que funciona mejor si introduces tu tasa efectiva en lugar de tu tasa marginal más alta.
- Estado civil tributario y formularios de retención: En EE. UU., el estado civil tributario, las personas a cargo y los datos del Formulario W-4 cambian la cantidad retenida en cada periodo.
- Impuestos estatales y locales: Varían mucho según la ubicación, y en algunos lugares no existen. Puedes incluirlos en la tasa que introduces.
- FICA y la base salarial: El impuesto de la Seguridad Social (6,2 %) deja de aplicarse una vez que los salarios anuales superan la base salarial anual, mientras que Medicare (1,45 %) continúa. Por eso, los recibos de nómina de final de año pueden ser mayores para las personas con ingresos altos. Esta calculadora no modela esto a menos que incluyas FICA en tu tasa.
- Métodos de retención por periodo: Los empleadores anualizan cada nómina utilizando los métodos del IRS u otras autoridades fiscales, por lo que una bonificación o un pago irregular puede retenerse a una tasa distinta a la del pago habitual. El impuesto final se liquida cuando presentas tu declaración.
Deducciones antes de impuestos frente a después de impuestos
Las deducciones antes de impuestos se restan antes de aplicar la tasa de impuesto, por lo que reducen la base imponible y disminuyen el impuesto calculado. Las deducciones después de impuestos se restan solo después del impuesto, por lo que no modifican el impuesto. Para la misma cantidad en dólares, una deducción antes de impuestos reduce el salario neto menos que una deducción después de impuestos cuando la tasa de impuesto es superior a cero.
Esta herramienta proporciona una estimación solo con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Es la cifra exacta de mi nómina? No: es una estimación. La retención real depende de los tramos impositivos, tu situación personal y las normas locales. Úsala como orientación para planificar.
¿Qué tasa fiscal debo introducir? Usa tu tasa efectiva (media), no tu tramo marginal más alto. Revisa una nómina reciente para calcular el porcentaje combinado.
¿De verdad ahorran dinero las deducciones antes de impuestos? Sí: como reducen la renta sujeta a tributación, disminuyen tanto tu base imponible como la factura fiscal, en comparación con deducciones después de impuestos del mismo importe.