ما هي حاسبة صافي الراتب؟
حاسبة صافي الراتب تقدّر المبلغ الذي تستلمه فعليًا في كل دفعة راتب بعد خصم الضرائب والاستقطاعات من راتبك الإجمالي. فبينما يُعدّ الراتب الإجمالي هو الرقم البارز في عرض العمل، يبقى صافي الراتب هو ما يصل إلى حسابك البنكي بالفعل — والفارق بين الرقمين قد يكون كبيرًا بعد احتساب ضريبة الدخل والمزايا المقتطعة قبل الضريبة والاستقطاعات بعدها.
تجدر الإشارة إلى أن مفاهيم الضرائب على الرواتب تختلف من دولة لأخرى؛ فبعض الدول العربية لا تفرض ضريبة دخل على الأفراد، بينما تطبّق دول أخرى ضرائب أو اشتراكات تأمينية واجتماعية. لذا أدخل النسبة المطبّقة في حالتك أنت لتحصل على نتيجة واقعية.
طريقة الاستخدام
أدخل الراتب الإجمالي لفترة دفع واحدة (أسبوعية أو نصف شهرية أو شهرية — المهم أن تلتزم بالوحدة نفسها). أضف إجمالي نسبة الضريبة الفعّالة كنسبة مئوية؛ ويمكن أن تجمع هذه النسبة الضرائب الاتحادية والمحلية والاشتراكات في رقم واحد موحّد. ثم أدخل أي استقطاعات قبل الضريبة (مثل مساهمات التقاعد أو أقساط التأمين الصحي التي تخفّض الدخل الخاضع للضريبة) واستقطاعات بعد الضريبة (مثل مساهمات روث أو رسوم النقابات). تعرض الحاسبة صافي راتبك، والضريبة المقدّرة، وإجمالي الاستقطاعات، والنسبة التي تحتفظ بها من إجمالي الراتب.
شرح المعادلة
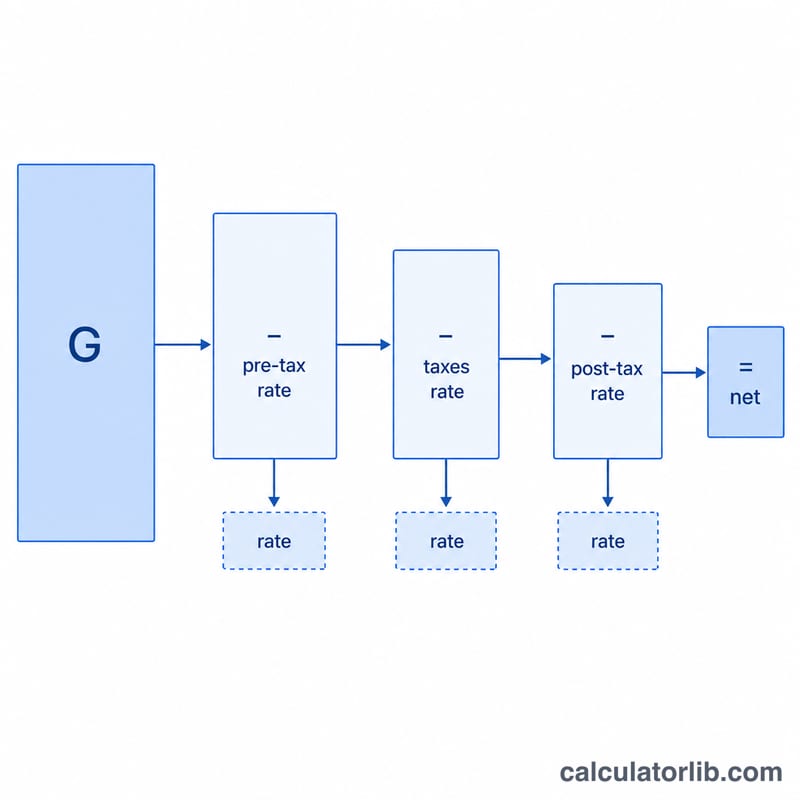
تقوم الحاسبة أولًا بخصم الاستقطاعات قبل الضريبة من الراتب الإجمالي للوصول إلى الوعاء الخاضع للضريبة، ثم تطبّق نسبة الضريبة على هذا الوعاء، وأخيرًا تخصم جميع الاستقطاعات:
$$\text{الصافي} = \text{الإجمالي} - (\text{الإجمالي} - \text{ما قبل الضريبة}) \times \text{النسبة} - \text{ما قبل الضريبة} - \text{ما بعد الضريبة}$$
إن اعتبار الاستقطاعات قبل الضريبة معفاة من الضريبة يحاكي آلية احتساب الرواتب الفعلية، ويمنحك نتيجة أدق من فرض الضريبة على كامل الراتب الإجمالي.
مثال تطبيقي
لنفترض أن راتبك الإجمالي 5,000 دولار، ونسبة الضريبة الموحّدة لديك 22%، وتساهم بمبلغ 500 دولار قبل الضريبة، ولديك 100 دولار استقطاعات بعد الضريبة. الوعاء الخاضع للضريبة \(= 5{,}000 - 500 = 4{,}500\) دولار. الضريبة \(= 4{,}500 \times 0.22 = 990\) دولارًا. صافي الراتب $$= 5{,}000 - 990 - 500 - 100 = 3{,}410$$ 3,410 دولارات، أي ما يعادل 68.2% من الإجمالي.
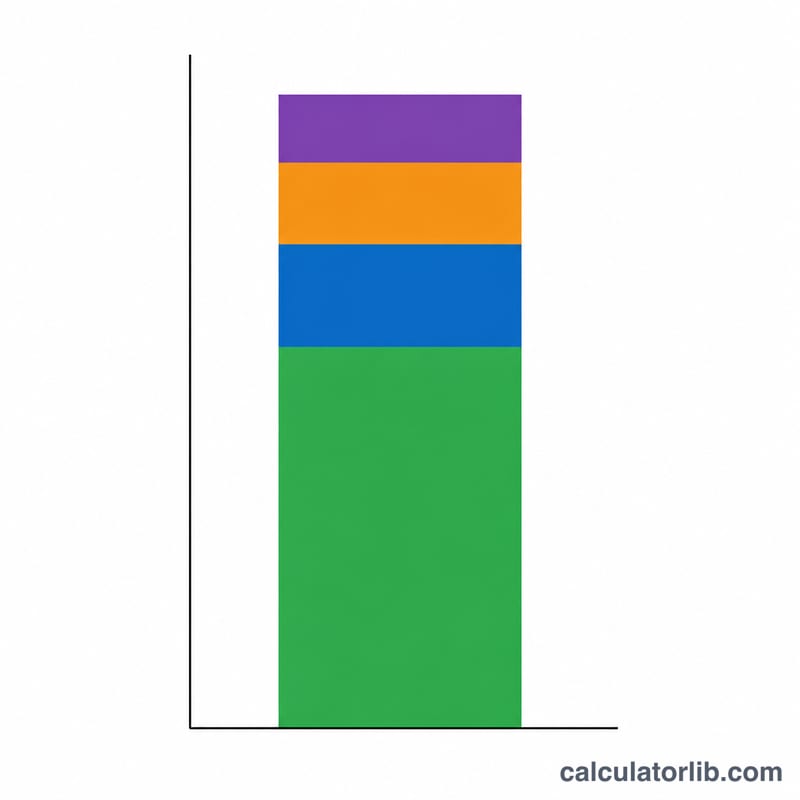
تعريف مصطلحات الراتب والاستقطاعات
المصطلحات الواردة أدناه مستخدمة في هذه الحاسبة. التفاصيل الضريبية مثل FICA تشير إلى الولايات المتحدة؛ البلدان الأخرى تستخدم أنظمة مختلفة.
- إجمالي الراتب: إجمالي الأرباح عن فترة الدفع قبل خصم أي ضرائب أو استقطاعات (الأجور، والعمل الإضافي، والمكافآت).
- صافي الراتب (الراتب الذي تستلمه فعلياً): المبلغ الذي يُودع فعلياً في حسابك أو يُدفع لك بعد خصم الضرائب وجميع الاستقطاعات.
- الدخل الخاضع للضريبة: الجزء من الراتب الذي تُحسب عليه ضريبة الدخل. في هذه الحاسبة يساوي إجمالي الراتب ناقصاً الاستقطاعات قبل الضريبة: \(\max(\text{إجمالي} - \text{قبل الضريبة},\,0)\).
- الاستقطاعات قبل الضريبة: مبالغ تُخصم قبل احتساب ضريبة الدخل، مما يخفض الوعاء الخاضع للضريبة. من الأمثلة الشائعة في الولايات المتحدة مساهمات 401(k) التقليدية، ومساهمات حساب الادخار الصحي (HSA)، وأقساط التأمين الصحي التي يدفعها الموظف بموجب خطة الكافتيريا. (قد تخضع بعض هذه المبالغ لضريبة FICA، حسب نوعها.)
- الاستقطاعات بعد الضريبة: مبالغ تُخصم بعد احتساب الضريبة، ولا تقلل الدخل الخاضع للضريبة. أمثلة: مساهمات Roth 401(k)، واشتراكات النقابات، وحجز الأجور.
- معدل الضريبة الفعلي: إجمالي الضريبة المدفوعة مقسوماً على إجمالي الدخل، أي متوسط المعدل على كل دخلك.
- معدل الضريبة الحدّي: المعدل المطبق على الدولار التالي من دخلك، أي الشريحة العليا التي يصل إليها دخلك في النظام التصاعدي.
- FICA: ضرائب الرواتب في الولايات المتحدة التي تمول الضمان الاجتماعي والرعاية الطبية (Medicare). حصة الموظف 6.2% للضمان الاجتماعي (تُطبق حتى حد أقصى سنوي للأجور يُعدَّل كل عام) و1.45% للرعاية الطبية، أي ما مجموعه 7.65%. قد يدفع أصحاب الدخول المرتفعة ضريبة Medicare إضافية على الأجور التي تتجاوز حدوداً معينة.
- فترة الدفع: عدد مرات صرف الراتب، مثل أسبوعياً (52 مرة في السنة)، أو كل أسبوعين (26)، أو مرتين شهرياً (24)، أو شهرياً (12). أدخل المبالغ لفترة دفع واحدة حتى تكون النتيجة لكل راتب.
تفسير نتيجة صافي الراتب
تحسب الحاسبة الضريبة كنسبة مئوية ثابتة واحدة من الراتب الخاضع للضريبة: \(T = \max(\text{إجمالي} - \text{قبل الضريبة},\,0) \times \frac{\text{معدل الضريبة}}{100}\)، ثم \(\text{صافي الراتب} = \text{إجمالي} - T - \text{قبل الضريبة} - \text{بعد الضريبة}\).
معنى نسبة ما يتبقى من الإجمالي
هذا الرقم هو صافي الراتب مقسوماً على إجمالي الراتب، ويُعبَّر عنه كنسبة مئوية. ويوضح مقدار ما يبقى من كل دولار من الإجمالي بعد الضرائب وجميع الاستقطاعات. قد ينخفض هذا الرقم بسبب ارتفاع الضرائب أو الاستقطاعات الكبيرة، بما في ذلك الاستقطاعات الاختيارية مثل مساهمات التقاعد التي تظل ملكاً لك، لذلك فهو ليس مقياساً للعبء الضريبي وحده.
لماذا تختلف التقديرات عن كشف الراتب الفعلي
- الشرائح التصاعدية: تطبق ضريبة الدخل الفعلية معدلات مختلفة على أجزاء مختلفة من الدخل. والمعدل الثابت الواحد يقارب ذلك، لذا فهو يعمل بشكل أفضل إذا أدخلت معدلك الفعلي بدلاً من معدلك الحدّي الأعلى.
- الحالة الضريبية ونماذج الاستقطاع: في الولايات المتحدة، تغيّر الحالة الضريبية وعدد المعالين وبيانات نموذج W-4 مقدار الاستقطاع في كل فترة.
- الضرائب الولائية والمحلية: تختلف هذه الضرائب بشكل كبير حسب الموقع، وبعض الأماكن لا تفرضها أصلاً. يمكنك إدراجها ضمن المعدل الذي تدخله.
- ضريبة FICA والحد الأقصى للأجور: تتوقف ضريبة الضمان الاجتماعي (6.2%) بعد أن تتجاوز الأجور السنوية الحد الأقصى السنوي للأجور، بينما تستمر ضريبة الرعاية الطبية (1.45%). لذلك قد تكون الرواتب في نهاية السنة أكبر لأصحاب الدخول المرتفعة. لا تحاكي هذه الحاسبة ذلك إلا إذا أدرجت FICA ضمن معدلك.
- طرق الاستقطاع لكل فترة: يقوم أصحاب العمل بتحويل كل راتب إلى قيمة سنوية باستخدام طرق مصلحة الضرائب الأمريكية (IRS) أو غيرها من هيئات الضرائب، لذلك قد تُستقطع المكافأة أو الدفعات غير المنتظمة بمعدل يختلف عن الراتب المنتظم. وتُحسب الضريبة النهائية عند تقديم إقرارك الضريبي.
الاستقطاعات قبل الضريبة مقابل بعد الضريبة
تُخصم الاستقطاعات قبل الضريبة قبل تطبيق معدل الضريبة، لذا فهي تقلص الوعاء الخاضع للضريبة وتخفض الضريبة المحسوبة. أما الاستقطاعات بعد الضريبة فتُخصم بعد احتساب الضريبة فقط، ولذلك لا تغيّر قيمة الضريبة. وبالتالي، لنفس المبلغ بالدولار، يخفض الاستقطاع قبل الضريبة صافي الراتب بقدر أقل من الاستقطاع بعد الضريبة عندما يكون معدل الضريبة أكبر من صفر.
تقدم هذه الأداة تقديراً لأغراض المعلومات العامة فقط، ولا تُعد نصيحة ضريبية أو قانونية أو مالية.
الدخل والعمل: المملكة العربية السعودية
متوسط الدخل والبطالة في المملكة العربية السعودية مقارنة بالعالم، من البنك الدولي: مرجع للأرقام التي تُدخلها أعلاه.
- نصيب الفرد من الدخل القومي الإجمالي 2025
- 36,070 دولار أمريكي
- نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية 2025
- 73,784 دولار دولي
- العالم: 25,704
- البطالة 2025
- 3.0%
- العالم: 4.8%
آخر تغيّر ارتفاع +0.2% 2025: 36,070 دولار أمريكي، مقابل 35,990 دولار أمريكي في 2024. تحسب CalculatorLib هذا التغيّر من الرقمين المنشورين.
في 2025، بلغ نصيب الفرد من الدخل القومي الإجمالي في المملكة العربية السعودية 36,070 دولار أمريكي سنويًا، أي نحو 3,006 دولار شهريًا. العالم: 14,244 دولار أمريكي
| السنة | نصيب الفرد من الدخل القومي (دولار) | نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية (دولار دولي) | البطالة |
|---|---|---|---|
| 2025 | 36,070 | 73,784 | 3.0% |
| 2024 | 35,990 | 71,936 | 3.5% |
| 2023 | 36,330 | 71,624 | 4.0% |
| 2022 | 35,110 | 71,957 | 5.6% |
| 2021 | 30,480 | 62,690 | 6.6% |
| 2020 | 26,940 | 47,518 | 7.7% |
| 2019 | 29,140 | 59,560 | 5.6% |
| 2018 | 26,570 | 59,378 | 6.0% |
| 2017 | 23,130 | 53,120 | 5.9% |
| 2016 | 23,940 | 49,937 | 5.6% |
نصيب الفرد من الدخل القومي الإجمالي (طريقة أطلس) متوسط لكل الدخل في الاقتصاد وليس راتبًا نموذجيًا؛ ودولارات تعادل القوة الشرائية معدّلة وفق الأسعار المحلية.
المملكة العربية السعودية ودول أخرى
نصيب الفرد من الدخل القومي الإجمالي بالدولار الأمريكي الجاري (طريقة أطلس) — أحدث سنة منشورة لكل بلد.
- الولايات المتحدة 88,810 دولار أمريكي (2025)
- فرنسا 48,630 دولار أمريكي (2025)
- اليابان 38,340 دولار أمريكي (2025)
- كوريا الجنوبية 37,880 دولار أمريكي (2025)
- المملكة العربية السعودية 36,070 دولار أمريكي (2025)
- تركيا 16,300 دولار أمريكي (2025)
- روسيا 15,960 دولار أمريكي (2025)
- العالم 14,244 دولار أمريكي (2025)
- الصين 14,230 دولار أمريكي (2025)
- المكسيك 13,730 دولار أمريكي (2025)
- فيتنام 4,970 دولار أمريكي (2025)
- الهند 2,760 دولار أمريكي (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-18 · حديث
المصدر: The World Bank Group CC BY 4.0
الأرقام الشهرية محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
الدخل والعمل في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا الرقم دقيق تمامًا؟ لا — إنه تقدير. يعتمد الاقتطاع الفعلي على الشرائح الضريبية والحالة الاجتماعية والقوانين المحلية. استخدمه كدليل للتخطيط.
أي نسبة ضريبة ينبغي أن أدخلها؟ استخدم نسبتك الفعّالة (المتوسطة) وليس أعلى شريحة هامشية لديك. راجع آخر كشف راتب لتقدير النسبة الموحّدة.
هل تحقّق الاستقطاعات قبل الضريبة وفرًا فعليًا؟ نعم — لأنها تخفّض الدخل الخاضع للضريبة، فإنها تقلّل من الوعاء الضريبي ومن فاتورة الضريبة معًا، مقارنةً باستقطاعات بعد الضريبة بالمبلغ نفسه.