ماذا تفعل هذه الحاسبة
هذه الأداة خاصة بالولايات المتحدة (السنوات الضريبية 2026 و2025 و2024). تقدّر حاسبة استقطاع الضريبة من نموذج W-4 مقدار ضريبة الدخل الفيدرالية التي تُقتطع من كل راتب بناءً على أجرك الإجمالي وتكرار الدفع وحالة التقديم الضريبي وائتمانات المعالين التي تطالب بها في الخطوة الثالثة من نموذج W-4. يمكنك اختيار السنة الضريبية: 2026 (الافتراضية) تعتمد الخصم القياسي والشرائح الواردة في Rev. Proc. 2025-32 الصادر عن مصلحة الضرائب الأمريكية (IRS)، و2025 تعتمد المبالغ المعدّلة بقانون One Big Beautiful Bill Act (OBBBA)، و2024 تعتمد Rev. Proc. 2023-34. إن كنت تقيم خارج الولايات المتحدة فالقواعد الضريبية في بلدك مختلفة.
كيفية الاستخدام
اختر السنة الضريبية، وأدخل أجرك الإجمالي لكل فترة دفع، وحدد تكرار الدفع وحالة التقديم، ثم أدخل عدد المعالين. يُضرب كل معال في ائتمان ضريبة الطفل لتلك السنة (2,200$ لعامي 2026 و2025، و2,000$ لعام 2024)، وهو مبلغ الخطوة الثالثة عن كل طفل مؤهل دون 17 عاماً. أما المعالون الآخرون فقيمتهم 500$ فقط لكل منهم، لذا أدخل هنا عدد الأطفال المؤهلين. أضف أي استقطاع إضافي لكل فترة من الخطوة 4(c). تعرض النتيجة الاستقطاع الفيدرالي التقديري لكل راتب، مع الأجر السنوي والدخل الخاضع للضريبة والضريبة الفيدرالية السنوية التقديرية.
المعادلة الحسابية
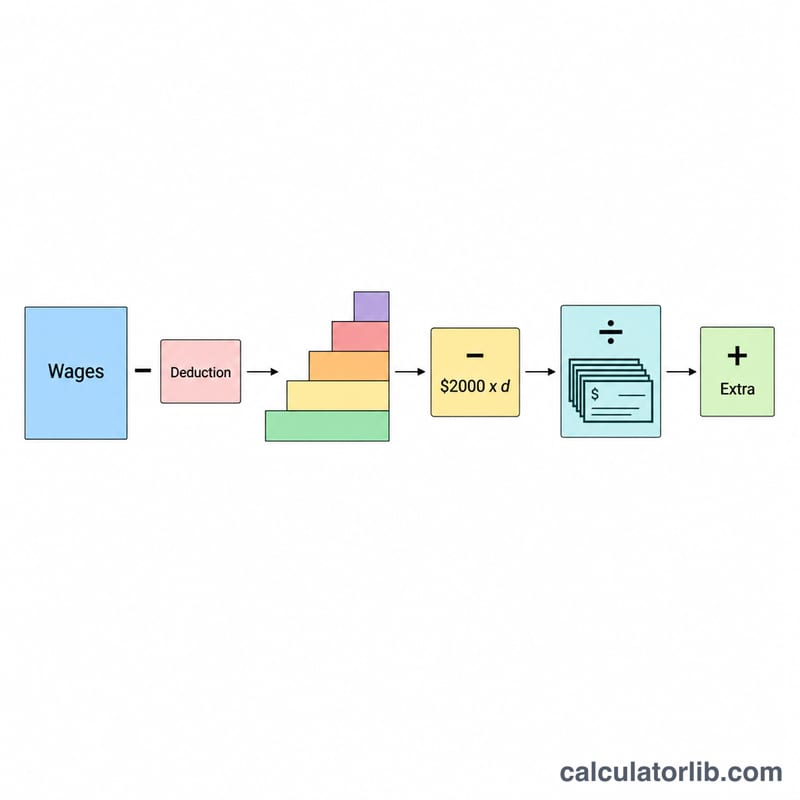
الأجر السنوي = الأجر الإجمالي × عدد فترات الدفع. الدخل الخاضع للضريبة = الأجر السنوي − الخصم القياسي (2026: 16,100$ للأعزب و32,200$ للمتزوجين المقدّمين إقراراً مشتركاً؛ 2025: 15,750$ / 31,500$؛ 2024: 14,600$ / 29,200$)، ولا يقل عن الصفر. تُحسب الضريبة السنوية من جدول شرائح السنة المختارة (2026 للأعزب: 10% حتى 12,400$، و12% حتى 50,400$، و22% حتى 105,700$؛ للمتزوجين بإقرار مشترك: 10% حتى 24,800$، و12% حتى 100,800$، و22% حتى 211,400$)، ثم يُطرح عدد المعالين × الائتمان، ولا تقل النتيجة عن 0$. الاستقطاع لكل فترة = الضريبة السنوية ÷ عدد الفترات + الاستقطاع الإضافي.
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{Dependents}\}}{\text{Periods}} + \text{Extra}$$
$$\text{where}\quad \left\{ \begin{aligned} A &= \text{Gross Pay} \times \text{Periods} \\ D_{std} &= 16{,}100\ (\text{Single}),\ 32{,}200\ (\text{Married}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026 brackets} \end{aligned} \right.$$
مثال تطبيقي
الحالة الافتراضية: أعزب، يتقاضى 2,000$ كل أسبوعين (26 فترة)، بلا معالين، السنة الضريبية 2026. الأجر السنوي = \(2{,}000 \times 26 = \$52{,}000\). الدخل الخاضع = \(52{,}000 - 16{,}100 = \$35{,}900\). الضريبة = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = \$4{,}060\). لكل راتب = \(4{,}060 \div 26 \approx \$156.15\).
مع أطفال: متزوجان بإقرار مشترك، راتب شهري 10,000$ (12 فترة)، طفلان مؤهلان، و50$ استقطاع إضافي لكل راتب، 2026. الأجر السنوي = 120,000$. الدخل الخاضع = \(120{,}000 - 32{,}200 = \$87{,}800\). الضريبة = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = \$10{,}040\). الائتمان = \(2 \times 2{,}200 = \$4{,}400\)، إذن الضريبة السنوية = \(10{,}040 - 4{,}400 = \$5{,}640\). شهرياً = \(5{,}640 \div 12 + 50 = 470 + 50 = \$520\).
الأسئلة الشائعة
هل يمكن أن تكون الضريبة السنوية سالبة؟ لا. إذا تجاوزت ائتمانات المعالين الضريبة المحسوبة تُعتبر الضريبة السنوية 0$ ويبقى الاستقطاع الإضافي فقط. أما الجزء القابل للاسترداد من ائتمان ضريبة الطفل فيُطالب به في الإقرار الضريبي لا عبر استقطاع الراتب.
أي سنة ضريبية أختار؟ اختر 2026 للرواتب المدفوعة في 2026. أما 2025 و2024 فللمقارنة أو لمراجعة رواتب سابقة؛ إذ يتغير الخصم القياسي والشرائح والائتمان بحسب السنة المختارة.
هل النتيجة دقيقة؟ لا، فهي تقدير يحوّل أجرك إلى أساس سنوي ويطبق الشرائح السنوية، وليست جداول طريقة النسبة المئوية في منشور IRS رقم 15-T. استخدمها للتخطيط فقط.
هل تشمل الضمان الاجتماعي أو ضريبة الولاية؟ لا، تحسب فقط استقطاع ضريبة الدخل الفيدرالية.