À quoi sert ce calculateur
Concerne les États-Unis (années fiscales 2026, 2025 et 2024). Ce calculateur de retenue d’impôt W-4 estime l’impôt fédéral sur le revenu prélevé sur chaque paie, selon votre salaire brut, la fréquence de versement, votre statut fiscal et les crédits pour personnes à charge déclarés à l’étape 3 du formulaire W-4. Vous choisissez l’année fiscale : 2026 (par défaut) utilise la déduction forfaitaire et les tranches de la Rev. Proc. 2025-32 de l’IRS, 2025 les montants modifiés par la loi One Big Beautiful Bill Act (OBBBA), et 2024 la Rev. Proc. 2023-34. Ce dispositif est propre au système américain et ne correspond pas au prélèvement à la source français.
Comment l'utiliser
Choisissez l’année fiscale, saisissez votre salaire brut par période de paie, la fréquence de versement, votre statut fiscal et le nombre de personnes à charge. Chacune est multipliée par le crédit d’impôt pour enfant de l’année (2 200 $ en 2026 et 2025, 2 000 $ en 2024), soit le montant de l’étape 3 par enfant admissible de moins de 17 ans. Les autres personnes à charge ne valent que 500 $ chacune : indiquez donc ici le nombre d’enfants admissibles. Ajoutez la retenue supplémentaire par période de l’étape 4(c), le cas échéant. Le résultat affiche la retenue fédérale estimée par paie, ainsi que le salaire annualisé, le revenu imposable et l’impôt fédéral annuel estimé.
La formule
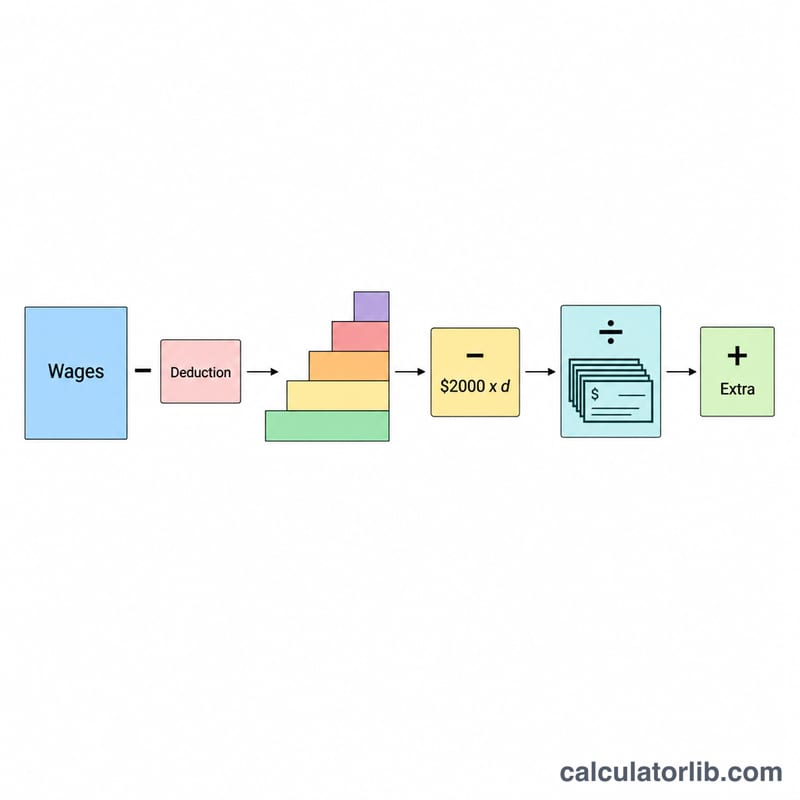
Salaire annualisé = salaire brut × nombre de périodes. Revenu imposable = salaire annualisé − déduction forfaitaire (2026 : 16 100 $ pour un célibataire, 32 200 $ pour un couple marié en déclaration conjointe ; 2025 : 15 750 $ / 31 500 $ ; 2024 : 14 600 $ / 29 200 $), jamais inférieur à zéro. L’impôt annuel découle du barème de l’année choisie (2026, célibataire : 10 % jusqu’à 12 400 $, 12 % jusqu’à 50 400 $, 22 % jusqu’à 105 700 $ ; couple marié : 10 % jusqu’à 24 800 $, 12 % jusqu’à 100 800 $, 22 % jusqu’à 211 400 $), moins personnes à charge × crédit, et ne descend jamais sous 0 $. Retenue par période = impôt annuel ÷ nombre de périodes + retenue supplémentaire.
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{Personnes à charge}\}}{\text{Périodes}} + \text{Suppl.}$$
$$\text{où}\quad \left\{ \begin{aligned} A &= \text{Salaire brut} \times \text{Périodes} \\ D_{std} &= 16{,}100\ (\text{Célibataire}),\ 32{,}200\ (\text{Marié}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{tranches 2026} \end{aligned} \right.$$
Exemple concret
Cas par défaut : célibataire, payé 2 000 $ toutes les deux semaines (26 périodes), sans personne à charge, année 2026. Salaire annualisé = \(2{,}000 \times 26 = 52{,}000\ \$\). Revenu imposable = \(52{,}000 - 16{,}100 = 35{,}900\ \$\). Impôt = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = 4{,}060\ \$\). Par paie = \(4{,}060 \div 26 \approx 156{,}15\ \$\).
Avec enfants : couple marié en déclaration conjointe, payé 10 000 $ par mois (12 périodes), 2 enfants admissibles, 50 $ de retenue supplémentaire par paie, 2026. Salaire annualisé = 120 000 $. Revenu imposable = \(120{,}000 - 32{,}200 = 87{,}800\ \$\). Impôt = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = 10{,}040\ \$\). Crédit = \(2 \times 2{,}200 = 4{,}400\ \$\), donc impôt annuel = \(10{,}040 - 4{,}400 = 5{,}640\ \$\). Par mois = \(5{,}640 \div 12 + 50 = 470 + 50 = 520\ \$\).
FAQ
L’impôt annuel peut-il être négatif ? Non. Si les crédits pour personnes à charge dépassent l’impôt calculé, l’impôt annuel est ramené à 0 $ et seule la retenue supplémentaire subsiste. La partie remboursable du crédit pour enfant se récupère dans la déclaration de revenus, pas par la retenue sur la paie.
Quelle année fiscale choisir ? Choisissez 2026 pour les paies versées en 2026. Les années 2025 et 2024 servent à comparer ou à vérifier des paies passées ; la déduction forfaitaire, les tranches et le crédit changent avec l’année choisie.
Le résultat est-il exact ? Non. C’est une estimation qui annualise votre salaire et applique le barème annuel, et non les tables de la méthode en pourcentage de la Publication 15-T de l’IRS. À utiliser pour la planification uniquement.
Inclut-il la Social Security ou l’impôt d’État ? Non, uniquement la retenue de l’impôt fédéral sur le revenu.