Что считает этот калькулятор
Применимо к США (налоговые годы 2026, 2025 и 2024). Этот калькулятор по форме W-4 показывает, сколько федерального подоходного налога удерживается с каждой выплаты зарплаты, исходя из оклада, частоты выплат, налогового статуса и кредитов на иждивенцев из Шага 3 формы W-4. Налоговый год можно выбрать: 2026 (по умолчанию) использует стандартный вычет и шкалу из IRS Rev. Proc. 2025-32, 2025 — суммы с поправками закона One Big Beautiful Bill Act (OBBBA), 2024 — Rev. Proc. 2023-34. Это сугубо американский инструмент; в России НДФЛ считается по другим правилам.
Как пользоваться
Выберите налоговый год, введите оклад за один период выплаты, укажите частоту выплат и налоговый статус, затем число иждивенцев. Каждый умножается на налоговый кредит на ребёнка этого года ($2,200 в 2026 и 2025 годах, $2,000 в 2024 году) — это сумма Шага 3 за каждого подходящего ребёнка младше 17 лет. Другие иждивенцы дают лишь $500, поэтому здесь указывайте число подходящих детей. Если есть дополнительное удержание по Шагу 4(c), добавьте его. В результате вы увидите оценку федерального удержания с каждой выплаты, а также годовой доход, налогооблагаемую базу и примерный годовой федеральный налог.
Формула
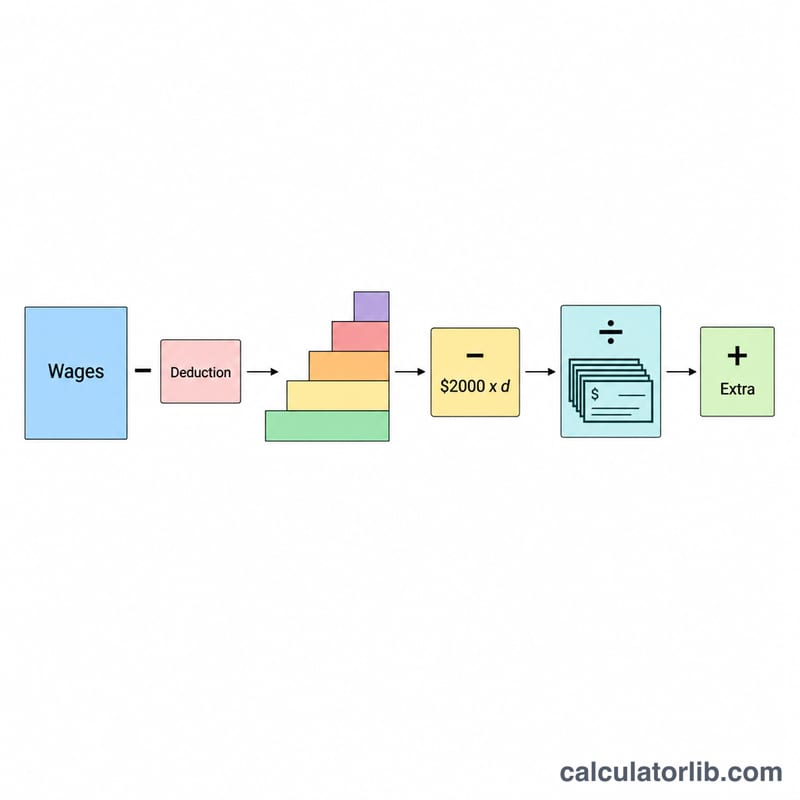
Годовой доход = оклад × число периодов выплат. Налогооблагаемый доход = годовой доход − стандартный вычет (2026: $16,100 для одиноких, $32,200 для супругов с совместной декларацией; 2025: $15,750 / $31,500; 2024: $14,600 / $29,200), но не меньше нуля. Годовой налог считается по шкале выбранного года (2026, одинокие: 10% до $12,400, 12% до $50,400, 22% до $105,700; супруги: 10% до $24,800, 12% до $100,800, 22% до $211,400), из него вычитается число иждивенцев × кредит, и результат не бывает меньше $0. Удержание за период = годовой налог ÷ число периодов + дополнительное удержание.
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{Иждивенцы}\}}{\text{Периоды}} + \text{Доп.}$$
$$\text{где}\quad \left\{ \begin{aligned} A &= \text{Оклад} \times \text{Периоды} \\ D_{std} &= 16{,}100\ (\text{Одинокий (Single)}),\ 32{,}200\ (\text{Супруги}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{шкала 2026 года} \end{aligned} \right.$$
Пример расчёта
Значения по умолчанию: одинокий, $2,000 раз в две недели (26 периодов), без иждивенцев, 2026 год. Годовой доход = \(2{,}000 \times 26 = \$52{,}000\). Налогооблагаемый доход = \(52{,}000 - 16{,}100 = \$35{,}900\). Налог = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = \$4{,}060\). С каждой выплаты = \(4{,}060 \div 26 \approx \$156.15\).
С детьми: супруги с совместной декларацией, $10,000 в месяц (12 периодов), 2 подходящих ребёнка, $50 доп. удержания с каждой выплаты, 2026 год. Годовой доход = $120,000. Налогооблагаемый доход = \(120{,}000 - 32{,}200 = \$87{,}800\). Налог = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = \$10{,}040\). Кредит = \(2 \times 2{,}200 = \$4{,}400\), значит, годовой налог = \(10{,}040 - 4{,}400 = \$5{,}640\). В месяц = \(5{,}640 \div 12 + 50 = 470 + 50 = \$520\).
Частые вопросы
Может ли годовой налог быть отрицательным? Нет. Если кредиты на иждивенцев больше рассчитанного налога, годовой налог принимается равным $0 и остаётся только дополнительное удержание. Возвращаемую часть налогового кредита на ребёнка получают по налоговой декларации, а не через удержание из зарплаты.
Какой налоговый год выбрать? Для зарплаты, выплачиваемой в 2026 году, выберите 2026. Годы 2025 и 2024 оставлены для сравнения и проверки прошлых выплат; стандартный вычет, шкала и кредит меняются вместе с выбранным годом.
Насколько точен расчёт? Это оценка: доход приводится к годовому и к нему применяется годовая шкала, а не таблицы процентного метода из IRS Publication 15-T. Используйте её только для планирования.
Учитываются ли отчисления в соцстрах (Social Security) или налог штата? Нет, только удержание федерального подоходного налога.