यह कैलकुलेटर क्या करता है
यह संयुक्त राज्य अमेरिका (कर वर्ष 2026, 2025 और 2024) पर लागू होता है। यह W-4 टैक्स विदहोल्डिंग कैलकुलेटर अनुमान लगाता है कि आपकी ग्रॉस पे, पे फ्रीक्वेंसी, फाइलिंग स्टेटस और फॉर्म W-4 के स्टेप 3 में दावा किए गए डिपेंडेंट क्रेडिट के आधार पर हर पेचेक से कितना संघीय आयकर कटता है। आप टैक्स वर्ष चुन सकते हैं: 2026 (डिफ़ॉल्ट) IRS के Rev. Proc. 2025-32 का स्टैंडर्ड डिडक्शन और ब्रैकेट इस्तेमाल करता है, 2025 में One Big Beautiful Bill Act (OBBBA) से संशोधित राशियाँ हैं, और 2024 में Rev. Proc. 2023-34 की राशियाँ।
इसका इस्तेमाल कैसे करें
टैक्स वर्ष चुनें, हर पे पीरियड की ग्रॉस पे डालें, भुगतान की आवृत्ति चुनें, फाइलिंग स्टेटस चुनें और डिपेंडेंट्स की संख्या लिखें। हर डिपेंडेंट को उस साल के चाइल्ड टैक्स क्रेडिट से गुणा किया जाता है (2026 और 2025 में $2,200, 2024 में $2,000), जो 17 साल से कम उम्र के योग्य बच्चे के लिए स्टेप 3 की राशि है। दूसरे डिपेंडेंट्स पर सिर्फ $500 मिलते हैं, इसलिए यहाँ योग्य बच्चों की संख्या ही डालें। W-4 स्टेप 4(c) का अतिरिक्त विदहोल्डिंग हो तो वह भी जोड़ें। नतीजे में हर पेचेक का अनुमानित संघीय विदहोल्डिंग, सालाना वेतन, टैक्सेबल आय और अनुमानित सालाना संघीय टैक्स दिखता है।
फॉर्मूला
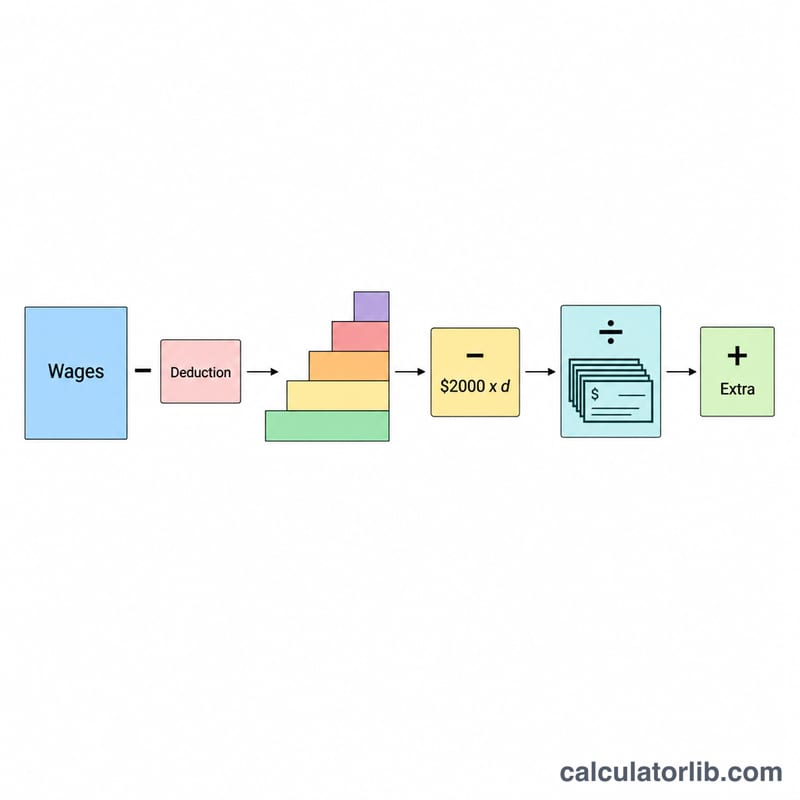
सालाना वेतन = ग्रॉस पे × पे पीरियड। टैक्सेबल आय = सालाना वेतन − स्टैंडर्ड डिडक्शन (2026: सिंगल $16,100, मैरिड फाइलिंग जॉइंटली $32,200; 2025: $15,750 / $31,500; 2024: $14,600 / $29,200), जो शून्य से कम नहीं होती। सालाना टैक्स चुने गए साल के ब्रैकेट से निकलता है (2026 सिंगल: $12,400 तक 10%, $50,400 तक 12%, $105,700 तक 22%; मैरिड जॉइंट: $24,800 तक 10%, $100,800 तक 12%, $211,400 तक 22%), फिर डिपेंडेंट्स × क्रेडिट घटाया जाता है और नतीजा $0 से कम नहीं होता। हर पीरियड का विदहोल्डिंग = सालाना टैक्स ÷ पे पीरियड + अतिरिक्त विदहोल्डिंग।
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{डिपेंडेंट्स}\}}{\text{पीरियड}} + \text{अतिरिक्त}$$
$$\text{जहाँ}\quad \left\{ \begin{aligned} A &= \text{ग्रॉस पे} \times \text{पीरियड} \\ D_{std} &= 16{,}100\ (\text{सिंगल}),\ 32{,}200\ (\text{मैरिड}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026 टैक्स ब्रैकेट} \end{aligned} \right.$$
हल किया हुआ उदाहरण
डिफ़ॉल्ट स्थिति: सिंगल, हर दो हफ्ते $2,000 (26 पीरियड), कोई डिपेंडेंट नहीं, टैक्स वर्ष 2026। सालाना वेतन = \(2{,}000 \times 26 = \$52{,}000\)। टैक्सेबल = \(52{,}000 - 16{,}100 = \$35{,}900\)। टैक्स = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = \$4{,}060\)। हर पेचेक = \(4{,}060 \div 26 \approx \$156.15\)।
बच्चों के साथ: मैरिड फाइलिंग जॉइंटली, हर महीने $10,000 (12 पीरियड), 2 योग्य बच्चे, हर पेचेक पर $50 अतिरिक्त, 2026। सालाना वेतन = $120,000। टैक्सेबल = \(120{,}000 - 32{,}200 = \$87{,}800\)। टैक्स = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = \$10{,}040\)। क्रेडिट = \(2 \times 2{,}200 = \$4{,}400\), इसलिए सालाना टैक्स = \(10{,}040 - 4{,}400 = \$5{,}640\)। हर महीने = \(5{,}640 \div 12 + 50 = 470 + 50 = \$520\)।
अक्सर पूछे जाने वाले सवाल
क्या सालाना टैक्स माइनस (नेगेटिव) हो सकता है? नहीं। अगर डिपेंडेंट क्रेडिट गणना किए गए टैक्स से ज़्यादा हो, तो सालाना टैक्स $0 माना जाता है और सिर्फ अतिरिक्त विदहोल्डिंग बचता है। चाइल्ड टैक्स क्रेडिट का रिफंडेबल हिस्सा टैक्स रिटर्न में मिलता है, पेचेक विदहोल्डिंग से नहीं।
कौन-सा टैक्स वर्ष चुनें? 2026 में मिलने वाले पेचेक के लिए 2026 चुनें। 2025 और 2024 पुराने पेचेक की तुलना या जाँच के लिए हैं; स्टैंडर्ड डिडक्शन, ब्रैकेट और क्रेडिट चुने गए साल के साथ बदलते हैं।
क्या यह बिल्कुल सटीक है? नहीं। यह आपकी पे को सालाना बनाकर सालाना ब्रैकेट लगाने वाला अनुमान है, IRS Publication 15-T की परसेंटेज-मेथड टेबल नहीं। इसे सिर्फ योजना बनाने के लिए इस्तेमाल करें।
क्या इसमें सोशल सिक्योरिटी या राज्य का टैक्स शामिल है? नहीं, सिर्फ संघीय आयकर विदहोल्डिंग।