이 계산기는 무엇을 하나요?
미국(2026·2025·2024 과세연도)에 적용됩니다. 이 W-4 원천징수 계산기는 총급여, 급여 지급 주기, 신고 유형, 그리고 W-4 양식 3단계(Step 3)에 기재한 부양가족 공제를 바탕으로 급여마다 원천징수되는 연방소득세를 추정합니다. 과세연도를 고를 수 있습니다. 2026년(기본값)은 IRS Rev. Proc. 2025-32의 표준공제와 세율 구간을, 2025년은 One Big Beautiful Bill Act(OBBBA)로 개정된 금액을, 2024년은 Rev. Proc. 2023-34를 사용합니다.
사용 방법
과세연도를 선택하고, 급여 1회당 총급여를 입력한 뒤 지급 주기와 신고 유형을 고르고 부양가족 수를 입력하세요. 1명당 해당 연도의 자녀세액공제(2026·2025년 $2,200, 2024년 $2,000)가 곱해집니다. 이는 17세 미만 적격 자녀에 대한 3단계 금액입니다. 그 밖의 부양가족은 1명당 $500뿐이므로 여기에는 적격 자녀 수를 넣는 것이 좋습니다. W-4 4(c)단계의 추가 원천징수액이 있다면 함께 입력하세요. 결과에는 급여 1회당 예상 연방 원천징수액과 연간 환산 급여, 과세소득, 예상 연간 연방세가 표시됩니다.
계산 공식
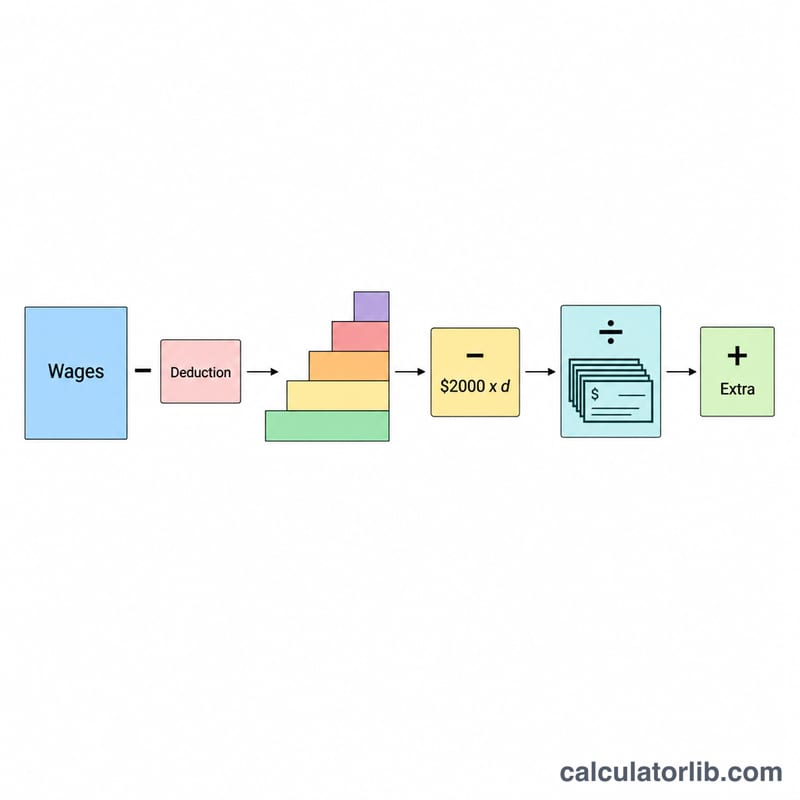
연간 환산 급여 = 총급여 × 지급 횟수. 과세소득 = 연간 환산 급여 − 표준공제(2026년: 독신 $16,100, 부부 공동신고 $32,200; 2025년: $15,750 / $31,500; 2024년: $14,600 / $29,200)이며 0보다 작아지지 않습니다. 연간 세액은 선택한 연도의 세율 구간으로 계산하고(2026년 독신: $12,400까지 10%, $50,400까지 12%, $105,700까지 22%; 부부 공동신고: $24,800까지 10%, $100,800까지 12%, $211,400까지 22%), 부양가족 수 × 공제액을 뺍니다. 결과는 $0 미만이 되지 않습니다. 급여 1회당 원천징수액 = 연간 세액 ÷ 지급 횟수 + 추가 원천징수액.
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{부양가족}\}}{\text{지급 횟수}} + \text{추가}$$
$$\text{여기서}\quad \left\{ \begin{aligned} A &= \text{총급여} \times \text{지급 횟수} \\ D_{std} &= 16{,}100\ (\text{독신}),\ 32{,}200\ (\text{기혼}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026년 세율 구간} \end{aligned} \right.$$
계산 예시
기본값: 독신, 2주마다 $2,000(26회), 부양가족 없음, 2026년. 연간 환산 급여 = \(2{,}000 \times 26 = \$52{,}000\). 과세소득 = \(52{,}000 - 16{,}100 = \$35{,}900\). 세액 = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = \$4{,}060\). 급여 1회당 = \(4{,}060 \div 26 \approx \$156.15\).
자녀가 있는 경우: 부부 공동신고, 월 $10,000(12회), 적격 자녀 2명, 급여마다 $50 추가, 2026년. 연간 환산 급여 = $120,000. 과세소득 = \(120{,}000 - 32{,}200 = \$87{,}800\). 세액 = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = \$10{,}040\). 공제 = \(2 \times 2{,}200 = \$4{,}400\)이므로 연간 세액 = \(10{,}040 - 4{,}400 = \$5{,}640\). 월 원천징수액 = \(5{,}640 \div 12 + 50 = 470 + 50 = \$520\).
자주 묻는 질문
연간 세액이 마이너스가 될 수 있나요? 아니요. 부양가족 공제가 계산된 세액보다 크면 연간 세액은 $0이 되고 추가 원천징수액만 남습니다. 자녀세액공제 중 환급 가능한 부분은 급여 원천징수가 아니라 세금 신고 때 받습니다.
어떤 과세연도를 골라야 하나요? 2026년에 받는 급여라면 2026년을 고르세요. 2025년과 2024년은 이전 급여와 비교하거나 확인할 때 씁니다. 표준공제, 세율 구간, 공제액은 선택한 연도에 따라 달라집니다.
정확한가요? 아니요. 급여를 연간으로 환산해 연간 세율 구간을 적용한 추정치이며, IRS Publication 15-T의 백분율 방식 표가 아닙니다. 계획용으로만 활용하세요.
사회보장세(Social Security)나 주(州) 세금도 포함되나요? 아니요. 연방소득세 원천징수만 계산합니다.