이 계산기의 기능 (미국 기준)
이 도구는 미국 고용주가 매 급여에서 연방 소득세 원천징수액을 계산할 때 사용하는 IRS Publication 15-T 퍼센티지 방식(Percentage Method)을 적용합니다. Form W-4에서 Step 2(복수 직장 체크박스)를 선택하지 않고 추가 조정 항목도 없는 경우를 가정해 2026년 연간 퍼센티지 방식 표를 사용합니다. 어디까지나 원천징수액 추정치일 뿐 최종 세액이 아니며, 사회보장세(Social Security), 메디케어(Medicare), 주세 및 지방세는 포함하지 않습니다. 미국에서 급여를 받는 분을 위한 도구이므로, 한국 등 다른 나라의 원천징수 규정과는 다르다는 점을 참고하세요.
사용 방법
급여 1회분의 총급여를 입력하고, 지급 주기(매주, 격주, 월 2회, 매월)와 신고 상태를 선택하세요. 계산기는 급여를 연간으로 환산한 뒤 신고 상태에 따른 Worksheet 1A 1g행 금액을 빼서 조정 연간 급여를 구하고, 연간 표에서 해당 구간을 찾아 기본세액에 초과분에 대한 한계세율을 더한 다음, 다시 지급 횟수로 나눠 급여 1회당 원천징수액을 계산합니다.
계산 공식 설명
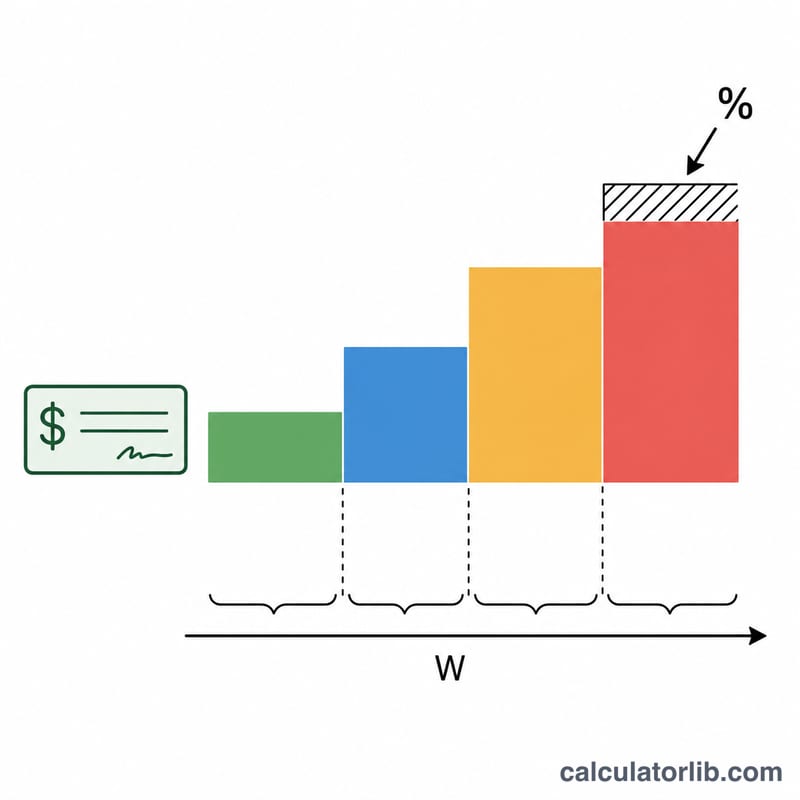
퍼센티지 방식(IRS Pub 15-T 2026년판, Worksheet 1A)은 먼저 급여를 연간으로 환산(급여 × 지급 횟수)한 뒤, 1g행의 고정 금액(부부 합산 신고는 $12,900, 그 밖의 신고 상태는 $8,600)을 빼서 조정 연간 급여 \(W\)를 구합니다. 결과가 0보다 작으면 0으로 봅니다: \(W = \text{연간급여} - \text{1g행 금액}\) \(W\)가 속한 구간 안에서 원천징수액은 그 구간 하한선 아래에 해당하는 고정 기본세액(base tax)에, 하한선을 넘는 금액에 한계세율(marginal rate)을 곱한 값을 더한 것입니다: \(\text{연간세액} = \text{기본세액} + (W - \text{하한선}) \times \text{세율}\) 이를 급여 지급 횟수로 나누면 매 급여에서 원천징수되는 금액이 됩니다. 참고로 1g행 금액과 표의 0% 구간을 더하면 2026년 표준공제(standard deduction)와 정확히 같습니다: $8,600 + $7,500 = $16,100(독신), $12,900 + $19,300 = $32,200(부부 합산 신고), $8,600 + $15,550 = $24,150(세대주).
계산 예시
독신(single) 직원이 격주로 $2,000(연 26회)를 받는다고 가정해 봅시다. 연간 환산 급여 = $52,000입니다. 여기서 1g행 금액 $8,600을 빼면 조정 연간 급여는 $43,400이며, 이는 2026년 표준 원천징수 표(single)의 12% 구간(하한선 $19,900, 기본세액 $1,240)에 속합니다. \(W = 52{,}000 - 8{,}600 = 43{,}400\), \(\text{연간세액} = 1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = \$4{,}060\). 급여당 = \(4{,}060 \div 26 \approx\) $156.15.
자주 묻는 질문
이 금액이 제 정확한 원천징수액인가요? 단순한 W-4 작성 기준으로 보면 상당히 근접한 추정치입니다. 다만 부양가족, 기타 소득, 공제, 추가 원천징수(Step 3~4)에 따라 실제 금액은 달라집니다.
FICA(사회보장세·메디케어)도 포함되나요? 아니요. 사회보장세(6.2%)와 메디케어(1.45%)는 연방 소득세 원천징수와는 별개로 부과됩니다.
어느 연도 기준인가요? 2026년 IRS Pub 15-T 연간 퍼센티지 방식 세율 구간을 사용합니다.