この計算ツールでできること(米国向け)
このツールは、米国の雇用主が給与ごとの連邦所得税の源泉徴収額を算出する際に使うIRS Publication 15-T のパーセンテージ法を再現したものです。複数勤務先のチェック(Step 2)を入れず、追加調整も行わずに記入したForm W-4を前提に、2026年の年間パーセンテージ法テーブルを用いて計算します。あくまで源泉徴収額の試算であり、最終的な納税額そのものではありません。また、社会保障税(Social Security)、メディケア(Medicare)、州税・地方税は含まれません。なお、これは米国固有の制度です。日本の源泉徴収(給与所得の源泉徴収税額表・年末調整)とは仕組みが異なるため、日本で給与を受け取る方には直接適用されません。
使い方
1回分の総支給額を入力し、給与の支払頻度(毎週・隔週・月2回・毎月)と申告区分を選択します。計算機は給与を年換算し、申告区分に応じたWorksheet 1Aのline 1gの金額を差し引いて調整後年間給与を求め、年間テーブルから該当するブラケットを探して基礎税額に超過分への限界税率を加え、最後に支払回数で割って1回あたりの源泉徴収額を算出します。
計算式の解説
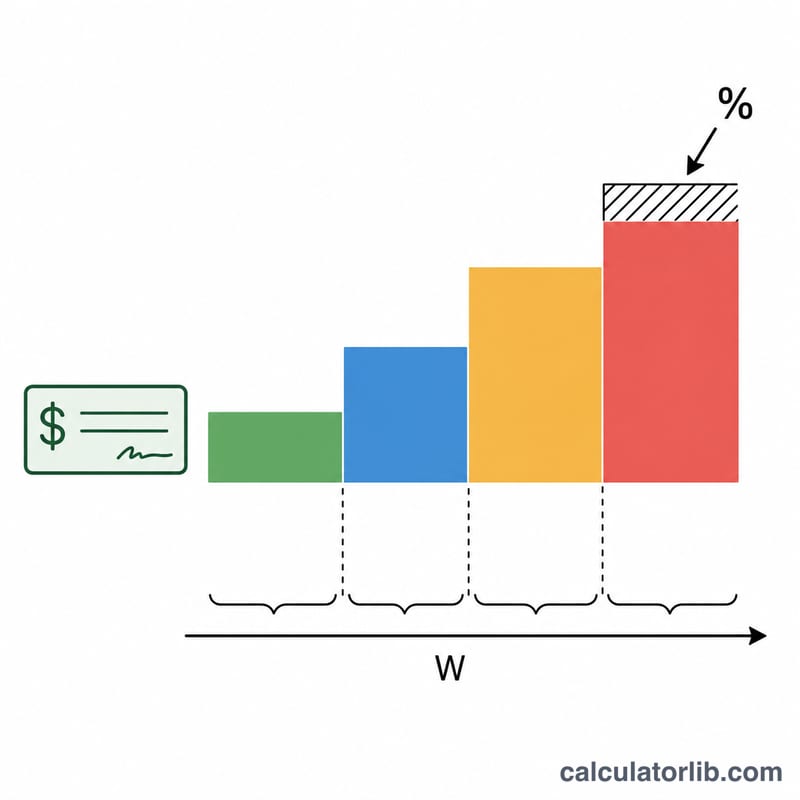
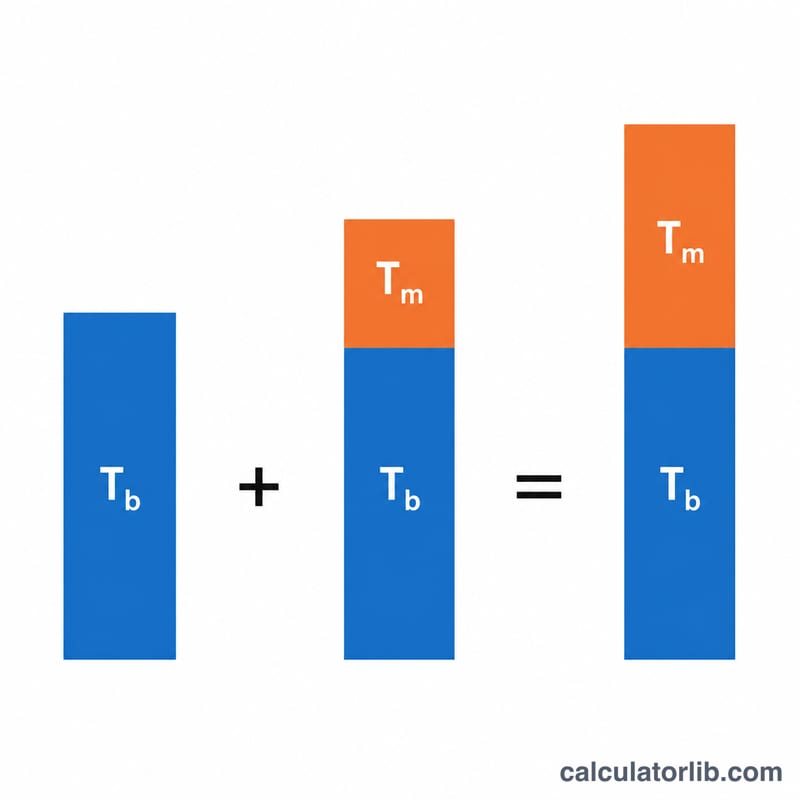
パーセンテージ法(IRS Pub 15-T 2026年版、Worksheet 1A)では、まず給与を年換算(給与額 × 支払回数)し、次にline 1gの定額(夫婦合算申告は12,900ドル、それ以外の区分は8,600ドル)を差し引いて調整後年間給与 \(W\) を求めます(マイナスにはなりません):\(W = \text{年間給与} - \text{line 1g}\) \(W\) が含まれるブラケット内では、源泉徴収額は、そのブラケットの下限未満すべてに対応する一定の基礎税額(base tax)に、下限を超えた金額へ適用する限界税率(marginal rate)を加えたものになります:\(\text{年間税額} = \text{基礎税額} + (W - \text{下限額}) \times \text{税率}\)これを支払回数で割ると、給与1回ごとの源泉徴収額が得られます。なお、line 1gとテーブルの0%帯を足すと、2026年の標準控除額(standard deduction)とちょうど一致します:8,600 + 7,500 = 16,100ドル(独身)、12,900 + 19,300 = 32,200ドル(夫婦合算申告)、8,600 + 15,550 = 24,150ドル(特定世帯主)。
計算例
独身(Single)の従業員が隔週払い(年26回)で1回2,000ドルを得ている場合。年換算すると52,000ドルです。ここからline 1gの8,600ドルを差し引くと調整後年間給与は43,400ドルとなり、2026年の標準源泉徴収テーブル(Single)の12%ブラケットに該当します:下限19,900ドル、基礎税額1,240ドル。\(W = 52{,}000 - 8{,}600 = 43{,}400\) 年間税額 \(= 1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = 4{,}060 \text{ドル}\) 給与1回あたり \(= 4{,}060 \div 26 \approx \mathbf{156.15} \text{ドル}\) となります。
よくある質問
これは正確な源泉徴収額ですか? シンプルなW-4の場合の近い試算値です。扶養家族、その他の所得、控除、追加の源泉徴収(Step 3〜4)があると、実際の金額は変わります。
FICA(社会保障税・メディケア)は含まれますか? いいえ。社会保障税(6.2%)とメディケア(1.45%)は、連邦所得税の源泉徴収とは別に計算されます。
どの年度の税率を使っていますか? 2026年のIRS Pub 15-Tの年間パーセンテージ法ブラケットを使用しています。