ماذا تفعل هذه الحاسبة (الولايات المتحدة)
تطبّق هذه الأداة طريقة النسبة المئوية الواردة في منشور مصلحة الضرائب الأمريكية رقم 15-T (IRS Publication 15-T)، وهي الطريقة التي يعتمدها أصحاب العمل في الولايات المتحدة لحساب ضريبة الدخل الفيدرالية المستقطعة من كل راتب. وتستند الحاسبة إلى جداول النسبة المئوية السنوية لعام 2026، بافتراض أن نموذج W-4 معبّأ دون تفعيل خانة الوظائف المتعددة في الخطوة الثانية ودون أي تعديلات إضافية. لاحظ أنها تقدّر مبلغ الاستقطاع فقط، ولا تمثّل التزامك الضريبي النهائي، كما أنها لا تشمل اشتراكات الضمان الاجتماعي وميديكير ولا الضرائب على مستوى الولاية أو البلدية. هذه أداة أمريكية بحتة، وقد تختلف القواعد كليًا في بلدك.
طريقة الاستخدام
أدخل أجرك الإجمالي لفترة دفع واحدة، واختر عدد مرات تقاضي الراتب (أسبوعيًا، أو كل أسبوعين، أو مرتين في الشهر، أو شهريًا)، ثم حدّد حالة الإقرار الضريبي. تحوّل الحاسبة أجرك إلى قيمة سنوية، وتطرح منه مبلغ السطر 1g من ورقة العمل 1A بحسب حالة الإقرار للحصول على الأجر السنوي المعدَّل، ثم تحدّد الشريحة المطابقة في الجدول السنوي، وتطبّق الضريبة الأساسية مع المعدل الهامشي على المبلغ الزائد، وتقسم الناتج على عدد الفترات لتحصل على المبلغ المستقطع من كل راتب.
شرح المعادلة
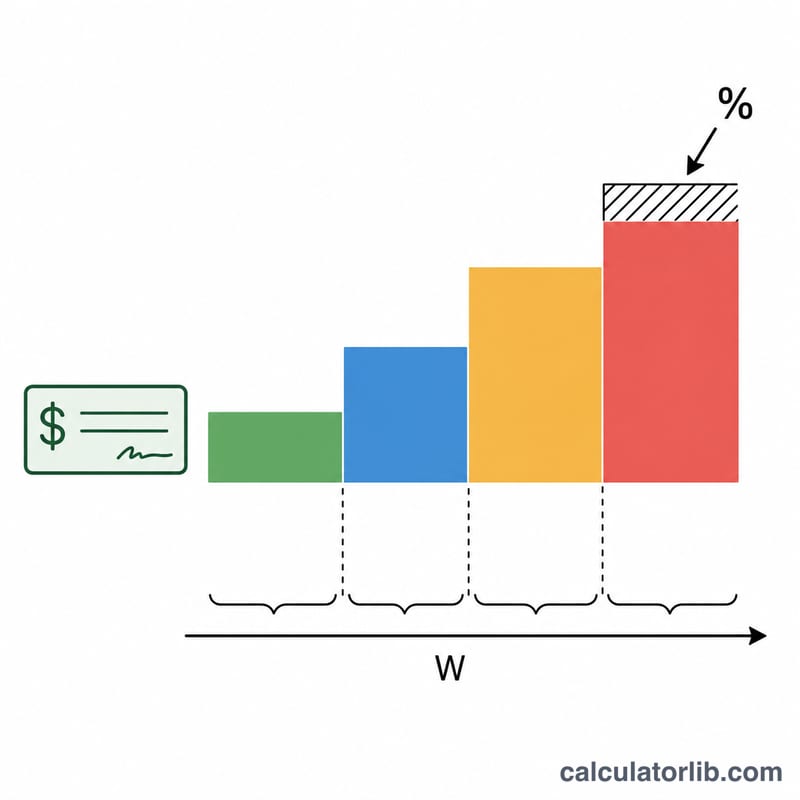
تبدأ طريقة النسبة المئوية (منشور IRS رقم 15-T لعام 2026، ورقة العمل 1A) بتحويل الأجر إلى قيمة سنوية (الأجر × عدد فترات الدفع)، ثم تطرح مبلغًا ثابتًا في السطر 1g: 12,900 دولار للمتزوجين الذين يقدّمون إقرارًا مشتركًا، و8,600 دولار لجميع الحالات الأخرى. والناتج هو الأجر السنوي المعدَّل \(W\)، ولا يقل عن الصفر:
\(W = \text{الأجر السنوي} - \text{السطر 1g}\)داخل الشريحة التي يقع فيها \(W\)، يساوي الاستقطاع ضريبة أساسية ثابتة عن كل ما هو دون حدّ الشريحة الأدنى، مضافًا إليها معدل هامشي يُطبّق على المبلغ الذي يتجاوز هذا الحد:
\(\text{الضريبة السنوية} = \text{الضريبة الأساسية} + (W - \text{الحد الأدنى}) \times \text{المعدل}\)وبقسمة الناتج على عدد فترات الدفع تحصل على المبلغ المستقطع من كل راتب. ومجموع مبلغ السطر 1g وشريحة 0% في الجدول يساوي تمامًا الخصم القياسي لعام 2026: 8,600 + 7,500 = 16,100 دولار (أعزب)، و12,900 + 19,300 = 32,200 دولار (متزوجان بإقرار مشترك)، و8,600 + 15,550 = 24,150 دولارًا (ربّ الأسرة).
مثال محلول
لنفترض موظفًا أعزب يكسب 2,000 دولار كل أسبوعين (26 فترة). يصبح أجره السنوي 52,000 دولار، وبعد طرح مبلغ السطر 1g (8,600 دولار) يصبح الأجر السنوي المعدَّل 43,400 دولار. يقع هذا المبلغ ضمن شريحة 12% من جدول الاستقطاع القياسي لعام 2026 للأعزب (الحد الأدنى 19,900 دولار، والضريبة الأساسية 1,240 دولارًا).
\(W = 52{,}000 - 8{,}600 = 43{,}400\)الضريبة السنوية:
\(1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = 4{,}060 \text{ دولارًا}\)والمبلغ المستقطع من كل راتب:
\(4{,}060 \div 26 \approx \mathbf{156.15} \text{ دولار}\)
الأسئلة الشائعة
هل هذا هو مبلغ الاستقطاع الفعلي بالضبط؟ إنه تقدير قريب جدًا في حالة نموذج W-4 البسيط. أما المُعالون والدخل الإضافي والخصومات والاستقطاعات الإضافية (الخطوتان 3 و4) فستغيّر الرقم الحقيقي.
هل يشمل اشتراكات FICA؟ لا. فاشتراكات الضمان الاجتماعي (6.2%) وميديكير (1.45%) منفصلة تمامًا عن استقطاع ضريبة الدخل الفيدرالية.
أي سنة تعتمدها الحاسبة؟ تعتمد شرائح النسبة المئوية السنوية الواردة في منشور IRS رقم 15-T لعام 2026.