ماذا تفعل هذه الحاسبة؟
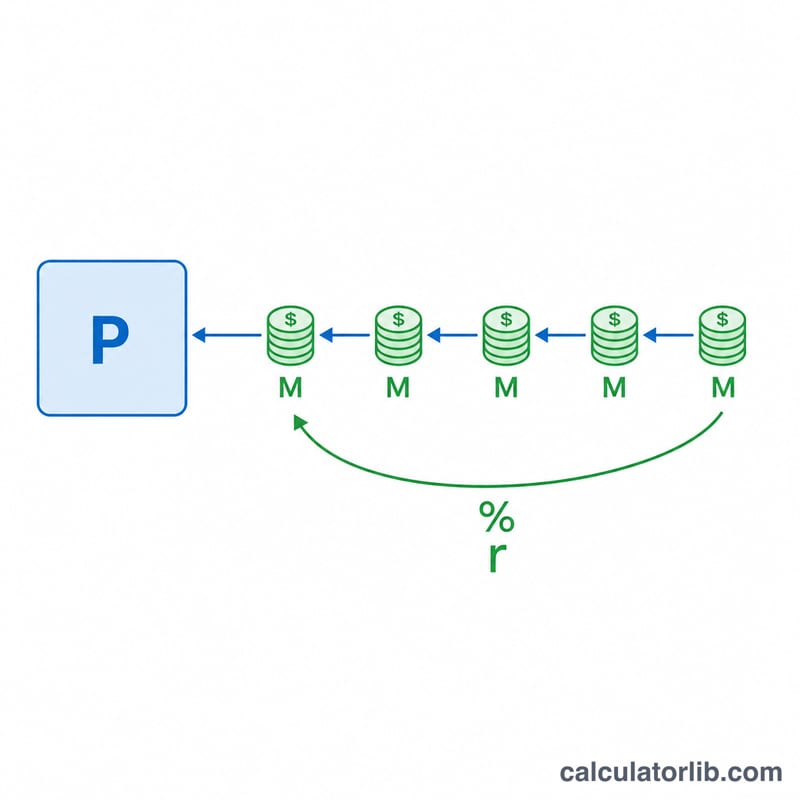
تبدأ معظم أدوات القروض بمبلغ القرض ثم تحسب لك القسط الشهري، أما هذه الحاسبة فتعمل بالاتجاه المعاكس: تخبرها بالقسط الشهري الذي يناسب ميزانيتك بكل أريحية، إضافة إلى نسبة الفائدة ومدة القرض، فتعطيك أقصى مبلغ قرض (أصل الدين) يتلاءم مع هذا القسط. إنها مثالية عند التفكير في شراء سيارة، أو الحصول على تمويل عقاري، أو قرض شخصي، حين تعرف بالضبط كم تستطيع أن تدفع كل شهر.
كيفية الاستخدام
أدخل القسط الشهري الذي ترغب في دفعه، ونسبة الفائدة السنوية (APR) التي يعرضها عليك المُقرض، ومدة القرض بالأشهر (مثلًا 60 شهرًا لقرض مدته 5 سنوات). تعرض لك الحاسبة مبلغ القرض الذي يمكنك تمويله، وإجمالي المدفوعات على مدى عمر القرض، وإجمالي الفوائد التي ستدفعها.
شرح المعادلة
مبلغ القرض هو القيمة الحالية لدفعات منتظمة (Annuity): $$P = M \cdot \frac{1 - (1+r)^{-n}}{r}$$ حيث إن \(M\) هو القسط الشهري، و\(r\) هو معدل الفائدة الشهري (نسبة الفائدة السنوية ÷ 12 ÷ 100)، و\(n\) هو عدد الأشهر. وعندما تكون نسبة الفائدة صفرًا، تتبسّط المعادلة لتصبح \(P = M \times n\)، لأنه لا توجد تكلفة فائدة.
مثال تطبيقي
لنفترض أنك تستطيع دفع 500 دولار شهريًا بنسبة فائدة سنوية 6% لمدة 60 شهرًا. عندها يكون المعدل الشهري \(r = 6 \div 12 \div 100 = 0.005\)، ويصبح $$P = 500 \times \frac{1 - 1.005^{-60}}{0.005} \approx 25{,}862.78 \text{ دولارًا}$$ وسيكون إجمالي ما تدفعه \(500 \times 60 = 30{,}000\) دولار، منها نحو 4,137.22 دولار فوائد.
تفسير نتيجتك
- مبلغ القرض هو الأصل. وهو المبلغ الممول، أي الرصيد الذي يقدمه المقرض في بداية القرض. وليس بالضرورة سعر شراء السيارة أو المنزل أو أي سلعة أخرى، لأن الدفعة المقدمة أو قيمة السيارة المستبدلة أو الرسوم أو الضرائب يمكن أن تجعل الاثنين مختلفين.
- إجمالي المدفوع يساوي الدفعة الشهرية مضروبة في عدد الأشهر: \(\text{إجمالي المدفوع} = M \times n\).
- إجمالي الفائدة يساوي إجمالي المدفوع مطروحاً منه مبلغ القرض: \(\text{إجمالي الفائدة} = M \times n - L\).
- لماذا ترفع المدد الأطول القدرة على الاقتراض وتكلفة الفائدة. مع الدفعة نفسها، كلما زادت الأشهر خُصمت دفعات أكثر إلى تاريخ اليوم، فتكون القيمة الحالية \(L\) أكبر. كما يبقى الأصل مستحقاً لفترة أطول، فتتراكم الفائدة على فترات أكثر. على سبيل المثال، عند معدل سنوي 8%، تدعم دفعة قدرها 500$ نحو 24,659$ على مدى 60 شهراً، مع فائدة قدرها 5,341$، لكن تدعم نحو 32,080$ على مدى 84 شهراً، مع فائدة قدرها 9,920$.
- ما لا يشمله الحساب. تستبعد النتيجة رسوم المنشأ أو أي رسوم أخرى، وضرائب المبيعات أو الممتلكات، والتأمين، وأي دفعة مقدمة، والمنتجات الإضافية. وقد يقوم المقرضون أيضاً بتقريب الدفعة، أو يحتسبون الفائدة المركبة بطريقة مختلفة، أو يستخدمون اتفاقية مختلفة لعدد أيام الحساب، لذلك قد تختلف أرقام المقرض بمبلغ صغير.
يفترض الحساب معدلاً ثابتاً، ودفعات شهرية متساوية، وأن تكون الدفعة الأولى مستحقة بعد شهر من بداية القرض. والنتيجة تقدير عام لمقارنة السيناريوهات، وليست عرض قرض ولا نصيحة مالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تتيح لي نسبة الفائدة الأعلى اقتراض مبلغ أكبر؟ لا. عند ثبات القسط نفسه، تعني الفائدة الأعلى أن جزءًا أكبر من كل قسط يذهب لسداد الفوائد، وبالتالي ينخفض أصل الدين الذي تستطيع تحمّله.
ماذا لو كانت نسبة الفائدة 0%؟ يكون مبلغ القرض ببساطة قيمة قسطك مضروبة في عدد الأشهر.
هل هذه النتيجة تقديرية؟ نعم. فهي تفترض أقساطًا ثابتة ومعدل فائدة ثابتًا، ولا تشمل الرسوم أو الضرائب أو التأمين التي قد تكون مدمجة ضمن قسطك الفعلي. كما يُرجى ملاحظة أن طريقة احتساب الفائدة وقواعد التمويل قد تختلف من دولة إلى أخرى، فاستعن بأرقام المُقرض المحلي للتأكد.