ما هي حاسبة مدة سداد القرض؟
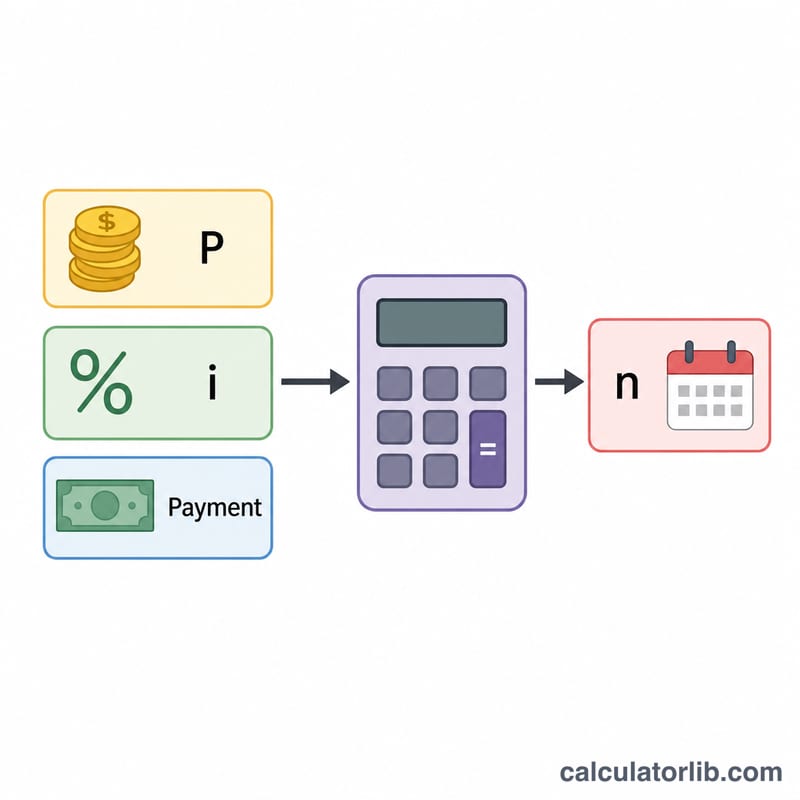
تُخبرك حاسبة مدة سداد القرض بالمدة التي تحتاجها للتخلص من دينك اعتماداً على ثلاثة عناصر: المبلغ الذي اقترضته، ونسبة الفائدة السنوية، والقسط الشهري الثابت الذي تدفعه. فبدلاً من السؤال "كم سيكون قسطي؟"، تقلب هذه الأداة معادلة الإطفاء المعتادة لتُجيب عن سؤال "كم شهراً يفصلني عن سداد ديني بالكامل؟". وهي تصلح للقروض الشخصية، وقروض السيارات، والقروض العقارية، والقروض الدراسية، وأرصدة بطاقات الائتمان.
طريقة الاستخدام
أدخِل مبلغ القرض (أصل الدين)، ونسبة الفائدة السنوية كنسبة مئوية، والقسط الشهري الذي تنوي دفعه. ستُظهر لك الحاسبة عدد الأشهر والسنوات اللازمة للسداد، إضافةً إلى إجمالي المبلغ المدفوع وإجمالي الفوائد طوال مدة القرض. وإذا كان قسطك أصغر من قيمة الفائدة الشهرية المستحقة، فلن يُسدَّد القرض أبداً، وعندها تنبّهك الأداة إلى ضرورة رفع قيمة القسط.
شرح المعادلة
تُشتق المدة من معادلة الإطفاء عبر حلّها لإيجاد عدد الفترات n:
$$n = \dfrac{-\ln\!\left(1 - \dfrac{P \cdot i}{\text{القسط}}\right)}{\ln(1 + i)}$$، حيث يمثّل \(i\) نسبة الفائدة الشهرية المساوية لنسبة الفائدة السنوية مقسومة على 12، ويمثّل \(P\) أصل الدين. وعندما تكون نسبة الفائدة صفراً، تبسَّط المدة لتصبح \(\text{أصل الدين} \div \text{القسط}\).
مثال تطبيقي
لنفترض أنك اقترضت 20,000 دولار بفائدة سنوية قدرها 6% وتدفع 400 دولار شهرياً. تكون نسبة الفائدة الشهرية \(i = 0.06 \div 12 = 0.005\). ومن ثَمّ: $$n = \frac{-\ln\!\left(1 - \dfrac{20000 \times 0.005}{400}\right)}{\ln(1.005)} = \frac{-\ln(1 - 0.25)}{\ln(1.005)} = \frac{-\ln(0.75)}{0.0049875} \approx \frac{0.287682}{0.0049875} \approx 57.68$$ شهراً، أي نحو 4.8 سنوات. ويبلغ إجمالي المبلغ المدفوع ≈ 23,073 دولاراً، وإجمالي الفوائد ≈ 3,073 دولاراً.
كيف يغيّر حجم القسط مدة القرض
يستخدم الجدول أدناه القرض نفسه في كل صف: $20,000 بمعدل 6% سنوياً (APR) (المعدل الشهري \(i = 0.005\)). يتغيّر القسط الشهري فقط. تُحسب الأشهر من \(n = \dfrac{-\ln(1 - P i / M)}{\ln(1+i)}\) وتُقرّب إلى أعلى لتصبح دفعات كاملة.
| القسط الشهري | عدد الأشهر للسداد | السنوات | إجمالي المدفوع (القسط × عدد الأشهر) | إجمالي الفائدة |
|---|---|---|---|---|
| $250 | 103 (n الدقيق ≈ 102.42) | 8.58 | $25,750 | $5,750 |
| $300 | 82 (n ≈ 81.30) | 6.83 | $24,600 | $4,600 |
| $400 | 58 (n ≈ 57.68) | 4.83 | $23,200 | $3,200 |
| $500 | 45 (n ≈ 44.74) | 3.75 | $22,500 | $2,500 |
| $700 | 31 (n ≈ 30.91) | 2.58 | $21,700 | $1,700 |
الحد الأدنى للقسط: فائدة الشهر الأول هي \(20{,}000 \times 0.005 = \$100\). يجب أن يتجاوز القسط هذا المبلغ، وإلا فلن ينخفض الرصيد أبداً، وستكون قيمة اللوغاريتم في المعادلة غير معرّفة. عند دفع $100 بالضبط لن يُسدَّد القرض أبداً.
ملاحظة: يُحسب «إجمالي المدفوع» بضرب القسط في عدد الأشهر المُقرّب إلى أعلى. في الواقع تكون الدفعة الأخيرة أصغر، لذا يكون الإجمالي الفعلي أقل قليلاً. ففي صف $250 مثلاً، تبلغ الدفعة الأخيرة نحو $105 فقط.
الانتقال من $250 إلى $500 شهرياً يقلّص المدة إلى أقل من النصف (من 103 إلى 45 شهراً) ويوفّر نحو $3,250 من الفائدة. للدفعة الإضافية أثر أكبر عندما يكون القسط قريباً من مستوى دفع الفائدة فقط.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-15 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-13 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-12 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-15 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-15 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يجب أن يتجاوز قسطي قيمة الفائدة؟ إذا كان قسطك الشهري يغطّي الفائدة المتراكمة كل شهر فقط (أو لا يكفي لتغطيتها)، فلن ينخفض أصل الدين أبداً، وبالتالي سيستمر القرض إلى الأبد.
هل دفع مبلغ أكبر يُقصّر المدة؟ نعم. فحتى الزيادات الطفيفة في القسط الشهري تُقلّل عدد الأشهر وإجمالي الفوائد المدفوعة بشكل ملحوظ.
هل النتيجة دقيقة تماماً؟ تمنحك المعادلة مدة رياضية دقيقة، لكن القروض الفعلية تُقرَّب إلى أقساط كاملة، لذا قد يكون قسطك الأخير أصغر قليلاً من بقية الأقساط.