लोन अवधि कैलकुलेटर क्या है?
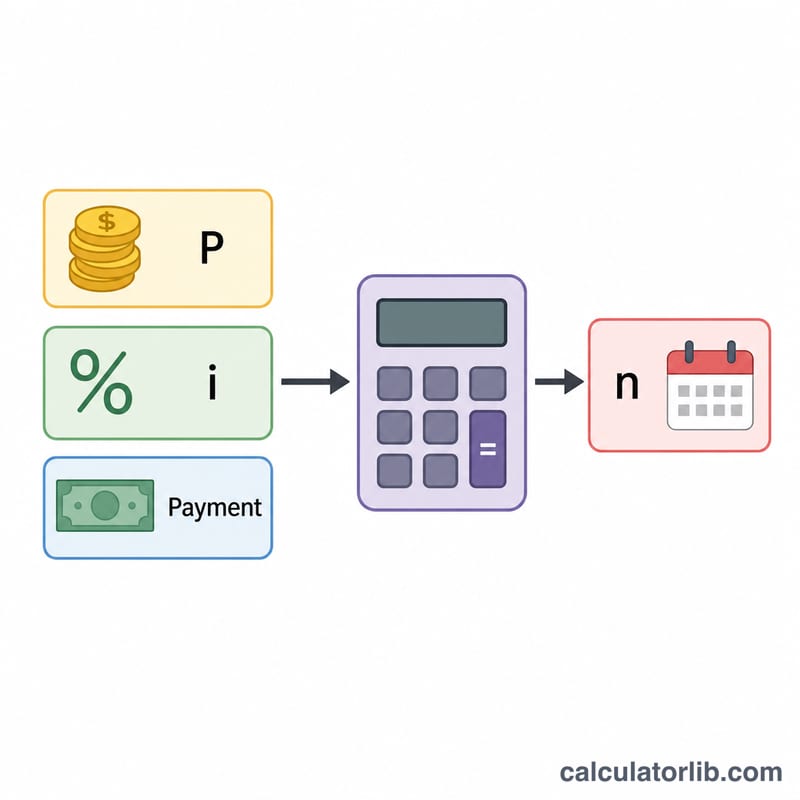
लोन अवधि कैलकुलेटर आपको बताता है कि आपका लोन चुकाने में कितना समय लगेगा। यह तीन बातों पर निर्भर करता है: आपने कितनी राशि उधार ली, सालाना ब्याज दर कितनी है, और आप हर महीने कितनी तय किस्त चुकाते हैं। "मेरी मासिक किस्त कितनी होगी?" पूछने के बजाय, यह टूल आम अमॉर्टाइज़ेशन फ़ॉर्मूले को उलट देता है ताकि जवाब मिल सके कि "कितने महीनों में मैं कर्ज़मुक्त हो जाऊँगा?"। यह पर्सनल लोन, कार लोन, होम लोन (मॉर्गेज), एजुकेशन लोन और क्रेडिट कार्ड के बकाया — सभी के लिए काम करता है।
इसका इस्तेमाल कैसे करें
लोन की राशि (मूलधन), सालाना ब्याज दर प्रतिशत में, और हर महीने जो किस्त आप चुकाना चाहते हैं, उसे दर्ज करें। कैलकुलेटर आपको लोन चुकाने में लगने वाले महीनों और सालों की संख्या बताएगा, साथ ही लोन की पूरी अवधि में चुकाई गई कुल राशि और कुल ब्याज भी दिखाएगा। अगर आपकी किस्त हर महीने लगने वाले ब्याज से कम है, तो लोन कभी पूरा नहीं चुकेगा — ऐसे में टूल आपको किस्त बढ़ाने की चेतावनी देगा।
फ़ॉर्मूला समझें
अवधि निकालने के लिए अमॉर्टाइज़ेशन समीकरण से किस्तों की संख्या \(n\) को हल किया जाता है:
$$n = \dfrac{-\ln\!\left(1 - \dfrac{P \times i}{\text{किस्त}}\right)}{\ln(1 + i)}$$, जहाँ \(i\) मासिक ब्याज दर है (यानी सालाना दर को 12 से भाग देने पर) और \(P\) मूलधन है। जब ब्याज दर शून्य हो, तो अवधि सरल होकर $$n = \dfrac{\text{मूलधन}}{\text{किस्त}}$$ रह जाती है।
हल किया हुआ उदाहरण
मान लीजिए आप 6% सालाना ब्याज पर $20,000 उधार लेते हैं और हर महीने $400 चुकाते हैं। मासिक दर होगी \(i = 0.06 \div 12 = 0.005\)। तब $$n = \dfrac{-\ln\!\left(1 - \dfrac{20000 \times 0.005}{400}\right)}{\ln(1.005)} = \dfrac{-\ln(1 - 0.25)}{\ln(1.005)} = \dfrac{-\ln(0.75)}{0.0049875} \approx \dfrac{0.287682}{0.0049875} \approx 57.68$$ महीने, यानी लगभग 4.8 साल। कुल चुकाई गई राशि ≈ $23,073 और कुल ब्याज ≈ $3,073।
भुगतान की राशि ऋण की अवधि को कैसे बदलती है
नीचे दी गई तालिका की हर पंक्ति में एक ही ऋण का उपयोग किया गया है: $20,000 पर 6% APR (मासिक दर \(i = 0.005\))। केवल मासिक भुगतान बदलता है। महीने \(n = \dfrac{-\ln(1 - P i / M)}{\ln(1+i)}\) से आते हैं और पूरे भुगतानों तक ऊपर की ओर पूर्णांकित किए जाते हैं।
| मासिक भुगतान | चुकाने के महीने | वर्ष | कुल भुगतान (भुगतान × महीने) | कुल ब्याज |
|---|---|---|---|---|
| $250 | 103 (सटीक n ≈ 102.42) | 8.58 | $25,750 | $5,750 |
| $300 | 82 (n ≈ 81.30) | 6.83 | $24,600 | $4,600 |
| $400 | 58 (n ≈ 57.68) | 4.83 | $23,200 | $3,200 |
| $500 | 45 (n ≈ 44.74) | 3.75 | $22,500 | $2,500 |
| $700 | 31 (n ≈ 30.91) | 2.58 | $21,700 | $1,700 |
न्यूनतम भुगतान: पहले महीने का ब्याज \(20{,}000 \times 0.005 = \$100\) है। भुगतान इस राशि से अधिक होना चाहिए, अन्यथा बकाया राशि कभी कम नहीं होगी और सूत्र में लघुगणक अपरिभाषित हो जाएगा। ठीक $100 पर ऋण कभी चुकता नहीं होगा।
नोट: "कुल भुगतान" में भुगतान को पूर्णांकित महीनों से गुणा किया गया है। व्यवहार में अंतिम भुगतान कम होता है, इसलिए वास्तविक कुल राशि थोड़ी कम होती है। उदाहरण के लिए $250 वाली पंक्ति में अंतिम भुगतान केवल लगभग $105 है।
प्रति माह $250 से $500 तक जाने पर अवधि आधे से अधिक कम हो जाती है (103 से 45 महीने) और लगभग $3,250 ब्याज की बचत होती है। जब भुगतान केवल-ब्याज स्तर के करीब होता है, तब अतिरिक्त भुगतान का प्रभाव अधिक होता है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मेरी किस्त ब्याज से ज़्यादा क्यों होनी चाहिए? अगर आपकी मासिक किस्त सिर्फ़ हर महीने जुड़ने वाले ब्याज को ही कवर करती है (या उससे भी कम है), तो मूलधन कभी कम नहीं होगा, और लोन हमेशा के लिए चलता रहेगा।
क्या ज़्यादा भुगतान करने से अवधि घटती है? हाँ। मासिक किस्त में थोड़ी सी बढ़ोतरी भी महीनों की संख्या और कुल ब्याज दोनों को काफ़ी कम कर देती है।
क्या जवाब बिल्कुल सटीक होता है? फ़ॉर्मूला गणितीय रूप से सटीक अवधि देता है; असली लोन में किस्तें पूरी संख्या में ली जाती हैं, इसलिए आपकी आख़िरी किस्त बाक़ी किस्तों से थोड़ी कम हो सकती है।