Что такое калькулятор срока кредита?
Калькулятор срока кредита показывает, за какое время вы полностью рассчитаетесь с долгом, опираясь на три параметра: сумму займа, годовую процентную ставку и фиксированный ежемесячный платёж. В отличие от привычного вопроса «сколько мне придётся платить в месяц?», этот инструмент переворачивает стандартную формулу аннуитета и отвечает на другой вопрос — «через сколько месяцев я стану свободным от долга?». Он подходит для потребительских кредитов, автокредитов, ипотеки, образовательных займов и задолженности по кредитным картам.
Как пользоваться калькулятором
Введите сумму кредита (основной долг), годовую процентную ставку в процентах и ежемесячный платёж, который планируете вносить. Калькулятор покажет, за сколько месяцев и лет вы закроете долг, а также общую сумму выплат и переплату по процентам за весь срок. Если ваш платёж меньше, чем сумма процентов за месяц, кредит невозможно погасить в принципе — в этом случае инструмент предупредит вас и предложит увеличить платёж.
Формула расчёта
Срок кредита выводится из уравнения аннуитета путём решения относительно числа периодов \(n\):
$$ n = \dfrac{-\ln\!\left(1 - \dfrac{P \cdot i}{M}\right)}{\ln(1 + i)} $$где \(i\) — месячная процентная ставка, равная годовой ставке, делённой на 12, а \(P\) — сумма основного долга. Если ставка равна нулю, формула упрощается до:
$$ n = \dfrac{\text{основной долг}}{\text{платёж}} $$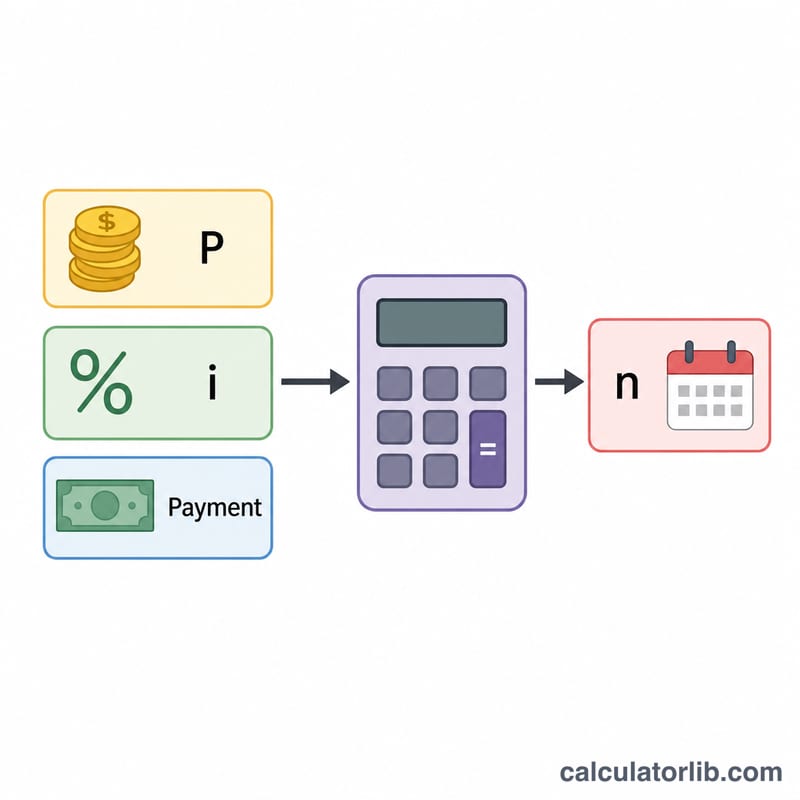
Разбор примера
Допустим, вы берёте в долг $20 000 под 6% годовых и платите $400 в месяц. Месячная ставка составит \(i = 0{,}06 \div 12 = 0{,}005\). Тогда
$$ n = \dfrac{-\ln\!\left(1 - \dfrac{20000 \times 0{,}005}{400}\right)}{\ln(1{,}005)} = \dfrac{-\ln(1 - 0{,}25)}{\ln(1{,}005)} = \dfrac{-\ln(0{,}75)}{0{,}0049875} \approx \dfrac{0{,}287682}{0{,}0049875} \approx 57{,}68 $$месяца, то есть примерно 4,8 года. Всего будет выплачено около $23 073, а переплата по процентам составит примерно $3 073.
Частые вопросы
Почему платёж обязательно должен превышать сумму процентов? Если ваш ежемесячный платёж лишь покрывает начисленные за месяц проценты (или даже не дотягивает до них), основной долг не уменьшается — а значит, выплачивать кредит можно было бы бесконечно.
Сократит ли срок увеличение платежа? Да. Даже небольшая прибавка к ежемесячному платежу заметно уменьшает количество месяцев и итоговую переплату по процентам.
Насколько точен результат? Формула даёт точный математический срок, но реальные кредиты округляются до целого числа платежей, поэтому ваш последний взнос может оказаться чуть меньше остальных.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как размер платежа меняет срок кредита
В таблице ниже во всех строках используется один и тот же кредит: 20 000 $ под 6% годовых (месячная ставка \(i = 0.005\)). Меняется только ежемесячный платёж. Количество месяцев рассчитывается по формуле \(n = \dfrac{-\ln(1 - P i / M)}{\ln(1+i)}\) и округляется в большую сторону до целого числа платежей.
| Ежемесячный платёж | Месяцев до погашения | Лет | Всего выплачено (платёж × месяцы) | Общая сумма процентов |
|---|---|---|---|---|
| 250 $ | 103 (точное n ≈ 102.42) | 8.58 | 25 750 $ | 5 750 $ |
| 300 $ | 82 (n ≈ 81.30) | 6.83 | 24 600 $ | 4 600 $ |
| 400 $ | 58 (n ≈ 57.68) | 4.83 | 23 200 $ | 3 200 $ |
| 500 $ | 45 (n ≈ 44.74) | 3.75 | 22 500 $ | 2 500 $ |
| 700 $ | 31 (n ≈ 30.91) | 2.58 | 21 700 $ | 1 700 $ |
Минимальный платёж: проценты за первый месяц составляют \(20{,}000 \times 0.005 = \$100\). Платёж должен превышать эту сумму, иначе остаток долга никогда не уменьшится, а логарифм в формуле не определён. При платеже ровно 100 $ кредит никогда не будет погашен.
Примечание: «Всего выплачено» получается умножением платежа на количество месяцев, округлённое в большую сторону. На практике последний платёж меньше, поэтому реальная сумма немного ниже. Например, в строке для платежа 250 $ последний платёж составляет всего около 105 $.
Переход с 250 $ до 500 $ в месяц сокращает срок более чем вдвое (с 103 до 45 месяцев) и экономит примерно 3 250 $ на процентах. Дополнительные выплаты оказывают более сильный эффект, когда платёж близок к уровню, покрывающему только проценты.