Что делает этот калькулятор
Калькулятор сравнения кредитов позволяет поставить два предложения рядом и увидеть, какое из них действительно дешевле. Низкая ставка не всегда выигрывает — длинный срок способен накрутить переплату по процентам даже при выгодном проценте. Сравнивая ежемесячный платёж, общую переплату и полную стоимость, вы получаете полную картину ещё до подписания договора.
Расчёты приведены в долларах ($), но формула универсальна и одинаково работает для рублёвых кредитов и любой другой валюты. Обратите внимание: в России банки указывают полную стоимость кредита (ПСК), которая может включать комиссии и страховки, тогда как этот калькулятор учитывает только проценты по ставке.
Как пользоваться
Для каждого кредита укажите сумму (основной долг), годовую ставку в процентах и срок в месяцах. Калькулятор переводит годовую ставку в месячную, рассчитывает стандартный аннуитетный платёж, а затем умножает его на число месяцев и получает полную стоимость. Кредит с меньшей полной стоимостью выделяется, и рядом показывается, сколько вы экономите.
Разбор формулы
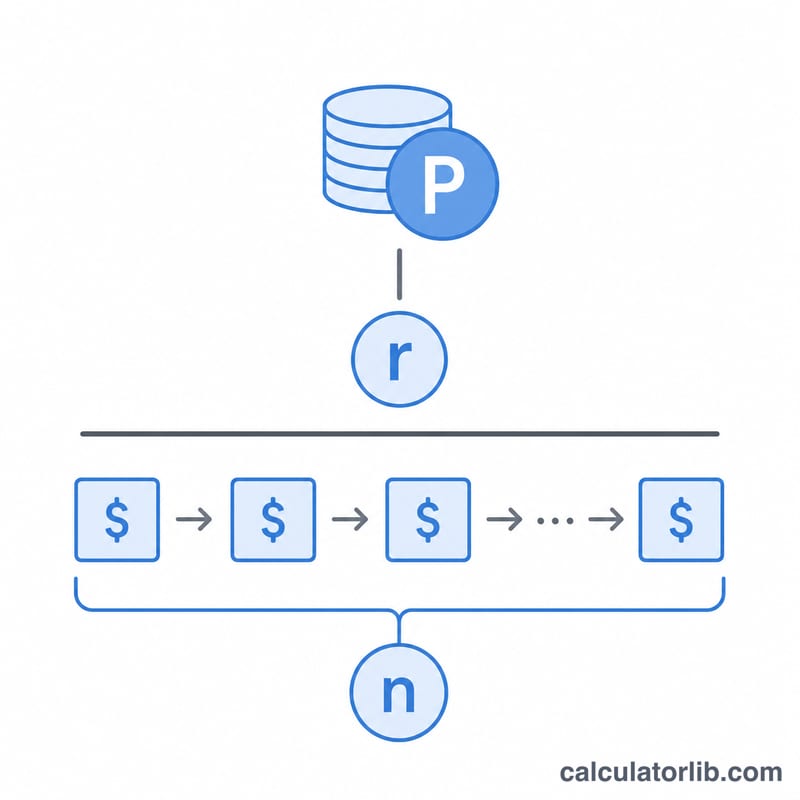
Каждый платёж считается по формуле аннуитета
$$M = \frac{P\cdot r}{1 - (1 + r)^{-n}}$$где \(P\) — сумма кредита, \(r\) — месячная ставка (годовая ставка ÷ 100 ÷ 12), а \(n\) — количество ежемесячных платежей. Полная стоимость равна \(M \times n\), а переплата по процентам — это полная стоимость за вычетом основного долга.
Пример расчёта
Кредит A: $20 000 под 6% годовых на 60 месяцев. Месячная ставка \(= 0{,}005\), платёж \(\approx \$386{,}66\), полная стоимость \(\approx \$23\,199{,}36\), проценты \(\approx \$3\,199{,}36\). Кредит B: $19 000 под 4,5% годовых на 72 месяца. Месячная ставка \(= 0{,}00375\), платёж \(\approx \$301{,}61\), полная стоимость \(\approx \$21\,715{,}67\), проценты \(\approx \$2\,715{,}67\). В итоге кредит B оказывается дешевле и экономит около \(\$1\,483{,}69\) — при этом и ежемесячный платёж у него ниже, ведь сумма займа меньше.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Меньший ежемесячный платёж означает более дешёвый кредит? Нет. Длинный срок снижает ежемесячный платёж, но способен увеличить общую переплату по процентам. Всегда сравнивайте полную стоимость.
Что здесь понимается под годовой ставкой? Это номинальная годовая процентная ставка, которая в расчёте платежа начисляется ежемесячно (с месячной капитализацией).
Можно ли сравнивать кредиты на разные суммы? Да — у кредитов могут отличаться сумма, ставка и срок. Полная стоимость отражает всё, что вам предстоит вернуть на самом деле.