Что делает калькулятор APR
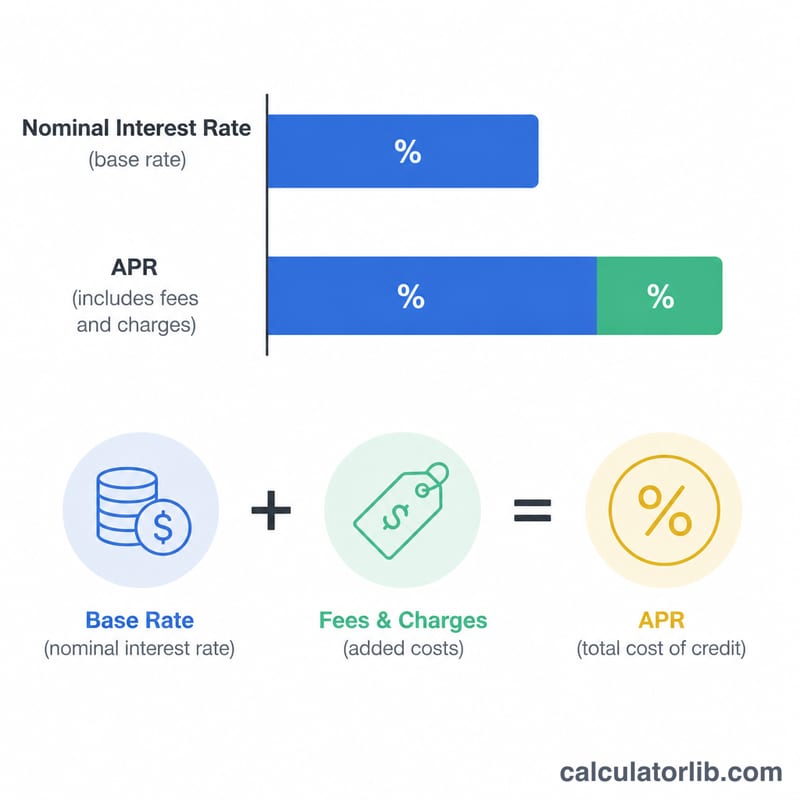
Этот калькулятор оценивает годовую эффективную ставку (APR, Annual Percentage Rate) по кредиту — то есть реальную годовую стоимость заимствования, когда первоначальные комиссии «вшиваются» в процентную ставку. Заявленная процентная ставка отражает только плату за сами заёмные деньги, тогда как APR учитывает ещё и комиссии, давая более честную базу для сравнения кредитных предложений. Это близкий аналог российской «полной стоимости кредита (ПСК)», хотя методики расчёта в разных странах различаются. Калькулятор также покажет размер планового платежа, сумму переплаты по процентам и общую стоимость кредита.
Какие данные нужно ввести
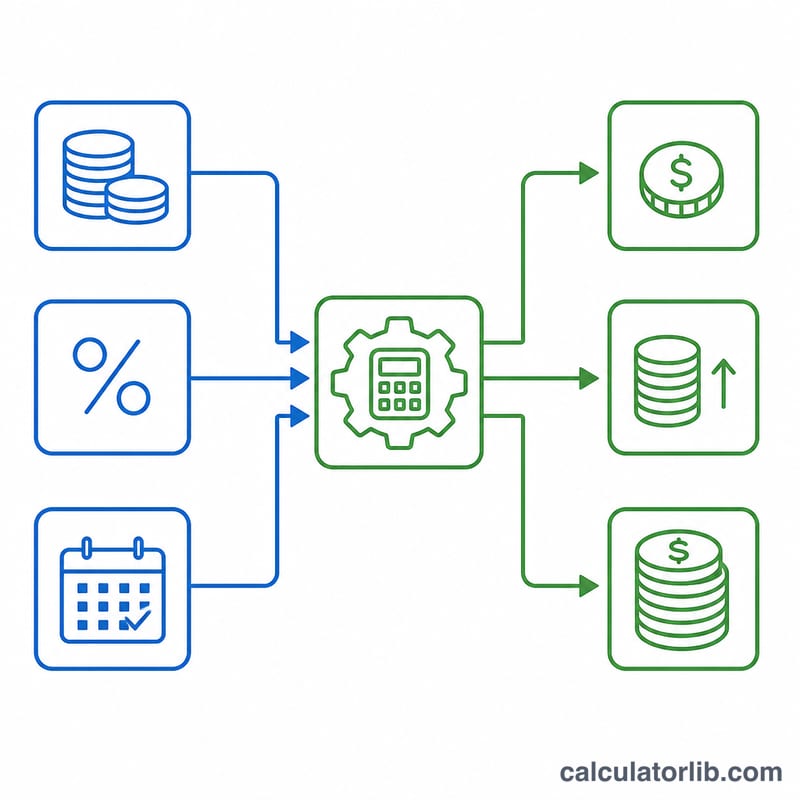
- Сумма кредита ($) — основной долг, который вы планируете занять.
- Процентная ставка (%) — номинальная годовая ставка, которую называет кредитор.
- Срок кредита (мес.) — за сколько месяцев вы погашаете долг.
- Дополнительные комиссии ($) — комиссии за выдачу или обработку, которые фактически уменьшают сумму, которую вы получаете на руки.
- Частота начисления процентов — раз в год, раз в полгода, ежеквартально, ежемесячно или ежедневно.
- Частота платежей — как часто вы вносите платежи (например, ежемесячно, раз в две недели, еженедельно).
Как идёт расчёт
Сначала калькулятор переводит номинальную ставку в эффективную ставку за период, соответствующий вашему графику платежей, а затем рассчитывает равный аннуитетный платёж по стандартной формуле амортизации:
платёж = P × i × (1 + i)N ÷ [(1 + i)N − 1]
где P — сумма кредита, i — эффективная ставка за один платёж, а N — число платежей. Чтобы найти APR, калькулятор подбирает ставку, при которой приведённая стоимость всех платежей равна фактически полученной сумме (сумма кредита минус комиссии), используя итерационный метод Ньютона. Поскольку комиссии вычитаются из того, что вы реально получаете на руки, APR оказывается выше заявленной ставки.
Разбор на примере
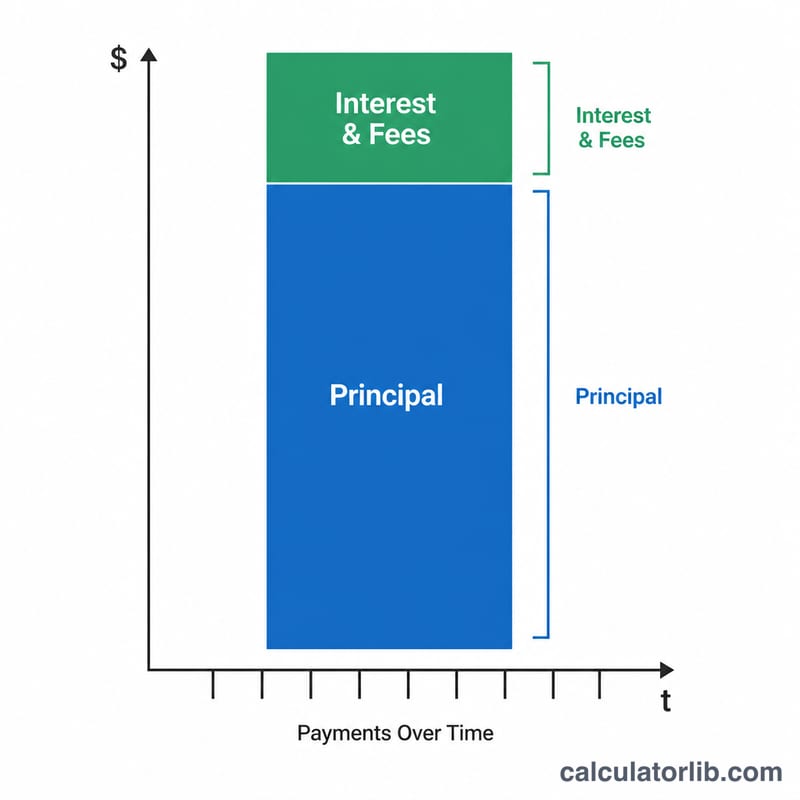
Возьмём кредит $10 000 под 6% на 36 месяцев, при ежемесячном начислении процентов и ежемесячных платежах, с комиссиями $300. Ежемесячный платёж составит около $304, переплата по процентам — примерно $952, а общая стоимость — около $11 252. Поскольку комиссия в $300 уменьшает доступную вам сумму, APR поднимается примерно до 7,1% — заметно выше «витринной» ставки в 6%.
Частые вопросы
APR — это то же, что и процентная ставка? Нет. Процентная ставка не учитывает комиссии; APR их включает, поэтому он всегда равен номинальной ставке или превышает её.
Почему важна частота начисления процентов? Чем чаще начисляются проценты, тем немного выше эффективная ставка, а значит — больше платёж и итоговая переплата.
Является ли этот APR официальным раскрытием? Нет. Это лишь оценка для сравнения. Правила расчёта различаются по странам (например, в России используют ПСК), поэтому перед подписанием договора сверяйтесь с официальным раскрытием ставки от вашего кредитора.
Интерпретация результата вашей годовой процентной ставки
Годовая процентная ставка выражает полную стоимость заимствования в виде единой годовой процентной ставки. В отличие от номинальной процентной ставки, которая применяется только к остающемуся остатку основной суммы, годовая процентная ставка также учитывает обязательные финансовые сборы, такие как комиссии за выдачу, баллы и другие затраты кредитора. Она отвечает на вопрос: «Учитывая всё, что я должен заплатить, чтобы получить и обслуживать этот кредит, какова эквивалентная годовая ставка?»
Почему годовая процентная ставка обычно превышает номинальную ставку. Когда взимаются комиссии, вы фактически получаете меньше наличных денег, чем номинальная сумма кредита (или вы должны комиссии в дополнение к этому), однако ваши платежи по-прежнему рассчитываются на основе полного баланса. Решение для ставки, которая делает приведённую стоимость всех платежей равной фактически финансируемой сумме, даёт число, превышающее указанную ставку. При нулевых комиссиях и совпадающей частоте капитализации и платежей годовая процентная ставка равна номинальной ставке.
Годовая процентная ставка позволяет справедливое сравнение только при совпадении условий. Годовая процентная ставка предназначена для сравнения один-к-одному, однако сравнение действительно только когда кредиты имеют одинаковый срок и структуру платежей. Более короткий кредит концентрирует фиксированные комиссии в меньшем количестве платежей, завышая годовую процентную ставку, хотя вы можете заплатить меньше общих процентов. Всегда сравнивайте годовые процентные ставки наряду с периодом кредита, общей выплаченной суммой процентов и полной стоимостью кредита.
Годовая процентная ставка и годовая процентная доходность. Годовая процентная ставка — это стоимость заимствования, которая в соответствии с положениями Закона о правде в кредитовании США обычно цитируется как простая (некомпаундированная) годовая ставка. Годовая процентная доходность (АПД) вместо этого измеряет эффективную доходность сбережений после капитализации в течение года. Для одинаковой периодической ставки годовая процентная доходность больше или равна соответствующей простой годовой ставке, поскольку она отражает проценты, полученные на проценты. Если вы хотите преобразовать ставку заимствования в её компаундированный эквивалент, преобразование из годовой процентной ставки в годовую процентную доходность показывает эффективную годовую цифру.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины определены
- Годовая процентная ставка
- Полная годовая стоимость заимствования, выраженная в процентах, включая процентную ставку плюс обязательные финансовые сборы, такие как комиссии и баллы. Это позволяет заёмщикам сравнивать кредиты на единой основе.
- Номинальная (указанная) процентная ставка
- Базовая ставка, цитируемая кредитором, применяемая к остающемуся остатку основной суммы. Она исключает комиссии, поэтому занижает истинную стоимость кредита, по которому взимаются сборы.
- Эффективная ставка
- Ставка, которая учитывает эффект капитализации в течение года. Для заданной периодической ставки эффективная годовая ставка равна \((1 + r/n)^{n} - 1\), где \(r\) — номинальная годовая ставка и \(n\) — число периодов капитализации в год.
- Частота капитализации
- Как часто накопленные проценты добавляются к балансу (например, ежемесячно, ежедневно). Более частая капитализация производит более высокую эффективную ставку при одинаковой номинальной ставке.
- Частота платежей
- Как часто заёмщик производит запланированные платежи (например, ежемесячно, раз в две недели, еженедельно). Это определяет количество платежей \(N\) и размер каждого взноса.
- Основная сумма
- Сумма заимствованных денег до выплаты процентов и комиссий. Каждый амортизированный платёж уменьшает основную сумму на часть, не потреблённую процентами.
- Комиссия за выдачу
- Плата, взимаемая кредитором за обработку и андеррайтинг нового кредита, часто в виде процента от суммы кредита. Поскольку это стоимость заимствования, она включается в годовую процентную ставку.
- Амортизация
- Процесс погашения кредита через регулярные равные платежи, где каждый взнос сначала покрывает накопленные проценты, а остаток уменьшает основную сумму до тех пор, пока баланс не достигнет нуля.
- Годовая процентная доходность
- Эффективная годовая норма прибыли на депозит или инвестицию, учитывающая капитализацию. Это аналог годовой процентной ставки для сбережений и всегда больше или равна соответствующей номинальной ставке при капитализации процентов.