Что делает калькулятор APR → APY?
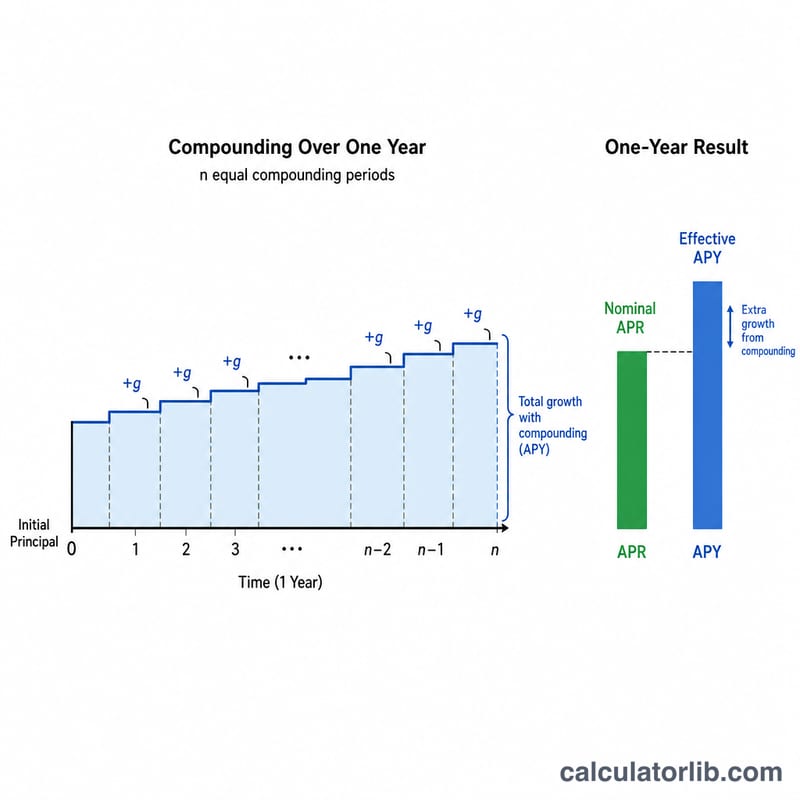
Этот инструмент переводит номинальную годовую ставку APR (Annual Percentage Rate) в эффективную годовую доходность APY (Annual Percentage Yield) — её ещё называют эффективной годовой ставкой. APR — это простая «заявленная» ставка, тогда как APY учитывает эффект капитализации процентов внутри года. Поскольку начисленные проценты (или проценты к уплате) реинвестируются или начисляются несколько раз за год, APY всегда равна APR или больше неё — и разрыв тем заметнее, чем чаще происходит капитализация. Термины APR и APY широко используются в США и других англоязычных странах; в России похожую идею выражают «номинальная» и «эффективная» процентная ставка.
Как пользоваться
Введите номинальную ставку APR в процентах (например, 6 для 6%) и укажите, сколько раз в год начисляются проценты: 12 — ежемесячно, 4 — ежеквартально, 365 — ежедневно, 1 — раз в год. Калькулятор сразу покажет эквивалентную APY и разницу между двумя значениями, чтобы вы могли сравнивать предложения на равных условиях.
Формула и её смысл
Для пересчёта используется выражение:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{\text{Periods}}\right)^{\text{Periods}} - 1$$
Здесь APR записывается в виде десятичной дроби, а n — число периодов капитализации в году. В каждом периоде применяется ставка \(\text{APR}/n\), а её возведение в степень n даёт эффективный годовой коэффициент роста. Вычитание единицы превращает этот коэффициент обратно в ставку.
Пример расчёта
Допустим, по счёту заявлена ставка 6% APR с ежемесячной капитализацией (n = 12). Месячная ставка равна \(0{,}06 / 12 = 0{,}005\). Тогда $$\text{APY} = (1 + 0{,}005)^{12} - 1 = 1{,}0616778 - 1 = 0{,}0616778,$$ то есть около 6,1678%. Получается, что 6% APR фактически приносят примерно 6,17% годовых — почти на 0,17 процентного пункта больше заявленной ставки.
Частые вопросы
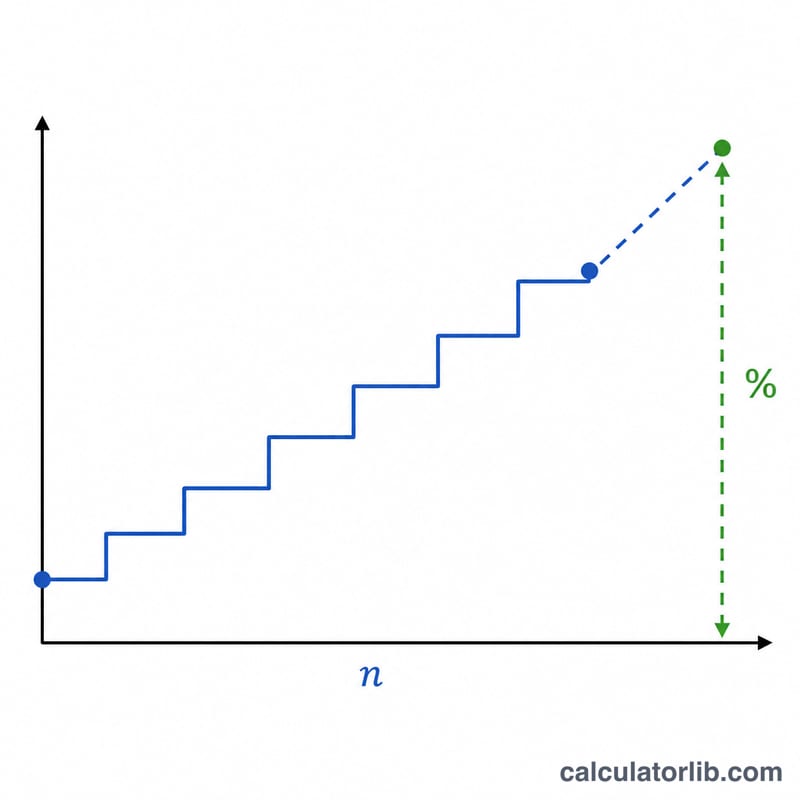
APY всегда выше, чем APR? Да, если капитализация происходит чаще одного раза в год. При годовой капитализации (n = 1) обе ставки совпадают.
Что сравнивать при выборе вклада? Именно APY: она отражает реальную доходность с учётом капитализации и позволяет честно сравнивать счета с разной частотой начисления процентов.
Учитываются ли комиссии? Нет. В кредитных продуктах APR иногда включает комиссии, но этот калькулятор рассматривает APR исключительно как номинальную процентную ставку и математически переводит её в APY.
ПСД в АГД при разных частотах начисления
Эффективная годовая доходность (АГД) растёт по мере увеличения частоты начисления, хотя указанная ПСД остаётся неизменной. Дискретная формула выглядит так:
$$\text{АГД} = \left(1 + \frac{\text{ПСД}/100}{n}\right)^{n} - 1$$При \(n \to \infty\) результат приближается к пределу непрерывного начисления \(e^{\text{ПСД}/100} - 1\). В двух таблицах ниже ПСД зафиксирована, а количество периодов начисления в год варьируется.
ПСД зафиксирована на уровне 6%
| Начисление | Периодов в год (n) | Результирующая АГД |
|---|---|---|
| Ежегодно | 1 | 6,0000% |
| Два раза в год | 2 | 6,0900% |
| Ежеквартально | 4 | 6,1364% |
| Ежемесячно | 12 | 6,1678% |
| Ежедневно | 365 | 6,1831% |
| Непрерывное | ∞ | 6,1837% |
ПСД зафиксирована на уровне 12% (большой разрыв)
| Начисление | Периодов в год (n) | Результирующая АГД |
|---|---|---|
| Ежегодно | 1 | 12,0000% |
| Два раза в год | 2 | 12,3600% |
| Ежеквартально | 4 | 12,5509% |
| Ежемесячно | 12 | 12,6825% |
| Ежедневно | 365 | 12,7475% |
| Непрерывное | ∞ | 12,7497% |
При ПСД 6% разброс между ежегодным и ежедневным начислением составляет около 0,18 процентного пункта; при ПСД 12% он увеличивается примерно до 0,75 пункта, поскольку эффекты начисления масштабируются в зависимости от размера периодической ставки.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Определение ключевых терминов
- ПСД (Процентная ставка в год)
- Номинальная годовая процентная ставка, указанная без учёта внутригодового начисления. Это показатель, который чаще всего указывают по кредитам и кредитным карточкам. Сама по себе ПСД не говорит вам о истинной годовой стоимости, если только вы не знаете, как часто начисляются проценты.
- АГД / Эффективная годовая доходность
- Годовая процентная доходность (также называемая эффективной годовой ставкой или эффективной годовой доходностью) — это фактическая годовая ставка после учёта начисления. Она всегда больше или равна ПСД, и эти два показателя равны только тогда, когда проценты начисляются ровно один раз в год.
- Частота начисления (n)
- Количество раз в год, когда проценты рассчитываются и прибавляются к балансу: 1 (ежегодно), 2 (два раза в год), 4 (ежеквартально), 12 (ежемесячно), 52 (еженедельно) или 365 (ежедневно). Большее значение \(n\) приводит к более высокой АГД при той же ПСД.
- Номинальная и эффективная ставка
- Номинальная ставка (ПСД) — это просто указанная ставка; эффективная ставка (АГД) отражает проценты, полученные на ранее начисленные проценты. Преобразование между ними имеет вид \(\text{АГД} = \left(1 + \tfrac{\text{ПСД}/100}{n}\right)^{n} - 1\).
- Периодическая ставка (ПСД/n)
- Процентная ставка, применяемая в отдельном периоде начисления — ПСД, разделённая на количество периодов в год. Например, ПСД 18%, начисляемая ежемесячно, имеет периодическую ставку \(18\%/12 = 1,5\%\) в месяц.