Что считает этот калькулятор
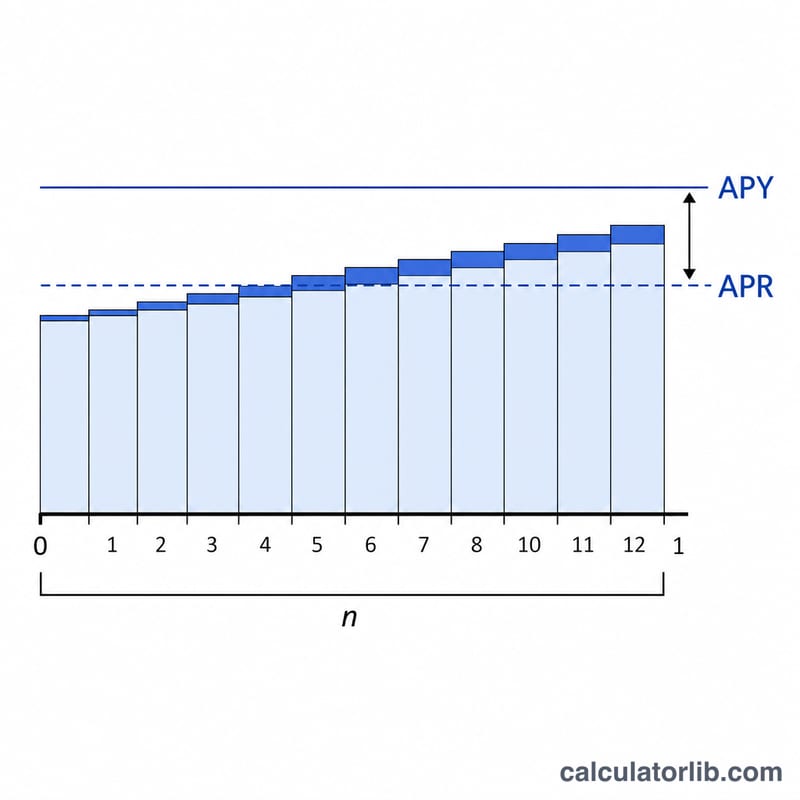
Кредитные карты и займы (особенно в США и других западных странах) обычно указывают APR — Annual Percentage Rate, номинальную годовую процентную ставку. Но проценты начисляются гораздо чаще, чем раз в год, — как правило, ежедневно. Из-за капитализации реальная ставка, которую вы платите за год, оказывается выше заявленного APR. Эту настоящую величину называют APY (Annual Percentage Yield), или эффективной годовой ставкой (EAR). Калькулятор переводит любой APR в APY для выбранной частоты начисления. По смыслу APR близок к российской «номинальной ставке», а APY — к эффективной ставке, но конкретные правила расчёта и раскрытия в РФ отличаются.
Как пользоваться
Введите APR по вашей карте или займу в процентах (например, 19,99). Выберите частоту начисления процентов: большинство кредитных карт в США капитализируют проценты ежедневно (365 периодов), но можно указать ежемесячное, ежеквартальное или другое начисление. Калькулятор покажет эффективную годовую ставку и то, насколько капитализация увеличивает расходы по сравнению с заявленным APR.
Разбираем формулу
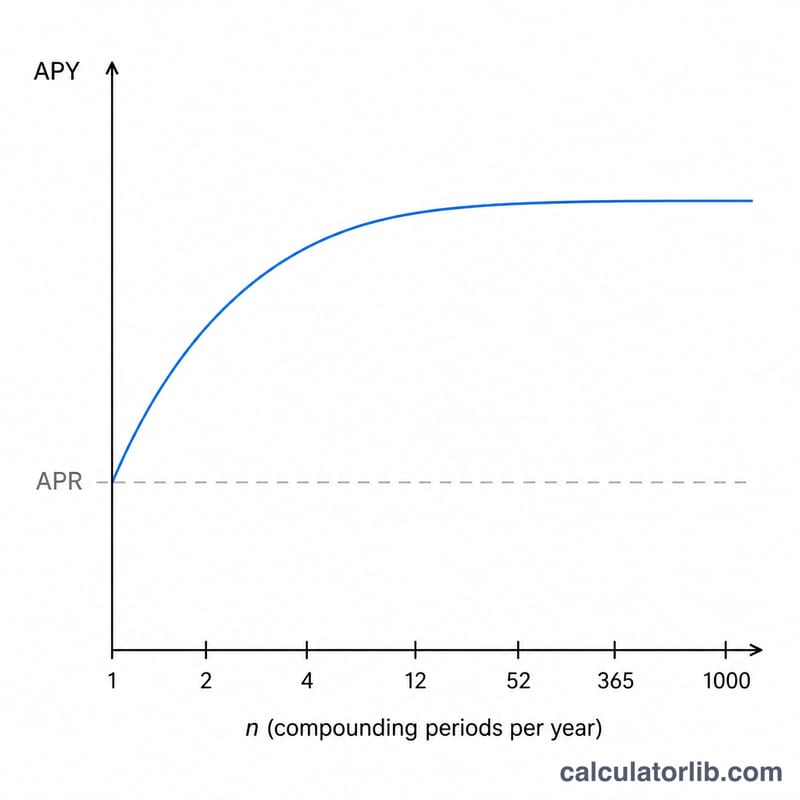
Перевод выполняется по формуле $$\text{APY} = \left(1 + \frac{\text{APR}/n}{n}\right)^{n} - 1$$ где n — число периодов начисления в году. Деление APR на n даёт ставку за один период; возведение коэффициента роста в степень n учитывает капитализацию за весь год; вычитание единицы оставляет чистую годовую ставку. Чем чаще начисляются проценты (чем больше n), тем выше APY при одном и том же APR.
Пример расчёта
Допустим, по карте указан APR 19,99% с ежедневной капитализацией (\(n = 365\)). Дневная ставка равна \(0{,}1999/365 = 0{,}0005477\). Тогда $$\text{APY} = (1 + 0{,}0005477)^{365} - 1 \approx 0{,}22126$$ то есть около 22,13%. Капитализация добавляет примерно 2,14 процентного пункта к заявленным 19,99% APR.
Частые вопросы
APY всегда больше APR? Да, если периодов начисления в году больше одного. При годовой капитализации (\(n = 1\)) APY равен APR.
Почему кредитные карты используют ежедневную капитализацию? Большинство эмитентов в США применяют дневную ставку (APR ÷ 365) к остатку долга каждый день, из-за чего эффективная ставка получается выше заявленного APR.
Учитываются ли комиссии? Нет. Калькулятор переводит только процентную ставку. Если APR включает комиссии, в показанном здесь APY они не отражаются.
Определение ключевых терминов
- ПСП (Процентная ставка в год)
- Номинальная годовая процентная ставка, указанная в соглашении по карте или кредиту. Это указанная цифра, которая сама по себе не учитывает, как часто начисляются проценты в течение года.
- ГПС / ЭГС (Эффективная годовая ставка)
- Фактический годовой курс, который вы платите или получаете с учётом капитализации. ГПС и ЭГС — это одно и то же понятие (ГПС — это ярлык для потребителей; ЭГС — термин в финансах). Вычисляется как \(\text{ГПС} = \left(1 + \frac{r}{n}\right)^{n} - 1\), где \(r\) — ПСП в виде десятичной дроби и \(n\) — количество периодов капитализации в год.
- Периодическая ставка (ПСП/n)
- Процентная ставка, применяемая в течение одного периода капитализации — ПСП, разделённая на количество периодов в год. Для 19.99% ПСП, капитализируемой ежедневно, дневная периодическая ставка составляет \(19.99\% / 365 \approx 0.05477\%\).
- Частота капитализации (n)
- Количество раз в год, когда проценты рассчитываются и добавляются к остатку. Общие значения: 1 (ежегодно), 2 (раз в полугодие), 4 (ежеквартально), 12 (ежемесячно), 52 (еженедельно) и 365 (ежедневно). Большинство кредитных карт в США используют ежедневную капитализацию.
- Номинальная и эффективная ставки
- Номинальная ставка (ПСП) игнорирует капитализацию внутри года; эффективная ставка (ГПС) учитывает её. Эти две ставки равны только когда \(n = 1\); при каждом \(n > 1\) эффективная ставка превышает номинальную ставку.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашей ГПС
Ваша ГПС представляет истинную годовую стоимость ведения остатка с учётом капитализации процентов на ранее начисленные проценты. Если вы носите баланс из месяца в месяц, начисления процентов фактически растут по ГПС, а не по указанной более низкой ПСП.
Разрыв между ПСП и ГПС расширяется в двух ситуациях: по мере роста ПСП и по мере более частой капитализации. Карта с низкой ставкой, капитализируемая ежемесячно, показывает лишь небольшой разрыв, в то время как карта с высокой ставкой, капитализируемая ежедневно, показывает наибольший разброс — именно поэтому столбец ежедневной капитализации в таблице выше всегда самый высокий в каждой строке.
Crucially, ГПС имеет значение только если вы ведете баланс. Оплата выписки полностью в каждом цикле выставления счетов удерживает вас в пределах льготного периода, поэтому вообще не начисляются проценты — ни по ПСП, ни по ГПС. Эффективная ставка становится вашей реальной стоимостью только после того, как баланс переходит в состояние после установленного срока. Finally, ГПС измеряет только проценты. Он исключает годовые комиссии, штрафы за просрочку, комиссии за авансовые кассовые поступления и комиссии за передачу баланса и предполагает постоянный баланс в течение года. Реальные карты имеют изменяющиеся остатки, новые покупки и платежи, поэтому ваши фактические процентные расходы будут отличаться от квартиры ГПС, применённой к одному начальному балансу. Чтобы оценить размер платежей по определённому балансу, используйте калькулятор ежедневных процентов или калькулятор погашения вместе с этим преобразованием. Это общая информация, а не финансовый совет.