Bu araç ne işe yarar?
Kredi kartları ve krediler genellikle bir APR (Yıllık Yüzde Oranı / Annual Percentage Rate) ilan eder; ancak faiz çoğu zaman yılda bir kereden daha sık — tipik olarak günlük — işletilir. Faiz bileşikleştiğinde, bir yıl boyunca gerçekte ödediğiniz oran ilan edilen APR'den daha yüksek olur. İşte bu gerçek değer, Efektif Yıllık Faiz Oranı (EAR) olarak da bilinen APY'dir. Bu araç, seçtiğiniz bir bileşik faiz sıklığına göre herhangi bir APR'yi APY'ye dönüştürür. (Not: APR ve APY, özellikle ABD'deki finansal ürünlerde yaygın kullanılan kavramlardır; Türkiye'deki ürünlerde benzer mantık geçerli olsa da yasal oran tanımları farklılık gösterebilir.)
Nasıl kullanılır?
Kartınızın veya kredinizin APR'sini yüzde olarak girin (örneğin 19,99). Faizin ne sıklıkla bileşikleştiğini seçin — ABD'deki kredi kartlarının çoğu günlük bileşikleşir (365 dönem), ancak aylık, üç aylık veya diğer sıklıkları da seçebilirsiniz. Hesaplayıcı efektif yıllık faiz oranını verir ve bileşikleşmenin ilan edilen APR'ye kıyasla ne kadar ekstra maliyet eklediğini gösterir.
Formülün açıklaması
Dönüşüm şu şekildedir:
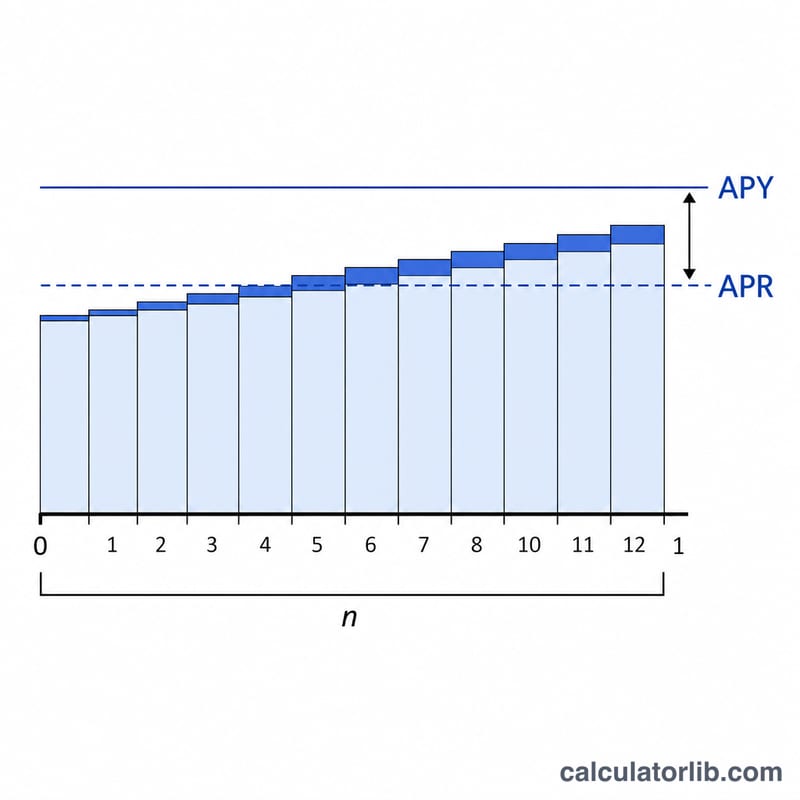
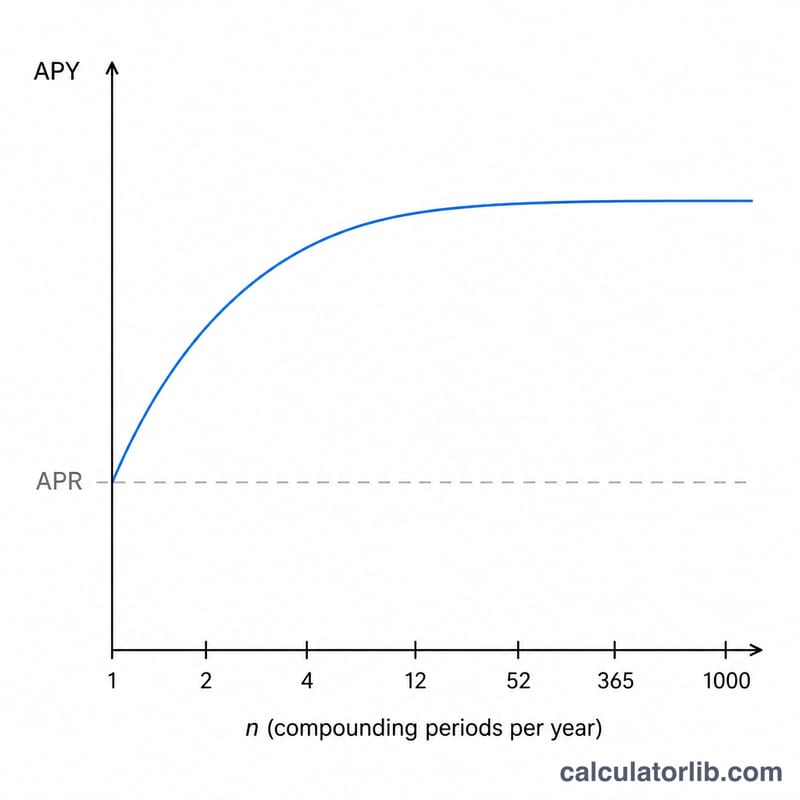
$$\text{APY} = \left(1 + \frac{\text{APR (\%)}/100}{\text{Periods/Year}}\right)^{\text{Periods/Year}} - 1$$burada n, yıllık bileşik faiz dönemi sayısıdır. APR'yi n'e bölmek dönemsel oranı verir; büyüme faktörünü n. kuvvetine yükseltmek bunu yıl boyunca bileşikleştirir; 1 çıkarmak ise net yıllık oranı bırakır. Daha sık bileşikleşme (daha büyük n) aynı APR için daha yüksek bir APY ortaya çıkarır.
Örnek hesaplama
Diyelim ki kartınızın APR'si %19,99 ve faiz günlük bileşikleşiyor (\(n = 365\)). Günlük oran \(0{,}1999/365 = 0{,}0005477\) olur. Bu durumda
$$\text{APY} = (1 + 0{,}0005477)^{365} - 1 \approx 0{,}22126$$yani yaklaşık %22,13 eder. Bileşikleşme, ilan edilen %19,99 APR'nin üzerine yaklaşık 2,14 puan ekler.
Temel Terimlerin Tanımı
- APR (Yıllık Yüzde Oranı)
- Bir kart veya kredi sözleşmesinde belirtilen nominal yıllık faiz oranı. Kendi başına yılda faizin ne sıklıkta bileşkeleştirildiğini hesaba katmayan bir rakamsaldır.
- APY / EAR (Efektif Yıllık Oran)
- Bileşkeleşme dahil olmak üzere yılda ödediğiniz veya kazandığınız gerçek oran. APY ve EAR aynı konsepttir (APY tüketici tarafından kullanılan etiket; EAR finans terimi). \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\) olarak hesaplanır; burada \(r\) ondalık biçimde APR ve \(n\) yıl başına bileşkeleşme dönem sayısıdır.
- Periyodik oran (APR/n)
- Tek bir bileşkeleşme döneminde uygulanan faiz oranı — APR'nin yıl başına dönem sayısına bölünmesi. Yılda %19,99 APR ile günlük bileşkeleşme için, günlük periyodik oran \(19.99\% / 365 \approx 0.05477\%\) şeklindedir.
- Bileşkeleşme sıklığı (n)
- Faizin yılda kaç kez hesaplanıp bakiyeye eklendiği. Yaygın değerler 1 (yıllık), 2 (altı aylık), 4 (üç aylık), 12 (aylık), 52 (haftalık) ve 365 (günlük) şeklindedir. Çoğu ABD kredi kartı günlük bileşkeleşme kullanır.
- Nominal ve efektif oran
- Nominal oran (APR) yıl içi bileşkeleşmeyi görmezden gelir; efektif oran (APY) bunu dikkate alır. İkisi ancak \(n = 1\) olduğunda eşittir; her \(n > 1\) için, efektif oran nominal oranı aşar.
APY'nizi Yorumlama
APY'niz, faiz önceki tahakkuk eden faiz üzerinde bileşkeleştiğinde bir bakiye taşımanın gerçek yıllık maliyetini temsil eder. Aydan aya bir bakiye taşırsanız, faiz ücretleri etkin olarak daha düşük belirtilen APR yerine APY'de büyür.
APR ve APY arasındaki fark iki durumda genişler: APR arttıkça ve bileşkeleşme daha sık olduğunda. Düşük oranı olan bir kart aylık bileşkeleşme ile yalnızca küçük bir fark gösterirken, yüksek oranı olan bir kart günlük bileşkeleşme ile en büyük farkı gösterir — bu nedenle yukarıdaki tablodaki günlük bileşkeleşme sütunu her satırda her zaman en yüksektir.
Önemlisi, APY ancak bir bakiye taşırsanız önemlidir. İfade döngüsünü tam olarak ödemeniz sizi ödememe süresine tutar, bu nedenle APR'de ne de APY'de hiç faiz tahakkuk etmez. Efektif oran, bir bakiye vadeden sonra devreye girdiğinde gerçek maliyetiniz haline gelir.
Son olarak, APY yalnızca faizi ölçer. Yıllık ücretleri, geç ödeme ücretlerini, nakit avans ücretlerini ve bakiye transfer ücretlerini hariç tutar ve yıl boyunca sabit bir bakiye varsayar. Gerçek dünya kartları değişen bakiyelere, yeni satın alımlara ve ödemelere sahiptir, bu nedenle gerçek dolar faiziniz tek bir başlangıç bakiyesine uygulanan sabit APY'den farklı olacaktır. Belirli bir bakiye üzerindeki dolar ücretlerini tahmin etmek için, bu dönüşümün yanında günlük faiz veya ödeme hesaplayıcısını kullanın. Bu genel bilgidir, finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
APY her zaman APR'den yüksek midir? Evet, yılda birden fazla bileşik faiz dönemi olduğu sürece. Yıllık bileşikleşmede (\(n = 1\)) APY, APR'ye eşittir.
Kredi kartları neden günlük bileşikleşme kullanır? ABD'deki çoğu kart sağlayıcısı, bakiyenize her gün günlük bir dönemsel oran (\(\text{APR} \div 365\)) uygular; bu da efektif oranı ilan edilen APR'den yüksek hale getirir.
Bu hesaplama ücretleri içerir mi? Hayır. Yalnızca faiz oranını dönüştürür. Ücretleri de kapsayan bir APR, burada gösterilen APY değerine bu ücretleri yansıtmaz.