Qué hace esta calculadora
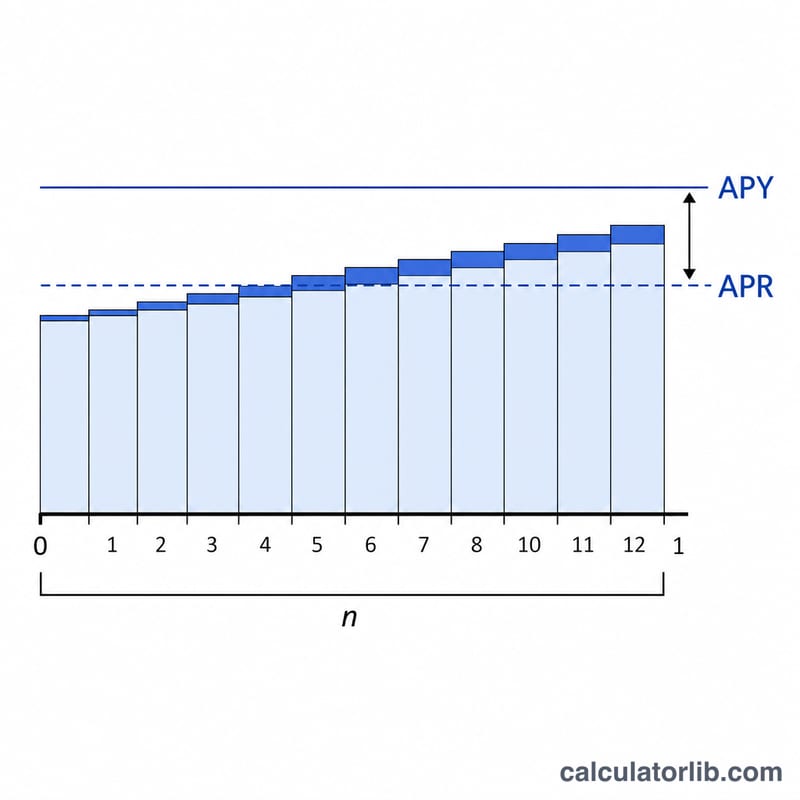
Las tarjetas de crédito y los préstamos suelen anunciar un APR (tasa porcentual anual), pero los intereses se aplican muchas veces con mayor frecuencia que una vez al año, normalmente a diario. Cuando los intereses se capitalizan, la tasa que realmente pagas a lo largo del año es más alta que el APR anunciado. Esa cifra real es el APY, también conocido como tasa anual efectiva (EAR). Esta herramienta convierte cualquier APR en su APY según la frecuencia de capitalización que elijas. En España, el equivalente de la APR es el TIN (tipo de interés nominal); la TAE (tasa anual equivalente) ya es un tipo efectivo, que además incluye comisiones, así que no es la cifra que debes introducir aquí.
Cómo usarla
Introduce el APR de tu tarjeta o préstamo como porcentaje (por ejemplo, 19,99). Elige con qué frecuencia se capitalizan los intereses: la mayoría de las tarjetas de crédito de EE. UU. capitalizan a diario (365 periodos), pero puedes seleccionar mensual, trimestral u otras frecuencias. La calculadora te devuelve la tasa anual efectiva y muestra cuánto coste extra añade la capitalización frente al APR anunciado.
La fórmula explicada
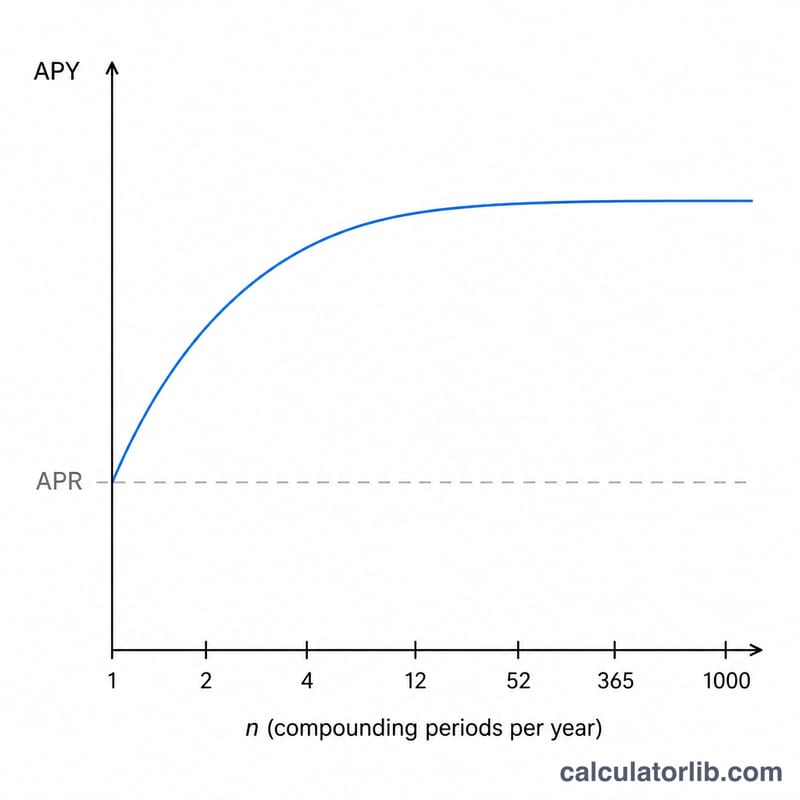
La conversión es $$\text{APY} = \left(1 + \frac{\text{APR}/n}{1}\right)^{n} - 1$$ donde \(n\) es el número de periodos de capitalización al año. Al dividir el APR entre \(n\) se obtiene la tasa periódica; al elevar el factor de crecimiento a la potencia \(n\) se capitaliza a lo largo del año; y al restar 1 queda la tasa anual neta. Una capitalización más frecuente (una \(n\) mayor) produce un APY más alto para un mismo APR.
Ejemplo práctico
Imagina que tu tarjeta tiene un APR del 19,99 % con capitalización diaria (\(n = 365\)). La tasa diaria es \(0{,}1999/365 = 0{,}0005477\). Entonces $$\text{APY} = (1 + 0{,}0005477)^{365} - 1 \approx 0{,}22126$$ es decir, alrededor del 22,13 %. La capitalización añade aproximadamente 2,14 puntos porcentuales sobre el APR anunciado del 19,99 %.
Términos Clave Definidos
- APR o TIN (tipo de interés nominal)
- La tasa de interés anual nominal indicada en un acuerdo de tarjeta o préstamo. Es una cifra citada que no tiene en cuenta, por sí sola, con qué frecuencia se capitaliza el interés dentro del año.
- APY / TAE (Tasa Anual Efectiva)
- La tasa anual real que pagas o ganas una vez que se incluye la capitalización. APY y TAE son el mismo concepto (APY es la etiqueta orientada al consumidor; TAE es el término financiero). Se calcula como \(\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1\), donde \(r\) es el TIN como decimal y \(n\) es el número de períodos de capitalización por año.
- Tasa periódica (TIN/n)
- La tasa de interés aplicada en un único período de capitalización — el TIN dividido por el número de períodos por año. Para un TIN del 19,99% capitalizado diariamente, la tasa periódica diaria es \(19.99\% / 365 \approx 0.05477\%\).
- Frecuencia de capitalización (n)
- Cuántas veces por año se calcula el interés y se suma al saldo. Los valores comunes son 1 (anual), 2 (semestral), 4 (trimestral), 12 (mensual), 52 (semanal) y 365 (diario). La mayoría de las tarjetas de crédito estadounidenses utilizan capitalización diaria.
- Tasa nominal vs. tasa efectiva
- La tasa nominal (TIN) ignora la capitalización dentro del año; la tasa efectiva (APY) la incluye. Las dos son iguales solo cuando \(n = 1\); para cada \(n > 1\), la tasa efectiva supera la tasa nominal.
Interpretación de Tu APY
Tu APY representa el costo anual real de mantener un saldo una vez que el interés se capitaliza sobre el interés previamente acumulado. Si mantienes un saldo de mes a mes, los cargos de interés crecen efectivamente a la tasa APY en lugar del TIN más bajo indicado.
La brecha entre TIN y APY se amplía en dos situaciones: a medida que el TIN aumenta, y a medida que la capitalización se vuelve más frecuente. Una tarjeta de tasa baja capitalizada mensualmente muestra solo una pequeña brecha, mientras que una tarjeta de tasa alta capitalizada diariamente muestra la mayor diferencia — por eso la columna de capitalización diaria en la tabla anterior siempre es la más alta en cada fila.
Crucialmente, APY solo importa si mantienes un saldo. Pagar tu extracto en su totalidad en cada ciclo de facturación te mantiene dentro del período de gracia, por lo que no se acumula interés en absoluto — ni al TIN ni a la APY. La tasa efectiva se convierte en tu costo real solo una vez que un saldo se revuelve después de la fecha de vencimiento.
Finalmente, APY mide solo el interés. Excluye cuotas anuales, cuotas por retraso, cuotas de anticipo de efectivo y cuotas de transferencia de saldo, y asume un saldo constante durante el año. Las tarjetas del mundo real tienen saldos cambiantes, nuevas compras y pagos, por lo que tu interés en dólares real diferirá de una APY fija aplicada a un único saldo inicial. Para estimar cargos en dólares en un saldo específico, utiliza una calculadora de interés diario o de amortización junto con esta conversión. Esta es información general, no asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El APY siempre es más alto que el APR? Sí, siempre que haya más de un periodo de capitalización al año. Con capitalización anual (\(n = 1\)), el APY coincide con el APR.
¿Por qué las tarjetas de crédito capitalizan a diario? La mayoría de los emisores de EE. UU. aplican una tasa periódica diaria (\(\text{APR} \div 365\)) sobre tu saldo cada día, lo que hace que la tasa efectiva sea mayor que el APR indicado.
¿Incluye las comisiones? No. Esta herramienta solo convierte el tipo de interés. Si un APR ya engloba comisiones, esas comisiones no se reflejarán en el APY que se muestra aquí.