¿Qué es la Tasa Anual Efectiva?
La Tasa Anual Efectiva (TAE), conocida también como tasa equivalente anual o tipo de interés efectivo, es el interés real que se gana o se paga en una inversión o un préstamo una vez que se tiene en cuenta el efecto de la capitalización. Un tipo nominal del 12 % suena sencillo, pero si los intereses se capitalizan cada mes, en realidad acabas pagando o ganando más de ese 12 % a lo largo del año. La TAE refleja esa diferencia para que puedas comparar productos en igualdad de condiciones.
Cómo usar esta calculadora
Introduce el tipo de interés nominal anual en porcentaje y el número de veces que se capitalizan los intereses al año (12 si es mensual, 4 si es trimestral, 365 si es diario y 1 si es anual). La calculadora te devuelve la tasa anual efectiva, vuelve a mostrar tu tipo nominal e indica los puntos porcentuales adicionales que aporta únicamente la capitalización.
La fórmula explicada
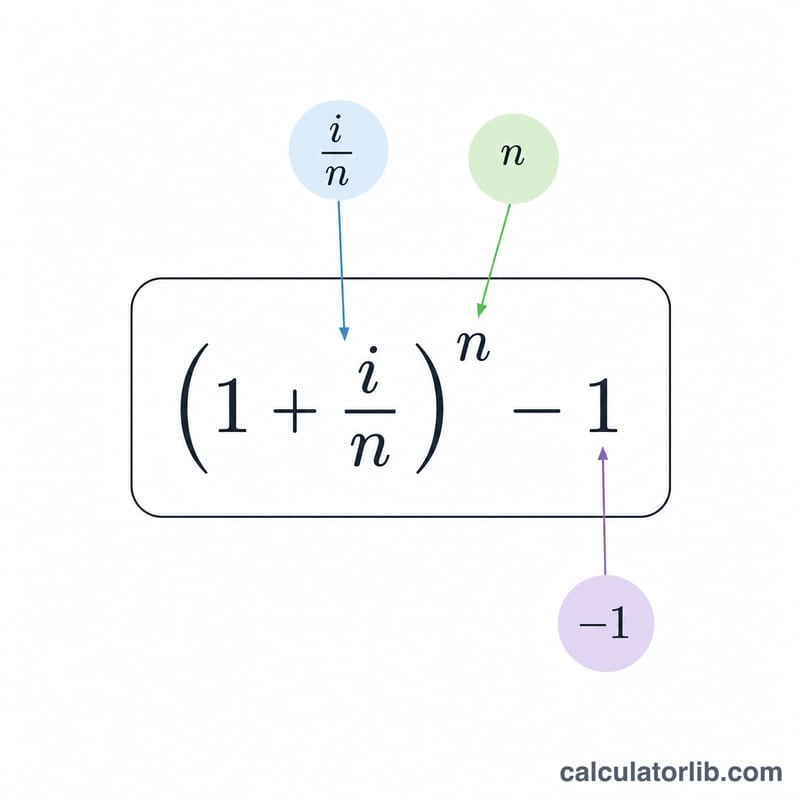
La TAE se calcula con $$\text{TAE} = \left(1 + \frac{i}{n}\right)^{n} - 1$$, donde \(i\) es el tipo nominal anual expresado en decimal y \(n\) es el número de periodos de capitalización al año. Cada periodo genera \(i/n\), y al capitalizar ese rendimiento \(n\) veces durante el año se obtiene la cifra efectiva. A medida que \(n\) crece, la TAE se aproxima al límite de la capitalización continua, \(e^{i} - 1\).
Ejemplo práctico
Imagina que una tarjeta de crédito aplica un tipo nominal anual del 12 % con capitalización mensual. Aquí \(i = 0{,}12\) y \(n = 12\). Entonces $$\text{TAE} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825,$$ es decir, alrededor del 12,68 %. Esos 0,68 puntos porcentuales de más son el coste oculto de la capitalización mensual.
Términos clave: tasa nominal, TAE, TAE (rendimiento) y TEA
- Tasa nominal (\(i\)): La tasa de interés anual declarada antes de tener en cuenta el efecto de la capitalización. Es el dato de entrada de la fórmula de la TEA y solo es igual a la TEA cuando los intereses se capitalizan una vez al año.
- Frecuencia de capitalización (\(n\)): El número de veces al año que se calculan los intereses y se suman al saldo (1 = anual, 2 = semestral, 4 = trimestral, 12 = mensual, 52 = semanal, 365 = diaria). Un \(n\) mayor eleva la TEA para una tasa nominal dada.
- Tasa periódica (\(i/n\)): La tasa de interés aplicada en cada periodo de capitalización. Por ejemplo, un 12% capitalizado mensualmente tiene una tasa periódica del 1%.
- Tasa periódica efectiva: El crecimiento real en un periodo, que es igual a la tasa periódica \(i/n\). Capitalizarla durante \(n\) periodos da \((1 + i/n)^n\), y restar 1 da la TEA.
- TAE (tasa anual equivalente): Tasa anual que se publica en préstamos y productos de crédito. En muchas jurisdicciones, como Estados Unidos para el crédito al consumo, la TAE es una tasa de tipo nominal que generalmente no incluye la capitalización dentro del año, por lo que la TEA puede ser superior a la TAE publicada. Las definiciones exactas de la TAE varían según el país y el producto, así que consulte las normas locales.
- APY (rendimiento anual en porcentaje): Término habitual para cuentas de depósito y de ahorro. El APY es el mismo concepto que la TEA: el rendimiento anual incluyendo la capitalización.
- TEA (tasa efectiva anual): La tasa anual equivalente que, capitalizada una vez, produce el mismo crecimiento que la tasa nominal capitalizada \(n\) veces: \(\text{TEA} = (1 + i/n)^n - 1\).
- Capitalización continua: El límite cuando \(n\) crece sin límite. La TEA se convierte en \(e^i - 1\), el máximo posible para una tasa nominal dada. Para un 12% esto es aproximadamente 12,750%.
Interpretación de su resultado de TEA
- La TEA solo es igual a la tasa nominal cuando \(n = 1\). Con cualquier capitalización más frecuente que la anual, la TEA es mayor que la tasa nominal porque los intereses generan intereses dentro del año.
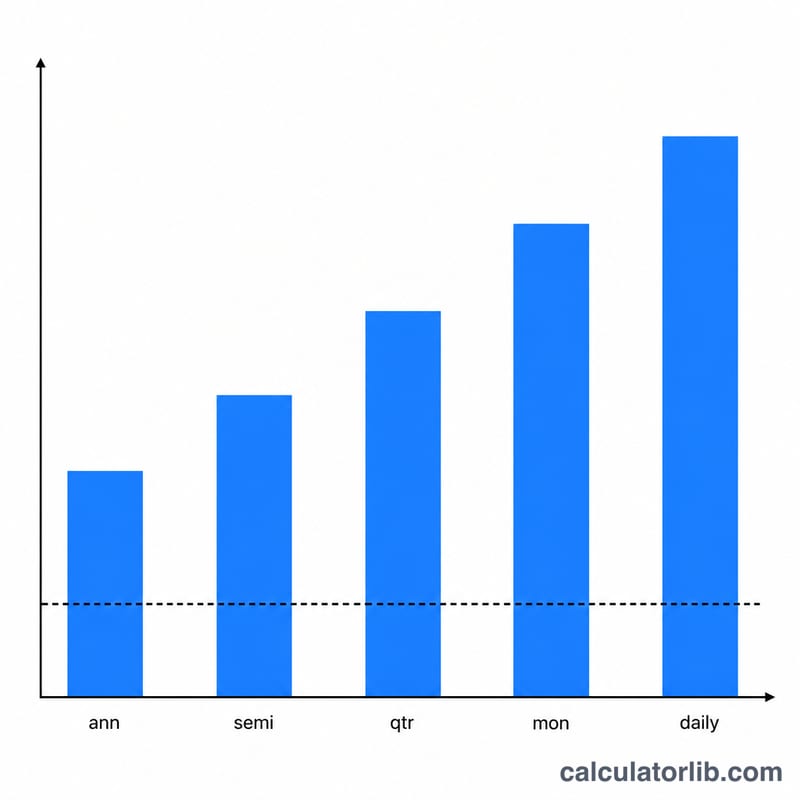
- La diferencia aumenta con la tasa y la frecuencia. Con una tasa nominal del 5%, la capitalización diaria añade aproximadamente 0,127 puntos porcentuales; con un 20%, añade unos 2,134. La ganancia adicional de cada aumento de frecuencia es cada vez menor, y está limitada por el valor de la capitalización continua.
- La TEA permite una comparación equivalente. Dos productos con la misma tasa nominal pero distintos calendarios de capitalización no cuestan ni rinden la misma cantidad. Comparar sus TEA los pone en la misma base anual.
- La dirección importa. En un préstamo o saldo de crédito, una TEA más alta significa un coste anual real del endeudamiento mayor. En un producto de ahorro o depósito, una TEA más alta significa un rendimiento anual real mayor.
- Límites de la cifra. La TEA refleja solo la tasa de interés y la capitalización. Excluye comisiones, impuestos y cargos, y supone que la tasa se mantiene constante y que no hay depósitos, retiradas o pagos que modifiquen el saldo durante el año.
Esta es información general para ayudarle a entender el cálculo, no asesoramiento financiero personal.
Preguntas frecuentes
¿Es lo mismo la TAE que la TIN? No exactamente. La TIN (tipo de interés nominal) suele ser un tipo que no recoge el efecto de la capitalización, mientras que la TAE siempre lo incluye, lo que la convierte en la mejor herramienta de comparación. Ten en cuenta que, en la banca española, la TAE oficial también incorpora comisiones y gastos; esta calculadora se centra únicamente en el efecto de la capitalización del tipo nominal.
¿Y si los intereses se capitalizan a diario? Usa \(n = 365\) (o 360 según la convención de algunos bancos). La capitalización diaria eleva ligeramente la TAE respecto a la mensual.
¿Una mayor frecuencia de capitalización implica siempre una TAE más alta? Sí: para un mismo tipo nominal, cuanto más a menudo se capitalice, mayor será la tasa efectiva, hasta llegar al techo de la capitalización continua.