実効年利(EAR)とは?
実効年利(EAR:Effective Annual Rate)は「実質年率」や「実効金利」とも呼ばれ、複利の影響を反映した、投資やローンで実際に受け取る・支払う本当の金利を表します。名目金利が「年12%」と聞くとシンプルに思えますが、毎月複利で計算される場合、1年を通じて実際に支払う・受け取る金額は12%を上回ります。EARはこの差を数値化してくれるため、条件の異なる金融商品どうしを同じ土俵で比較できるようになります。
この計算ツールの使い方
名目の年間金利をパーセントで入力し、1年あたりの複利計算の回数(毎月なら12、四半期ごとなら4、毎日なら365、年1回なら1)を入力してください。計算ツールが実効年利を算出するとともに、入力した名目金利を再表示し、複利によって純粋に上乗せされるパーセントポイントも示します。
計算式の解説
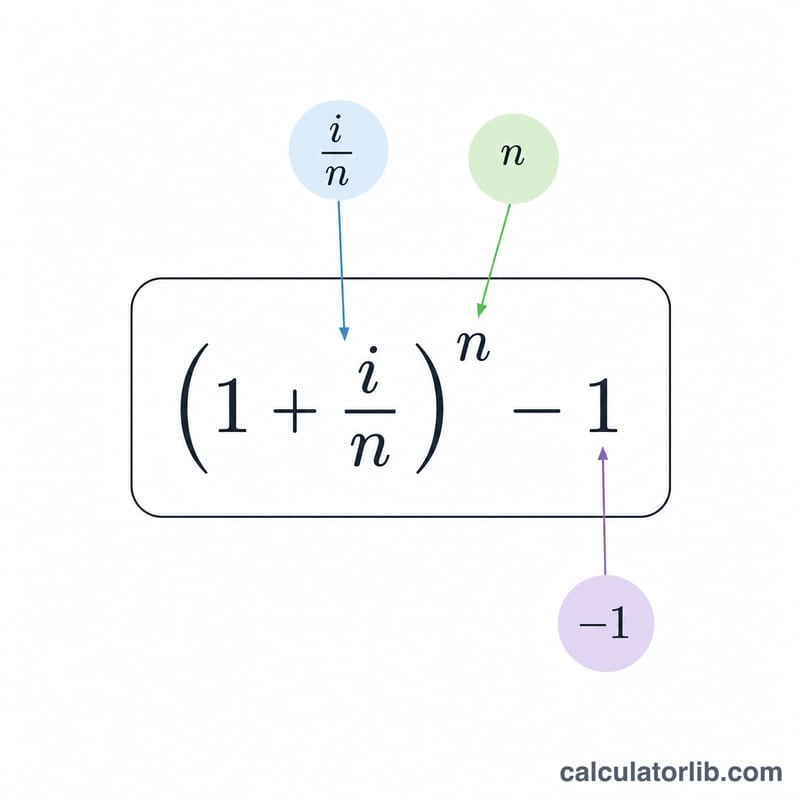
EARは次の式で求められます。$$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ここで\(i\)は小数で表した名目年率、\(n\)は1年あたりの複利計算の回数です。各期間ごとに\(i/n\)の利息が付き、それを1年で\(n\)回複利計算することで実効値が得られます。\(n\)が大きくなるほど、EARは連続複利の上限である\(e^{i}-1\)に近づいていきます。
計算例
あるクレジットカードの名目年率が12%で、毎月複利だとします。この場合、\(i = 0.12\)、\(n = 12\)です。したがって $$\text{EAR} = \left(1 + \frac{0.12}{12}\right)^{12} - 1 = (1.01)^{12} - 1 \approx 0.126825$$ つまり約12.68%になります。上乗せされた0.68パーセントポイントが、毎月複利による「見えないコスト」というわけです。
主要用語:名目金利、APR、APY、EAR
- 名目金利(\(i\)):複利の効果を考慮する前の、表示された年率の利率です。EAR の計算式への入力値であり、利息が年1回だけ複利計算される場合にのみ EAR と等しくなります。
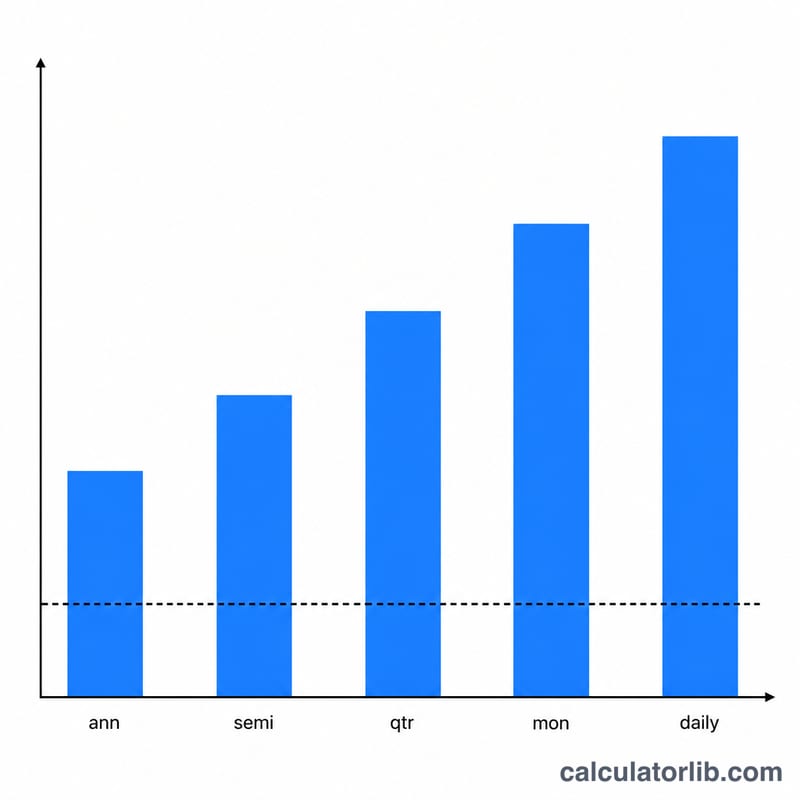
- 複利計算の頻度(\(n\)):1年間に利息が計算されて元本に加算される回数です(1 = 年1回、2 = 半年ごと、4 = 四半期ごと、12 = 毎月、52 = 毎週、365 = 毎日)。同じ名目金利でも、\(n\) が大きいほど EAR は高くなります。
- 期間利率(\(i/n\)):各複利計算期間に適用される利率です。例えば、12% を毎月複利で計算する場合、期間利率は 1% になります。
- 実効期間利率:1期間における実際の増加率で、期間利率 \(i/n\) に等しくなります。これを \(n\) 期間にわたって複利計算すると \((1 + i/n)^n\) となり、そこから 1 を引くと EAR になります。
- APR(年率):ローンやクレジット商品で提示される年間の利率です。多くの国、例えば米国の消費者向け信用では、APR は一般に年内の複利を含まない名目型の利率であるため、EAR は表示された APR より高くなる場合があります。APR の正確な定義は国や商品によって異なるため、各地域の規則を確認してください。
- APY(年間収益率):預金口座や貯蓄口座で一般的に使われる用語です。APY は EAR と同じ概念で、複利を含めた年間の収益率を指します。
- EAR(実効年率):1回複利計算した場合に、名目金利を \(n\) 回複利計算したときと同じ増加率を与える、同等の年率です。\(\text{EAR} = (1 + i/n)^n - 1\)。
- 連続複利:\(n\) が限りなく大きくなる極限です。EAR は \(e^i - 1\) となり、与えられた名目金利に対して取りうる最大値です。12% の場合、約 12.750% になります。
EAR の計算結果の解釈
- EAR が名目金利と等しくなるのは \(n = 1\) の場合だけです。 年1回より頻繁な複利計算では、年内に利息にも利息が付くため、EAR は名目金利より高くなります。
- 金利と頻度が高いほど差は広がります。 名目金利 5% の場合、毎日複利では約 0.127 パーセンテージポイント増え、20% の場合は約 2.134 増えます。頻度をさらに上げたときの追加の利益は小さくなり、連続複利の値が上限になります。
- EAR を使うと同じ基準で比較できます。 名目金利が同じでも複利の方式が異なる2つの商品は、同じ金額のコストや利益になるとは限りません。両者の EAR を比べることで、同じ年率ベースで比較できます。
- 方向性が重要です。 ローンやクレジットの残高の場合、EAR が高いほど借入の実質的な年間コストが高くなります。貯蓄や預金商品の場合、EAR が高いほど実質的な年間の利回りが高くなります。
- この数値の限界。 EAR は金利と複利計算のみを反映しています。手数料、税金、各種料金は含まれず、また金利が一定であり、年間を通じて入金、出金、支払いによって残高が変わらないことを前提としています。
これは計算の仕組みを理解していただくための一般的な情報であり、個人向けの金融アドバイスではありません。
よくある質問
EARはAPR(年率)と同じですか? 厳密には異なります。APRは通常、複利の影響を含まない名目金利を指すのに対し、EARは必ず複利の影響を含みます。そのため、比較にはEARの方が適しています。なお日本では「実質年率」という表記がよく使われますが、計算方法は商品によって異なる場合があるので注意しましょう。
毎日複利の場合はどうすればいい? \(n = 365\)(銀行によっては360を使う慣習もあります)を使ってください。毎日複利は、毎月複利よりもEARをわずかに押し上げます。
複利の頻度が高いほど、EARは必ず高くなりますか? はい。同じ名目金利であれば、複利計算の頻度が高いほど実効金利は高くなり、連続複利の上限値まで近づいていきます。