실효연이율(EAR)이란?
실효연이율(EAR, Effective Annual Rate)은 연환산수익률 또는 실질금리라고도 불리며, 복리 효과를 모두 반영한 후 실제로 받거나 지불하게 되는 진짜 연이율을 뜻합니다. 명목금리 12%는 단순해 보이지만, 이자가 매월 복리로 붙는다면 실제로는 1년 동안 12%보다 더 많은 이자를 내거나 받게 됩니다. EAR는 바로 이 차이를 정확히 잡아내기 때문에, 서로 다른 금융상품을 같은 기준으로 비교할 수 있게 해 줍니다.
계산기 사용법
연 명목금리를 퍼센트(%)로 입력하고, 1년에 이자가 복리로 계산되는 횟수를 입력하세요(월복리는 12, 분기복리는 4, 일복리는 365, 연복리는 1). 그러면 계산기가 실효연이율을 산출하고, 입력한 명목금리를 함께 보여 주며, 순수하게 복리 효과로 인해 추가되는 이율(퍼센트포인트)까지 확인할 수 있습니다.
공식 풀이
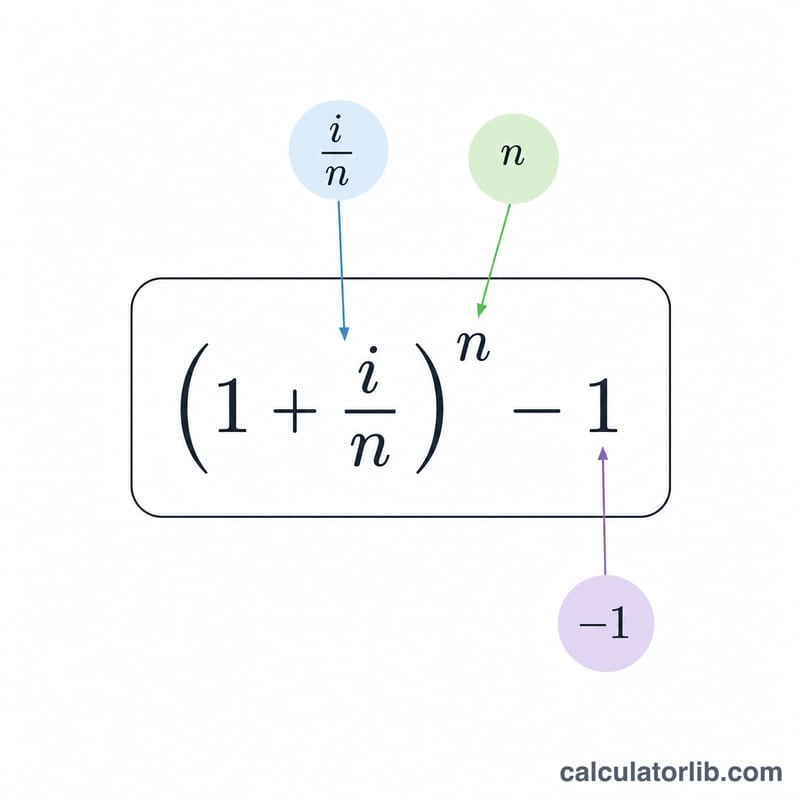
실효연이율은 $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ 로 구합니다. 여기서 i는 소수로 표현한 연 명목금리, n은 1년 동안의 복리 횟수입니다. 각 기간마다 \(i/n\)만큼 이자가 붙고, 이를 1년 동안 n번 복리로 누적하면 실효 금리가 나옵니다. n이 커질수록 EAR는 연속복리의 한계값인 \(e^{i} - 1\) 에 가까워집니다.
계산 예시
예를 들어 어떤 신용카드의 연 명목금리가 12%이고 월복리로 계산된다고 가정해 봅시다. 이때 \(i = 0.12\), \(n = 12\) 입니다. 따라서 $$\text{EAR} = \left(1 + \frac{0.12}{12}\right)^{12} - 1 = (1.01)^{12} - 1 \approx 0.126825,$$ 즉 약 12.68%가 됩니다. 추가로 붙는 0.68퍼센트포인트가 바로 월복리에 숨어 있는 비용입니다.
핵심 용어: 명목금리, APR, APY 및 EAR
- 명목금리 (\(i\)): 복리 효과를 반영하기 전에 표시된 연간 이자율입니다. EAR 공식의 입력값이며, 이자가 1년에 한 번만 복리로 계산될 때에만 EAR과 같습니다.
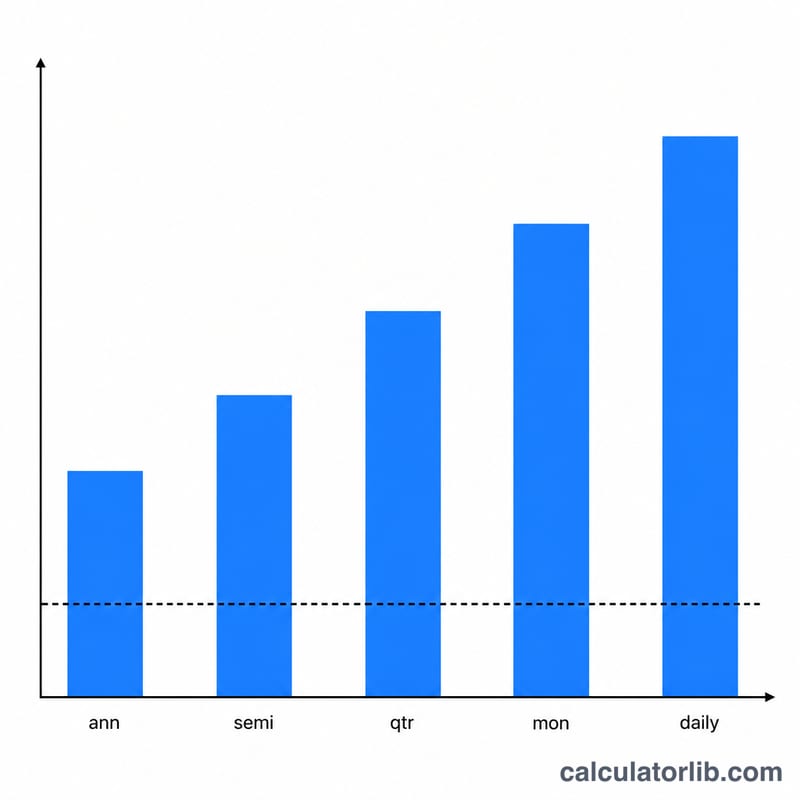
- 복리 계산 빈도 (\(n\)): 1년에 이자가 계산되어 잔액에 더해지는 횟수입니다 (1 = 연 1회, 2 = 반기, 4 = 분기, 12 = 월, 52 = 주, 365 = 일). 명목금리가 같을 때 \(n\)이 높을수록 EAR이 올라갑니다.
- 기간별 금리 (\(i/n\)): 각 복리 계산 기간에 적용되는 이자율입니다. 예를 들어 연 12%를 월 복리로 계산하면 기간별 금리는 1%입니다.
- 실효 기간별 금리: 한 기간 동안 실제로 늘어나는 비율로, 기간별 금리 \(i/n\)와 같습니다. 이를 \(n\)번 복리로 계산하면 \((1 + i/n)^n\)이 되며, 여기서 1을 빼면 EAR이 됩니다.
- APR (연간 백분율 금리): 대출 및 신용 상품에 표시되는 연간 금리입니다. 미국의 소비자 신용 등 여러 국가에서 APR은 명목금리 방식의 금리로, 일반적으로 연내 복리를 포함하지 않으므로 EAR이 표시된 APR보다 높을 수 있습니다. APR의 정확한 정의는 국가와 상품에 따라 다르므로 해당 지역의 규정을 확인하십시오.
- APY (연간 수익률): 예금 및 저축 계좌에 흔히 쓰는 용어입니다. APY는 EAR과 같은 개념으로, 복리를 포함한 연간 수익률입니다.
- EAR (실효 연이율): 한 번 복리로 계산했을 때 명목금리를 \(n\)번 복리로 계산한 것과 같은 성장률을 주는 연간 금리입니다: \(\text{EAR} = (1 + i/n)^n - 1\).
- 연속 복리: \(n\)이 무한히 커지는 극한입니다. EAR은 \(e^i - 1\)이 되며, 주어진 명목금리에서 가능한 최대값입니다. 연 12%의 경우 약 12.750%입니다.
EAR 계산 결과 해석하기
- EAR은 \(n = 1\)일 때에만 명목금리와 같습니다. 연 1회보다 더 자주 복리가 적용되면 이자가 1년 안에 이자를 다시 벌어들이므로 EAR은 명목금리보다 높습니다.
- 금리와 계산 빈도가 높을수록 차이가 커집니다. 명목금리 5%에서 일 복리는 약 0.127%포인트를 더하고, 20%에서는 약 2.134%포인트를 더합니다. 계산 빈도를 더 늘릴 때마다 추가로 얻는 이익은 점점 작아지며, 연속 복리의 값이 상한이 됩니다.
- EAR로 동일 조건 비교가 가능합니다. 명목금리는 같지만 복리 방식이 다른 두 상품은 같은 비용이나 수익을 내지 않습니다. 두 상품의 EAR을 비교하면 같은 연간 기준에서 비교할 수 있습니다.
- 방향이 중요합니다. 대출이나 신용 잔액의 경우 EAR이 높을수록 실제 연간 차입 비용이 높습니다. 저축이나 예금 상품의 경우 EAR이 높을수록 실제 연간 수익률이 높습니다.
- 이 수치의 한계. EAR은 이자율과 복리 방식만 반영합니다. 수수료, 세금, 기타 비용은 제외되며, 금리가 일정하게 유지되고 1년 동안 입금, 출금 또는 상환으로 잔액이 변하지 않는다고 가정합니다.
이 내용은 계산 방식을 이해하도록 돕기 위한 일반 정보이며, 개인 맞춤형 재무 조언이 아닙니다.
자주 묻는 질문
EAR는 APR(연이자율)과 같은가요? 정확히 같지는 않습니다. APR은 보통 복리 효과를 포함하지 않는 명목금리인 반면, EAR는 항상 복리 효과를 포함하기 때문에 비교 도구로서 EAR가 더 정확합니다. (참고로 한국에서는 금융상품의 표시금리·연이율 개념이 상품마다 다를 수 있어, 약관에서 복리·단리 여부를 꼭 확인하는 것이 좋습니다.)
이자가 매일 복리로 붙으면 어떻게 하나요? \(n = 365\)(은행에 따라 360을 쓰는 경우도 있음)를 입력하세요. 일복리는 월복리보다 EAR를 조금 더 높입니다.
복리 횟수가 많을수록 항상 EAR가 높아지나요? 네 — 같은 명목금리라면 복리 횟수가 잦을수록 실효금리가 높아지며, 연속복리 상한선까지 점점 가까워집니다.