Что такое эффективная годовая ставка?
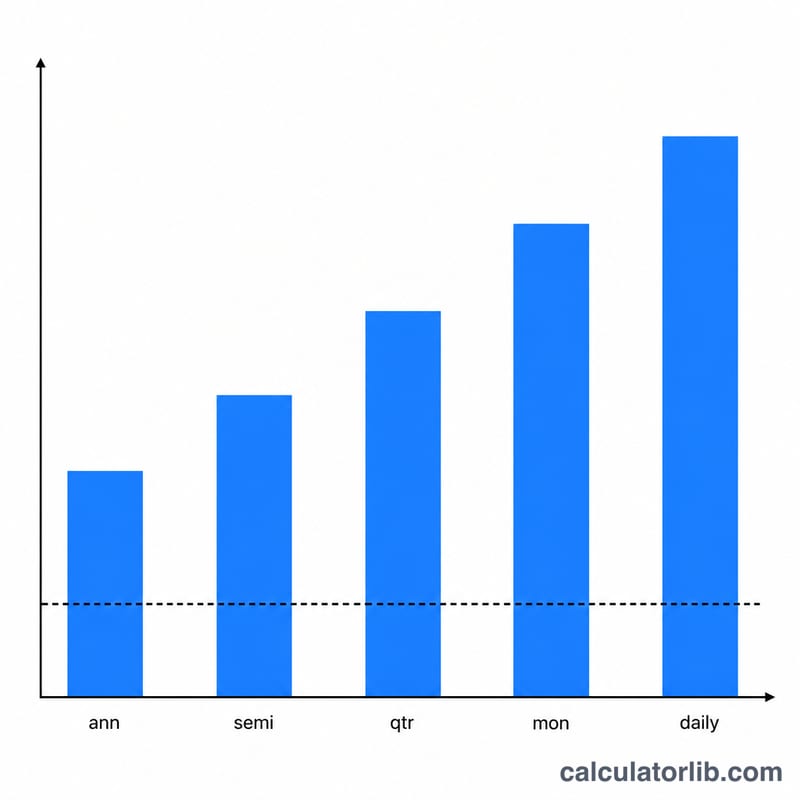
Эффективная годовая ставка (EAR, от англ. Effective Annual Rate), которую также называют эффективной процентной ставкой или годовым эквивалентом ставки, — это реальная ставка процента, которую вы получаете или платите по вкладу либо кредиту с учётом капитализации (начисления процентов на проценты). Номинальная ставка 12% выглядит просто, но если проценты капитализируются ежемесячно, за год вы фактически заплатите или заработаете больше 12%. EAR учитывает эту разницу, позволяя сравнивать финансовые продукты на равных условиях. Принцип универсален: и российские банки, и зарубежные используют одну и ту же математику, хотя в РФ для вкладов и кредитов часто публикуют отдельно эффективную ставку (а по кредитам — полную стоимость кредита, ПСК).
Как пользоваться калькулятором
Введите номинальную годовую процентную ставку в процентах и количество капитализаций процентов в год (12 — ежемесячно, 4 — ежеквартально, 365 — ежедневно, 1 — раз в год). Калькулятор покажет эффективную годовую ставку, повторит исходную номинальную ставку и выведет, на сколько процентных пунктов её увеличивает именно капитализация.
Формула простыми словами
Эффективная ставка рассчитывается так:
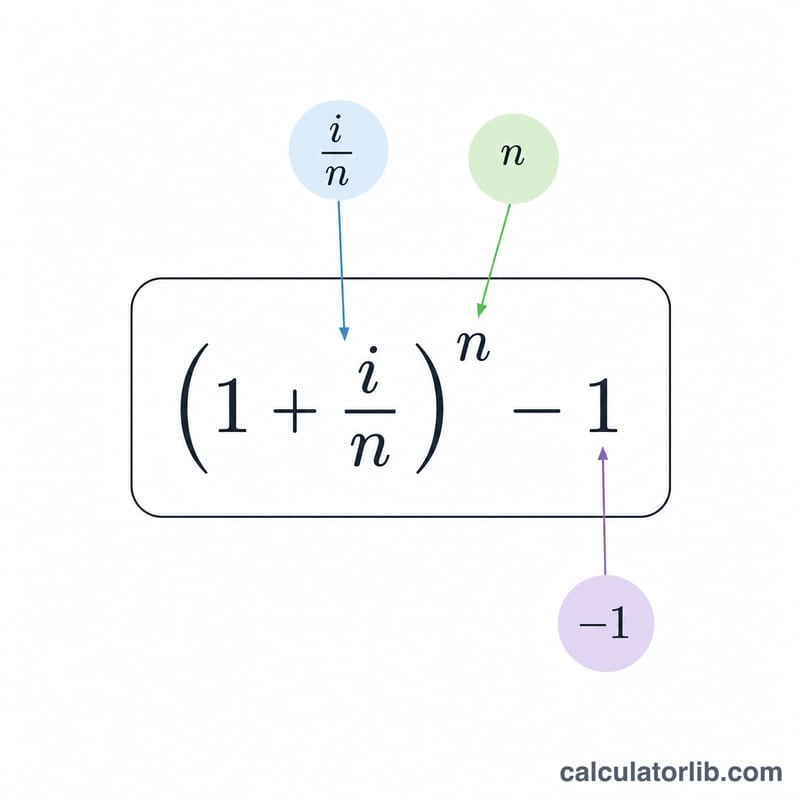
$$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$
где \(i\) — номинальная годовая ставка в виде десятичной дроби, а \(n\) — число периодов капитализации в год. За каждый период начисляется \(i/n\), и многократное начисление \(n\) раз за год даёт эффективную величину. Чем больше \(n\), тем ближе EAR к пределу непрерывной капитализации \(e^{i} - 1\).
Разбор примера
Допустим, по кредитной карте действует номинальная ставка 12% годовых с ежемесячной капитализацией. Тогда \(i = 0{,}12\) и \(n = 12\). Получаем
$$\text{EAR} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825,$$
то есть около 12,68%. Дополнительные 0,68 процентного пункта — это скрытая переплата за счёт ежемесячной капитализации.
Частые вопросы
EAR — это то же самое, что APR? Не совсем. APR (годовая процентная ставка) — это обычно номинальная ставка, которая может не учитывать эффект капитализации, тогда как EAR учитывает его всегда. Поэтому именно EAR — более честный инструмент для сравнения. В России близкий по смыслу показатель для кредитов — полная стоимость кредита (ПСК).
А если проценты капитализируются ежедневно? Используйте \(n = 365\) (или 360 для некоторых банковских правил расчёта). Ежедневная капитализация делает EAR чуть выше, чем ежемесячная.
Всегда ли более частая капитализация означает более высокую EAR? Да — при одной и той же номинальной ставке чем чаще начисляются проценты, тем выше эффективная ставка, вплоть до потолка непрерывной капитализации.
Ключевые термины: номинальная ставка, APR, APY и EAR
- Номинальная ставка (\(i\)): Заявленная годовая процентная ставка без учёта эффекта начисления сложных процентов. Она является входным параметром формулы EAR и равна EAR только тогда, когда проценты начисляются один раз в год.
- Частота капитализации (\(n\)): Количество раз в год, когда проценты рассчитываются и добавляются к балансу (1 = ежегодно, 2 = раз в полгода, 4 = ежеквартально, 12 = ежемесячно, 52 = еженедельно, 365 = ежедневно). Более высокое \(n\) повышает EAR при той же номинальной ставке.
- Периодическая ставка (\(i/n\)): Процентная ставка, применяемая в каждом периоде капитализации. Например, 12% при ежемесячной капитализации означает периодическую ставку 1%.
- Эффективная ставка за период: Фактический рост за один период, который равен периодической ставке \(i/n\). Капитализация за \(n\) периодов дает \((1 + i/n)^n\), а вычитание 1 дает EAR.
- APR (годовая процентная ставка): Годовая ставка, указываемая по кредитам и кредитным продуктам. Во многих юрисдикциях, например в США для потребительских кредитов, APR является ставкой номинального типа, которая, как правило, не включает капитализацию внутри года, поэтому EAR может быть выше указанного APR. Точные определения APR различаются по странам и продуктам, поэтому проверьте местные правила.
- APY (годовой процентный доход): Термин, который обычно используется для депозитов и сберегательных счетов. APY — это то же понятие, что и EAR: годовой доход с учётом капитализации.
- EAR (эффективная годовая ставка): Эквивалентная годовая ставка, которая при однократной капитализации дает тот же рост, что и номинальная ставка при капитализации \(n\) раз: \(\text{EAR} = (1 + i/n)^n - 1\).
- Непрерывное начисление процентов: Предел при неограниченном росте \(n\). EAR становится равной \(e^i - 1\), то есть максимально возможной для заданной номинальной ставки. Для 12% это примерно 12,750%.
Интерпретация вашего результата EAR
- EAR равна номинальной ставке только при \(n = 1\). При любой капитализации чаще одного раза в год EAR выше номинальной ставки, поскольку проценты приносят проценты в течение года.
- Разрыв растет с ростом ставки и частоты. При номинальной ставке 5% ежедневная капитализация добавляет примерно 0,127 процентного пункта; при 20% — примерно 2,134. Дополнительный эффект от каждого последующего увеличения частоты становится все меньше и ограничен значением при непрерывном начислении.
- EAR позволяет сравнивать на одинаковой основе. Два продукта с одинаковой номинальной ставкой, но разным графиком капитализации, не стоят и не приносят одинаковую сумму. Сравнение их EAR приводит их к единой годовой основе.
- Направление имеет значение. Для кредита или кредитного баланса более высокая EAR означает более высокую реальную годовую стоимость заимствования. Для сберегательного или депозитного продукта более высокая EAR означает более высокий реальный годовой доход.
- Ограничения показателя. EAR отражает только процентную ставку и капитализацию. Он не учитывает комиссии, налоги и платежи, и предполагает, что ставка остается постоянной и что в течение года никакие взносы, снятия или платежи не меняют баланс.
Это общая информация, которая поможет вам понять расчет, а не персональная финансовая рекомендация.