Efektif Yıllık Faiz Oranı nedir?
Efektif yıllık faiz oranı (EAR) — yıllık eşdeğer oran ya da efektif faiz oranı olarak da bilinir — bir yatırımdan elde edilen ya da bir kredi için ödenen gerçek faiz oranıdır ve bileşik faiz etkisini hesaba katar. %12'lik nominal bir oran kulağa basit gelebilir; ancak faiz aylık olarak bileşikleniyorsa, bir yıl boyunca aslında %12'den fazlasını ödersiniz veya kazanırsınız. EAR bu farkı yakalar ve farklı ürünleri eşit koşullarda, elma elmaya kıyaslamanızı sağlar.
Bu hesaplama aracı nasıl kullanılır?
Nominal yıllık faiz oranını yüzde olarak ve faizin yıl içinde kaç kez bileşiklendiğini girin (aylık için 12, üç aylık için 4, günlük için 365, yıllık için 1). Araç size efektif yıllık faiz oranını verir, nominal oranınızı tekrar belirtir ve yalnızca bileşik faiz nedeniyle eklenen ekstra yüzde puanlarını gösterir.
Formülün açıklaması
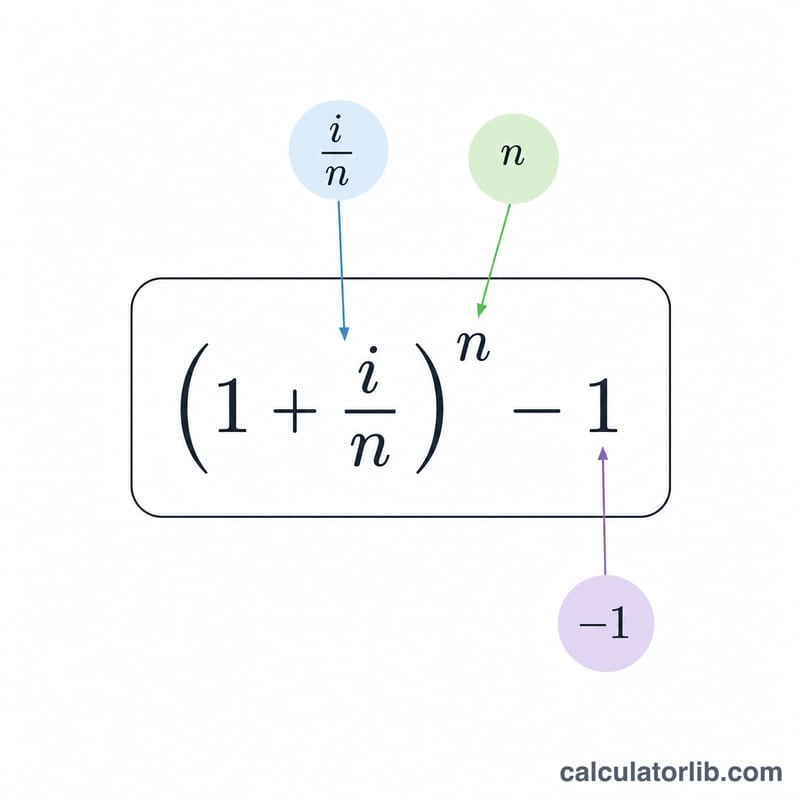
EAR şu formülle hesaplanır: $$\text{EAR} = \left(1 + \frac{i}{n}\right)^{n} - 1$$ Burada \(i\) ondalık olarak ifade edilen nominal yıllık oranı, \(n\) ise yıldaki bileşik dönem sayısını gösterir. Her dönem \(i/n\) kadar faiz kazanır ve bunu yıl boyunca \(n\) kez bileşiklemek efektif rakamı ortaya çıkarır. \(n\) büyüdükçe EAR, sürekli bileşik faizin sınırı olan \(e^{i} - 1\) değerine yaklaşır.
Örnek hesaplama
Diyelim ki bir kredi kartı aylık bileşiklenen %12 nominal yıllık faiz uyguluyor. Burada \(i = 0{,}12\) ve \(n = 12\)'dir. Buna göre $$\text{EAR} = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 = (1{,}01)^{12} - 1 \approx 0{,}126825$$ yani yaklaşık %12,68 olur. Fazladan gelen 0,68 yüzde puanı, aylık bileşik faizin gizli maliyetidir.
Temel Terimler: Nominal Faiz, APR, APY ve EAR
- Nominal faiz (\(i\)): Bileşik faizin etkisi hesaba katılmadan belirtilen yıllık faiz oranıdır. EAR formülüne girdi olarak kullanılır ve yalnızca faiz yılda bir kez bileşik hesaplandığında EAR'a eşittir.
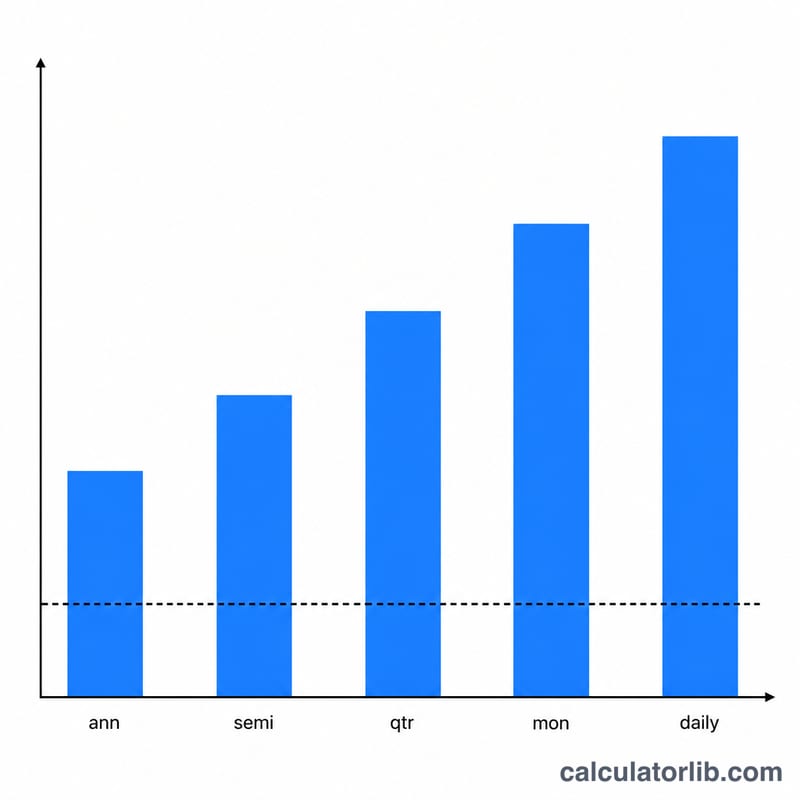
- Bileşik faiz sıklığı (\(n\)): Faizin bir yıl içinde hesaplanıp bakiyeye eklenme sayısıdır (1 = yıllık, 2 = altı aylık, 4 = üç aylık, 12 = aylık, 52 = haftalık, 365 = günlük). Verilen bir nominal faiz için \(n\) değeri arttıkça EAR yükselir.
- Dönemsel faiz (\(i/n\)): Her bileşik faiz döneminde uygulanan faiz oranıdır. Örneğin, aylık bileşik %12 faizin dönemsel faiz oranı %1'dir.
- Etkin dönemsel faiz: Bir dönemdeki gerçek büyümedir ve dönemsel faiz oranı \(i/n\)'ye eşittir. Bunu \(n\) dönem boyunca bileşik hale getirmek \((1 + i/n)^n\) verir; buradan 1 çıkarıldığında EAR elde edilir.
- APR (yıllık yüzde oran): Kredi ve kredi ürünlerinde belirtilen yıllık orandır. ABD'deki tüketici kredileri gibi birçok yargı bölgesinde APR, genellikle yıl içindeki bileşiklendirmeyi içermeyen nominal tipte bir orandır; bu nedenle EAR, belirtilen APR'den yüksek olabilir. APR'nin tam tanımı ülkeye ve ürüne göre değişir, bu yüzden yerel kuralları kontrol edin.
- APY (yıllık yüzde getiri): Mevduat ve tasarruf hesapları için yaygın kullanılan terimdir. APY, EAR ile aynı kavramdır: bileşik faiz dahil yıllık getiri.
- EAR (etkin yıllık faiz oranı): Bir kez bileşik hale getirildiğinde, nominal faizin \(n\) kez bileşik hale getirilmesiyle aynı büyümeyi sağlayan eşdeğer yıllık orandır: \(\text{EAR} = (1 + i/n)^n - 1\).
- Sürekli bileşik faiz: \(n\) sınırsızca büyüdüğündeki limit durumdur. EAR, verilen bir nominal faiz için mümkün olan en yüksek değer olan \(e^i - 1\) olur. %12 için bu yaklaşık %12,750'dir.
EAR Sonucunuzu Yorumlama
- EAR, yalnızca \(n = 1\) olduğunda nominal faize eşittir. Yıllıktan daha sık bileşiklendirme olduğunda, faiz yıl içinde faiz kazandığı için EAR nominal faizden yüksektir.
- Fark, oran ve sıklıkla birlikte artar. Nominal %5'te günlük bileşiklendirme yaklaşık 0,127 yüzde puanı ekler; %20'de ise yaklaşık 2,134 ekler. Sıklıktaki her ek artışın sağladığı ek kazanç küçülür ve sürekli bileşik faiz değeriyle sınırlanır.
- EAR, benzer koşullarda karşılaştırma yapmayı sağlar. Nominal faizleri aynı ama bileşik faiz takvimleri farklı iki ürün, aynı tutarda maliyet getirmez veya getiri sağlamaz. Bu ürünlerin EAR değerlerini karşılaştırmak, onları aynı yıllık temele oturtur.
- Yön önemlidir. Kredi veya borç bakiyesinde daha yüksek EAR, borçlanmanın gerçek yıllık maliyetinin daha yüksek olduğu anlamına gelir. Tasarruf veya mevduat ürününde daha yüksek EAR, gerçek yıllık getirinin daha yüksek olduğu anlamına gelir.
- Bu rakamın sınırları. EAR yalnızca faiz oranını ve bileşiklendirmeyi yansıtır. Ücretleri, vergileri ve masrafları kapsamaz; ayrıca faiz oranının sabit kaldığını ve yıl içinde hiçbir mevduat, çekim veya ödemenin bakiyeyi değiştirmediğini varsayar.
Bu, hesaplamayı anlamanıza yardımcı olmak için verilen genel bilgidir; kişisel finansal tavsiye değildir.
Sıkça Sorulan Sorular
EAR ile APR aynı şey mi? Tam olarak değil. APR genellikle bileşik faiz etkilerini içermeyebilen nominal bir orandır; EAR ise bu etkileri her zaman içerir. Bu yüzden EAR karşılaştırma için daha doğru bir araçtır.
Faiz günlük olarak bileşiklenirse ne olur? \(n = 365\) kullanın (bazı banka uygulamalarında 360). Günlük bileşik faiz, EAR'ı aylık bileşiklenmeye kıyasla biraz daha yükseğe çeker.
Daha sık bileşiklenme her zaman daha yüksek bir EAR mı demektir? Evet — aynı nominal oran için daha sık bileşik faiz, sürekli bileşiklenme tavanına kadar daha yüksek bir efektif oran üretir.