EMI Kredi Hesaplama Aracı Nedir?
EMI, İngilizce Equated Monthly Installment (Eşit Aylık Taksit) ifadesinin kısaltmasıdır; yani kredinizi tamamen kapatana kadar her ay bankanıza ödediğiniz sabit tutardır. Her taksit, anaparanın bir kısmını ve kalan bakiye üzerinden hesaplanan faizi içerir. Bu araç; konut kredisi, taşıt kredisi, ihtiyaç kredisi ve sabit faizli, eşit taksitli her türlü kredi için çalışır. Para birimi fark etmediği için dünyanın her yerinde kullanabilirsiniz.
Nasıl Kullanılır?
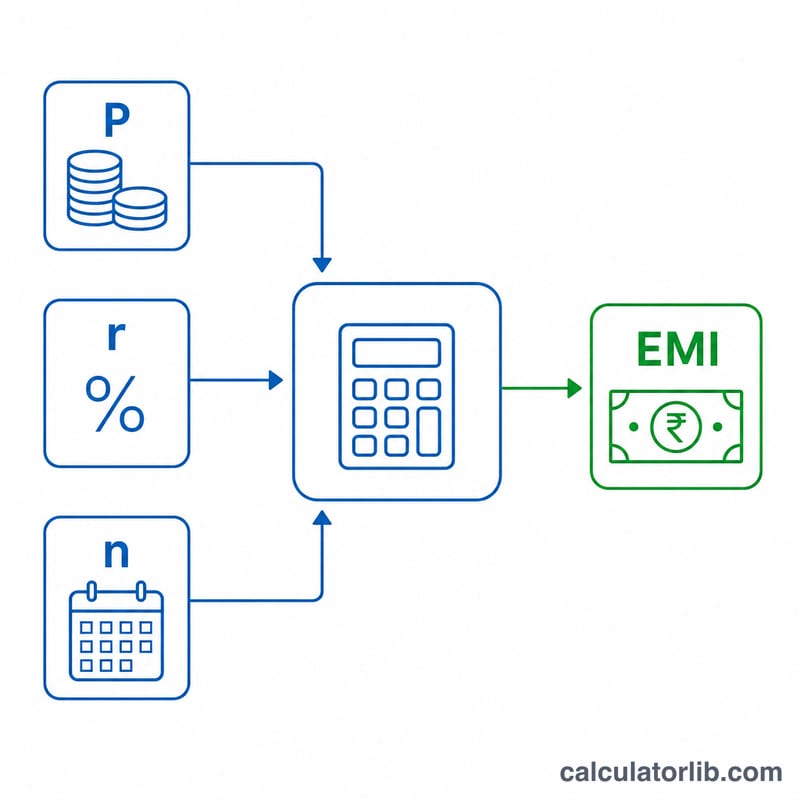
Üç değeri girmeniz yeterli: kredi tutarı (çektiğiniz anapara), yüzde olarak yıllık faiz oranı ve ay cinsinden vade. Araç anında aylık taksitinizi (EMI), kredi boyunca ödeyeceğiniz toplam faizi ve geri ödeyeceğiniz toplam tutarı gösterir.
Formülün Açıklaması
EMI, standart amortisman (eşit taksit) formülüyle hesaplanır:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$
Burada P anaparayı, r aylık faiz oranını (yıllık oranın önce 12'ye, sonra 100'e bölünmüş hali), n ise toplam aylık taksit sayısını ifade eder. Faiz oranı 0 ise EMI yalnızca anaparanın ay sayısına bölünmesiyle bulunur.
Örnek Hesaplama
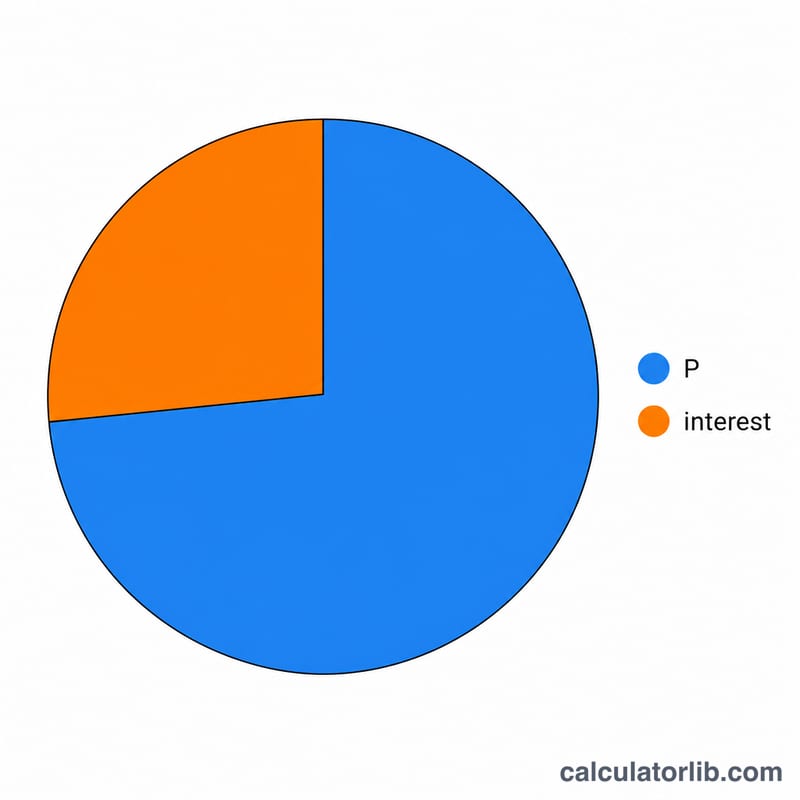
%10 yıllık faizle 12 ay vadeyle 100.000 kredi çektiğinizi düşünelim. Aylık faiz oranı \(0{,}10 \div 12 = 0{,}0083333\) olur. Formüle göre aylık EMI yaklaşık 8.791,59 olur. 12 ay boyunca toplamda yaklaşık 105.499,07 geri ödersiniz; bunun yaklaşık 5.499,07'lik kısmı faizdir.
Kredi Tutarı, Faiz Oranı ve Vadeye Göre EMI Karşılaştırması
Aşağıdaki tablo kredi tutarını 100,000 olarak sabitler ve yıllık faiz oranını ile vadeyi değiştirir. Her EMI, azalan bakiye formülünden elde edilir:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}, \qquad r = \frac{\text{yıllık oran (\%)}}{1200}$$
Örneğin %10 faiz oranında 36 ay için, \(r = 10/1200 = 0.0083333\), \((1+r)^{36} \approx 1.348182\), dolayısıyla \(\text{EMI} = 100000 \times \frac{0.0083333 \times 1.348182}{0.348182} \approx 3226.72\).
| Yıllık faiz oranı | Vade (ay) | Aylık EMI | Toplam faiz | Toplam ödeme |
|---|---|---|---|---|
| 8% | 12 | 8,698.84 | 4,386.08 | 104,386.08 |
| 8% | 36 | 3,133.64 | 12,811.04 | 112,811.04 |
| 10% | 36 | 3,226.72 | 16,161.92 | 116,161.92 |
| 10% | 60 | 2,124.70 | 27,482.00 | 127,482.00 |
| 12% | 36 | 3,321.43 | 19,571.48 | 119,571.48 |
| 12% | 60 | 2,224.44 | 33,466.40 | 133,466.40 |
Rakamlar iki ondalığa yuvarlanmıştır; toplam ödeme, yuvarlanmış EMI × n değeridir, bu nedenle kredi verenin son taksiti birkaç kuruş farklı olabilir. Öne çıkan iki eğilim var: yüksek faiz hem EMI'yi hem de toplam faizi artırır; uzun vade EMI'yi düşürür ama toplam faizi artırır (36 ve 60 aylık %10'u karşılaştırın).
EMI Sonucunuzu Anlamak
- Başta ağırlıklı faiz. Her ay faiz, kalan bakiye üzerinden hesaplandığı için erken taksitler çoğunlukla faizden oluşur. 100,000 / %10 / 36 ay durumunda, ilk taksit olan 3,226.72'nin yaklaşık 833.33'ü faiz (100,000 × 0.0083333) ve yaklaşık 2,393.39'u anapara içerir. Son taksit yalnızca yaklaşık 26.67 faiz içerir, geri kalanı anaparadır.
- Toplam faiz. Toplam faiz = EMI × n − P. Aynı örnek için: 3,226.72 × 36 − 100,000 = 16,161.92.
- Vade etkisi. Daha uzun vade geri ödemeyi daha fazla aya yayar, bu da EMI'yi düşürür. Bakiye daha uzun süre açık kaldığı için toplamda daha fazla faiz birikir.
- Sabit EMI varsayımı. Sonuç, azalan bakiye üzerinde sabit bir faiz oranı ve planlandığı gibi yapılan eşit aylık ödemeleri varsayar. Faiz oranı değişken ise, faiz oranı değiştiğinde EMI veya vade değişebilir.
- Dahil olmayanlar. İşlem ücretleri, sigorta primleri, vergiler, geç ödeme cezaları ile erken kapama veya kredinin önceden kapatılmasının etkileri bu hesaplamaya dahil değildir. Bu nedenlerle gerçek maliyetler ve geri ödeme planı farklılık gösterebilir; kredi verenlerin gün sayım ve yuvarlama kuralları da küçük farklara yol açabilir.
Temel EMI Terimleri Açıklaması
- Anapara (P)
- Borçlanılan tutar; faiz bu tutar üzerinden hesaplanır.
- Yıllık faiz oranı
- Krediye uygulanan, yüzde olarak ifade edilen yıllık nominal oran.
- Aylık oran (r)
- Yıllık oranın 12'ye ve 100'e bölünmüş hali, yani oran (%) / 1200. Örneğin %12 için r = 0.01 olur.
- Vade (n)
- Kredinin geri ödendiği aylık taksit sayısı. Yıl cinsinden verilen vade 12 ile çarpılır.
- EMI (Eşit Aylık Taksit)
- n ödemeden sonra kredinin tamamen kapanmasını sağlayan, hem faizi hem de anaparanın bir kısmını kapsayan sabit aylık ödeme.
- İtfa
- Kredinin planlı ödemeler yoluyla kademeli olarak geri ödenmesi; her ödeme bir faiz ve bir anapara kısmına ayrılır.
- Azalan bakiye faizi
- Her ay kalan ödenmemiş anapara üzerinden hesaplanan faiz; bakiye azaldıkça faiz kısmı da düşer.
- Toplam faiz
- Kredi boyunca ödenen tüm faizin toplamı: EMI × n − P.
- Toplam ödeme
- Vade boyunca yapılan tüm taksitlerin toplamı: EMI × n, yani anapara artı toplam faiz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vadeyi uzatmak taksitimi düşürür mü? Evet; krediyi daha fazla aya yaymak her taksiti azaltır, ancak toplamda daha çok faiz ödersiniz.
Faiz sabit mi? Bu araç, vade boyunca sabit faiz oranı olduğunu varsayar. Değişken faizli kredilerde sonuçlar farklılık gösterir.
Toplam ödeme ne anlama geliyor? Aylık taksitin (EMI) ay sayısıyla çarpımıdır; yani anapara ve faiz dahil, ödeyeceğiniz toplam tutardır.