ما هي حاسبة القسط الشهري للقرض (EMI)؟
اختصار EMI يعني القسط الشهري المتساوي (Equated Monthly Installment) — وهو المبلغ الثابت الذي تدفعه للجهة المُقرضة كل شهر حتى يُسدَّد القرض بالكامل. يغطي كل قسط جزءًا من أصل المبلغ بالإضافة إلى الفائدة المحتسبة على الرصيد المتبقي. تصلح هذه الحاسبة للقروض العقارية وقروض السيارات والقروض الشخصية وأي قرض بفائدة ثابتة يُسدَّد بالتقسيط، وهي لا ترتبط بعملة معينة فيمكن استخدامها في أي بلد.
طريقة الاستخدام
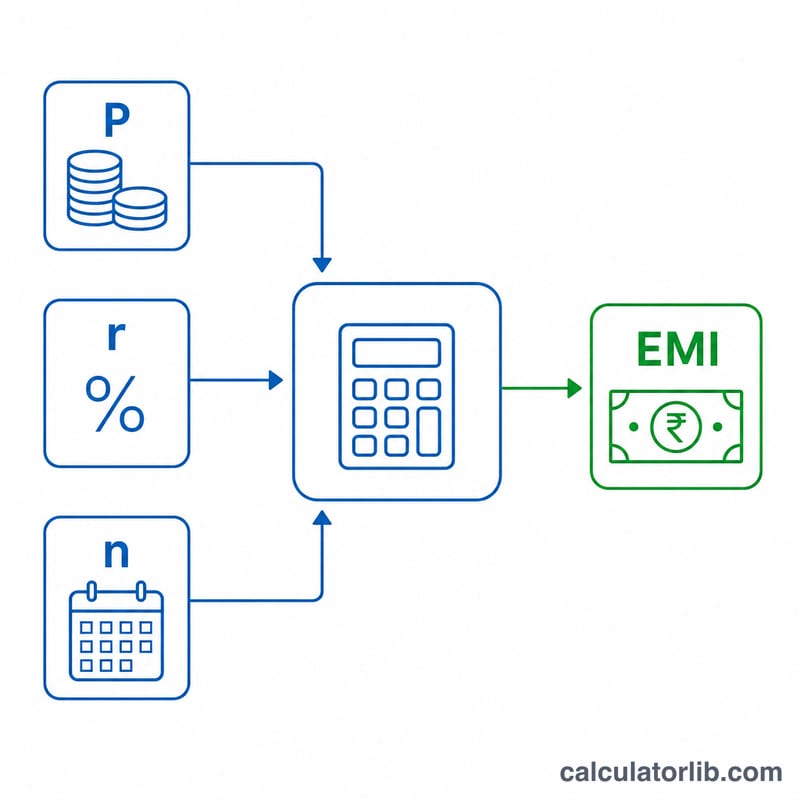
أدخل ثلاث قيم فقط: مبلغ القرض (أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة السداد بالأشهر. تعرض لك الحاسبة فورًا القسط الشهري، وإجمالي الفائدة التي ستدفعها، والمبلغ الكلي المسدَّد طوال مدة القرض.
شرح المعادلة
يُحتسب القسط الشهري باستخدام معادلة الإطفاء (التسديد التدريجي) القياسية:
$$\text{القسط} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$
حيث \(P\) هو أصل المبلغ، و\(r\) هو معدل الفائدة الشهري (الفائدة السنوية مقسومة على 12 ثم على 100)، و\(n\) هو عدد الأقساط الشهرية. وإذا كانت نسبة الفائدة صفرًا، فإن القسط يساوي ببساطة أصل المبلغ مقسومًا على عدد الأشهر.
مثال تطبيقي
لنفترض أنك اقترضت 100,000 بفائدة سنوية 10% لمدة 12 شهرًا. يكون معدل الفائدة الشهري \(0.10 \div 12 = 0.0083333\). وبتطبيق المعادلة، يبلغ القسط الشهري نحو 8,791.59 شهريًا. وعلى مدى 12 شهرًا تسدد ما يقارب 105,499.07، منها نحو 5,499.07 فائدة.
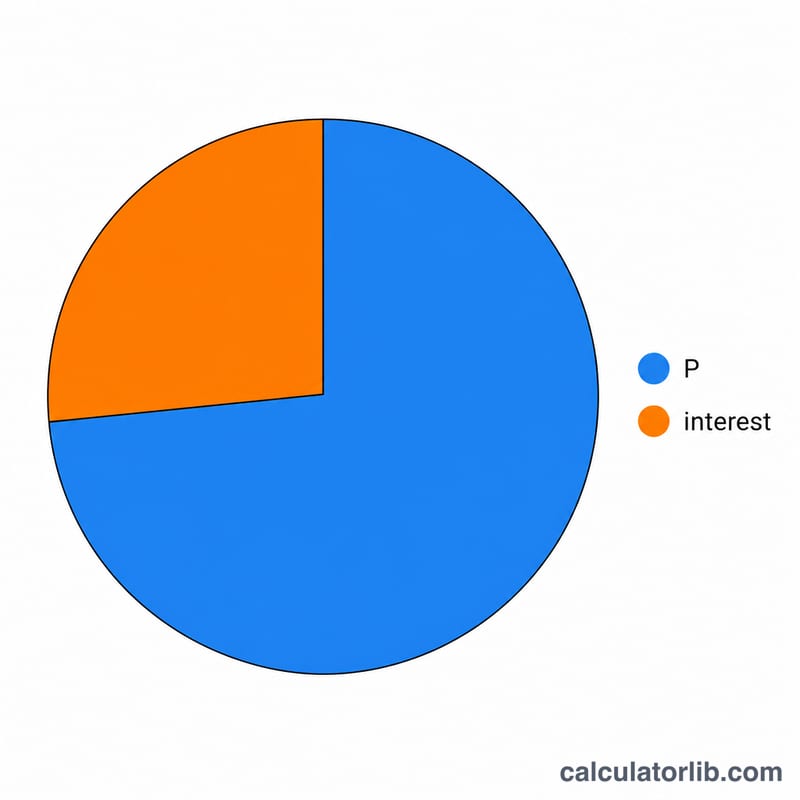
مقارنة القسط الشهري عبر مبالغ القرض والمعدلات والمدد
يثبّت الجدول أدناه مبلغ القرض عند 100,000 ويغيّر المعدل السنوي للفائدة والمدة. يُحسب كل قسط شهري بصيغة الرصيد المتناقص:
$$\text{القسط الشهري} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}, \qquad r = \frac{\text{المعدل السنوي (\%)}}{1200}$$
على سبيل المثال، عند 10% لمدة 36 شهرًا، \(r = 10/1200 = 0.0083333\)، \((1+r)^{36} \approx 1.348182\)، إذن \(\text{القسط الشهري} = 100000 \times \frac{0.0083333 \times 1.348182}{0.348182} \approx 3226.72\).
| المعدل السنوي | المدة (بالأشهر) | القسط الشهري | إجمالي الفائدة | إجمالي المدفوعات |
|---|---|---|---|---|
| 8% | 12 | 8,698.84 | 4,386.08 | 104,386.08 |
| 8% | 36 | 3,133.64 | 12,811.04 | 112,811.04 |
| 10% | 36 | 3,226.72 | 16,161.92 | 116,161.92 |
| 10% | 60 | 2,124.70 | 27,482.00 | 127,482.00 |
| 12% | 36 | 3,321.43 | 19,571.48 | 119,571.48 |
| 12% | 60 | 2,224.44 | 33,466.40 | 133,466.40 |
الأرقام مقرّبة إلى منزلتين عشريتين؛ إجمالي المدفوعات هو القسط المقرّب × n، لذا قد يختلف القسط الأخير للمُقرض بفارق بضعة سنتات. يبرز نمطان: يرفع المعدل الأعلى كلاً من القسط وإجمالي الفائدة، وتخفض المدة الأطول القسط لكنها ترفع إجمالي الفائدة (قارن 10% لمدة 36 شهرًا و60 شهرًا).
فهم نتيجة القسط الخاصة بك
- الفائدة المتقدمة في السداد. تُحتسب الفائدة كل شهر على الرصيد المستحق، لذلك تكون الأقساط الأولى في معظمها فائدة. في حالة 100,000 / 10% / 36 شهرًا، يحتوي القسط الأول البالغ 3,226.72 على حوالي 833.33 فائدة (100,000 × 0.0083333) وحوالي 2,393.39 أصل دين. ويحتوي القسط الأخير على حوالي 26.67 فائدة فقط، والباقي أصل دين.
- إجمالي الفائدة. إجمالي الفائدة = القسط × n − P. للمثال نفسه: 3,226.72 × 36 − 100,000 = 16,161.92.
- أثر المدة. تُوزّع المدة الأطول السداد على عدد أكبر من الأشهر، مما يخفض القسط. ويبقى الرصيد مستحقًا لفترة أطول، فتتراكم فائدة إجمالية أكبر.
- افتراض القسط الثابت. تفترض النتيجة معدل فائدة ثابتًا على رصيد متناقص، مع دفعات شهرية متساوية تُسدَّد في موعدها. وإذا كان المعدل عائمًا أو متغيرًا، فقد يتغير القسط أو المدة عند تغير المعدل.
- غير مشمول. رسوم المعالجة وأقساط التأمين والضرائب ورسوم التأخير في السداد وآثار السداد المبكر أو الإغلاق المبكر ليست جزءًا من هذا الحساب. وقد تختلف التكاليف الفعلية وجدول السداد لهذه الأسباب، كما يمكن أن تسبب أعراف المُقرض في احتساب الأيام والتقريب فروقًا صغيرة.
شرح مصطلحات القسط الرئيسية
- المبلغ الأصلي (P)
- المبلغ المقترض الذي تُحسب عليه الفائدة.
- المعدل السنوي للفائدة
- المعدل الاسمي السنوي، ويُذكر كنسبة مئوية، ويُفرض على القرض.
- المعدل الشهري (r)
- المعدل السنوي مقسومًا على 12 و100، أي المعدل (%) / 1200. على سبيل المثال، 12% تعني r = 0.01.
- المدة (n)
- عدد الأقساط الشهرية التي يُسدَّد عليها القرض. تُضرب المدة بالسنوات في 12 لتحويلها إلى أشهر.
- القسط الشهري (EMI)
- الدفعة الشهرية الثابتة التي تغطي الفائدة وجزءًا من أصل الدين، بحيث يُسدَّد القرض بالكامل بعد n دفعة.
- الإطفاء
- السداد التدريجي للقرض عبر دفعات مجدولة، ينقسم كل منها إلى جزء فائدة وجزء أصل دين.
- الفائدة على الرصيد المتناقص
- فائدة تُحسب كل شهر على أصل الدين غير المسدد المتبقي، لذا يقل جزء الفائدة مع انخفاض الرصيد.
- إجمالي الفائدة
- مجموع كل الفوائد المدفوعة على القرض: القسط × n − P.
- إجمالي المدفوعات
- مجموع كل الأقساط خلال المدة: القسط × n، ويساوي أصل الدين مضافًا إليه إجمالي الفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تطويل مدة السداد يقلّل القسط الشهري؟ نعم — توزيع القرض على عدد أكبر من الأشهر يخفض قيمة كل قسط، لكنك ستدفع فائدة إجمالية أكبر.
هل الفائدة ثابتة؟ تفترض هذه الحاسبة فائدة ثابتة طوال مدة القرض. أما القروض ذات الفائدة المتغيرة فستختلف نتائجها.
ما المقصود بالمبلغ الإجمالي؟ هو القسط الشهري مضروبًا في عدد الأشهر — أي إجمالي ما تدفعه، أصل المبلغ زائد الفائدة.