EMIローン計算ツールとは?
EMIは「Equated Monthly Installment(毎月均等返済額)」の略で、ローンを完済するまで毎月支払う一定額のことです。インド・東南アジア・中東などのローン商品で広く使われる考え方で、日本でいう「元利均等返済」にあたります。各回の返済額には、元金の一部に加えて、その時点の残高に対する利息が含まれます。本ツールは住宅ローン・自動車ローン・個人ローンなど、固定金利で元利均等返済を行うあらゆるローンに対応し、通貨を問わずどの国でも利用できます。
使い方
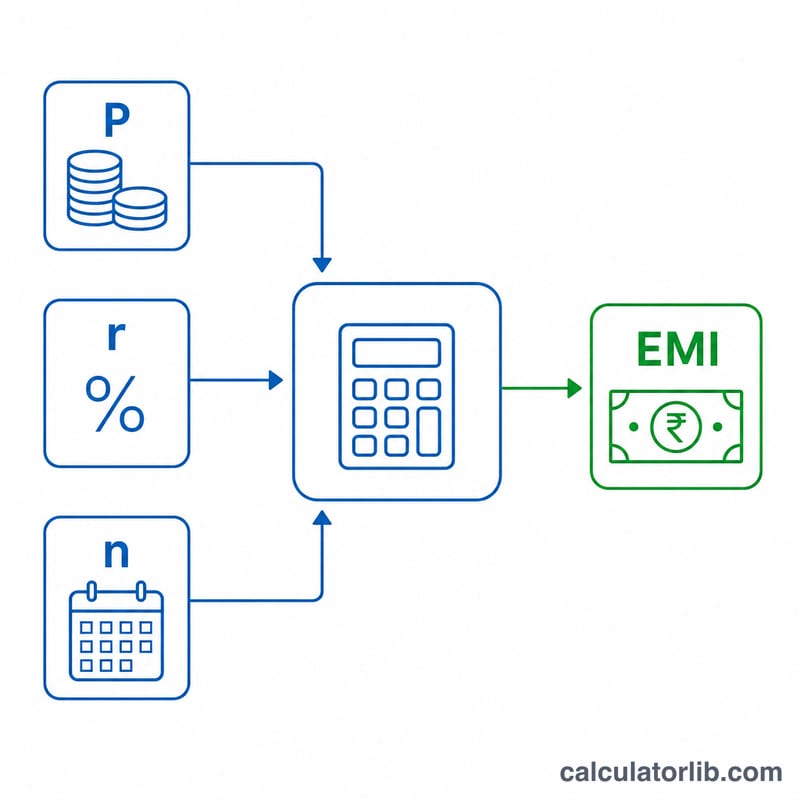
入力するのは3つの値だけです。借入額(実際に借りる元金)、年利(パーセント表示)、そして返済期間(月数)です。入力すると、毎月のEMI(返済額)、返済期間全体で支払う総利息、そして総支払額がその場で表示されます。
計算式の解説
EMIは、標準的な元利均等返済(アモチゼーション)の計算式で求められます。
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ここで \(P\) は元金、\(r\) は月利(年利を12で割り、さらに100で割った値)、\(n\) は返済回数(月数)です。金利が0の場合は、EMIは単純に元金を月数で割った金額になります。
計算例
10万を年利10%、返済期間12か月で借りる場合を考えます。月利は \(0.10 \div 12 = 0.0083333\) です。これを計算式に当てはめると、毎月のEMIは約8,791.59になります。12か月でおよそ 105,499.07 を返済し、そのうち約 5,499.07 が利息分です。
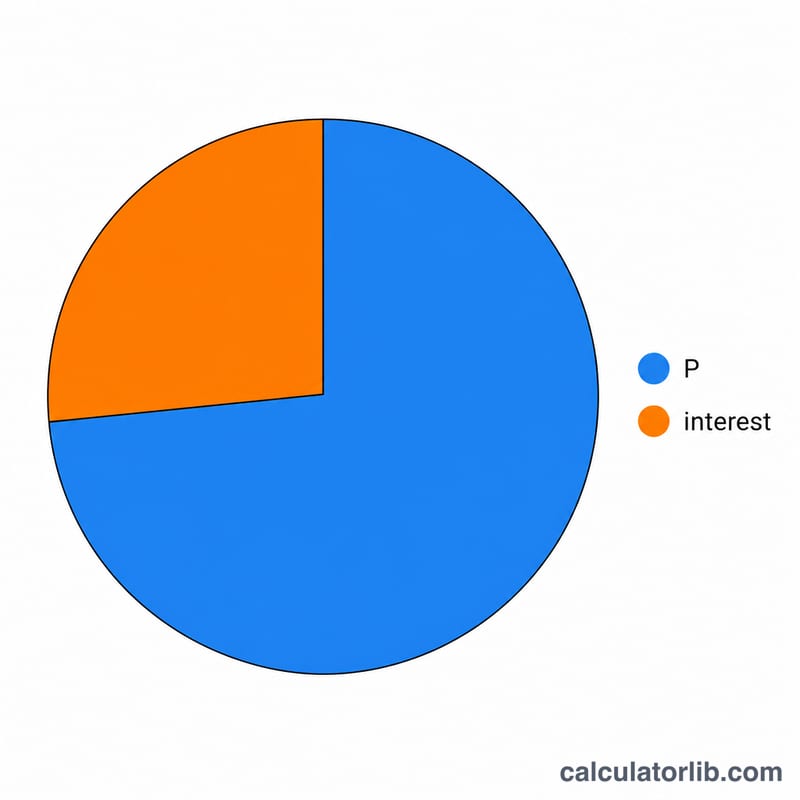
借入額・金利・返済期間別のEMI比較
下表は借入額を100,000に固定し、年利と返済期間を変えて比較したものです。各EMIは残高逓減方式の以下の式から求められます:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}, \qquad r = \frac{\text{年利 (\%)}}{1200}$$
例として、10%・36か月の場合、\(r = 10/1200 = 0.0083333\)、\((1+r)^{36} \approx 1.348182\)となり、\(\text{EMI} = 100000 \times \frac{0.0083333 \times 1.348182}{0.348182} \approx 3226.72\)です。
| 年利 | 返済期間(月) | 月次EMI | 総利息 | 総支払額 |
|---|---|---|---|---|
| 8% | 12 | 8,698.84 | 4,386.08 | 104,386.08 |
| 8% | 36 | 3,133.64 | 12,811.04 | 112,811.04 |
| 10% | 36 | 3,226.72 | 16,161.92 | 116,161.92 |
| 10% | 60 | 2,124.70 | 27,482.00 | 127,482.00 |
| 12% | 36 | 3,321.43 | 19,571.48 | 119,571.48 |
| 12% | 60 | 2,224.44 | 33,466.40 | 133,466.40 |
数値は小数点以下2桁に四捨五入しています。総支払額は四捨五入後のEMI × nで計算しているため、貸金業者の最終回の支払額は数セント程度異なる場合があります。特に目立つ傾向は2つです。金利が高いほどEMIと総利息の両方が増えること、また返済期間が長いほどEMIは下がるものの総利息は増えることです(10%で36か月と60か月を比較してください)。
EMI計算結果の読み方
- 初期に偏る利息。 毎月の利息は未払残高に対して計算されるため、初期の返済額の大部分は利息です。100,000 / 10% / 36か月の場合、初回の3,226.72のうち、利息は約833.33(100,000 × 0.0083333)、元本は約2,393.39です。最終回の利息は約26.67のみで、残りは元本です。
- 総利息。 総利息 = EMI × n − P。同じ例では、3,226.72 × 36 − 100,000 = 16,161.92です。
- 返済期間の影響。 返済期間が長いほど返済が多くの月に分散され、EMIは下がります。残高が長く残るため、総利息は増えます。
- 固定EMIの前提。 本計算は、残高逓減方式の固定金利を前提とし、毎月の支払いが期日どおり等額で行われると仮定しています。変動金利の場合は、金利が変わるときにEMIまたは返済期間が変わることがあります。
- 計算に含まれないもの。 手数料、保険料、税金、延滞金、繰上返済や期限前完済の影響は、本計算には含まれていません。これらにより実際の費用や返済スケジュールは異なる場合があり、貸金業者の日数計算や端数処理の方法によっても小さな差が生じることがあります。
EMIの主な用語解説
- 元本(P)
- 借り入れた金額で、利息の計算の基礎となります。
- 年利
- 借入に適用される、パーセント表示の年間名目金利です。
- 月利(r)
- 年利を12と100で割ったもの、すなわち年利(%)/ 1200です。例えば、12%の場合はr = 0.01です。
- 返済期間(n)
- ローンを返済する毎月の分割払いの回数です。年単位の返済期間は12を掛けて月数にします。
- EMI(Equated Monthly Installment、元利均等毎月返済額)
- 利息と元本の一部をあわせて毎月支払う固定額で、n回の支払いでローンが完済されるように定められています。
- 償却(アモタイゼーション)
- 予定された支払いを通じて、ローンを段階的に返済していくことです。各支払いは利息部分と元本部分に分かれます。
- 残高逓減方式の利息
- 毎月、未払の元本残高に対して計算される利息で、残高が減るにつれて利息部分も減少します。
- 総利息
- ローン期間中に支払われる利息の合計で、EMI × n − Pで求められます。
- 総支払額
- 返済期間中のすべての分割払いの合計で、EMI × nに等しく、元本と総利息の合計と同じです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
返済期間を長くすると毎月の返済額は下がりますか? はい。返済を多くの月に分散すれば1回あたりの返済額は下がりますが、その分、支払う総利息は増えます。
金利は固定ですか? 本ツールは返済期間を通じて固定金利であることを前提としています。変動金利のローンでは結果が異なります。
総支払額とは何ですか? EMI(毎月の返済額)に返済回数を掛けた金額で、元金と利息を合わせて実際に支払う総額のことです。