EMI計算ツールとは?
EMI(Equated Monthly Installment=毎月の均等返済額)計算ツールは、ローンを返済期間にわたって返していく際に、毎月支払う一定額を算出するためのものです。EMIは欧米やインドなどでよく使われる呼び方ですが、日本でいう「元利均等返済(毎月の返済額が一定になる返済方式)」とほぼ同じ考え方だと理解してください。各回の返済額には利息分と元金分の両方が含まれており、返済期間が終わる頃には元金が完済される仕組みです。このツールは残高スライド方式(元金が減るにつれて利息も減る)のあらゆるローン――住宅ローン、自動車ローン、フリーローン、事業者ローンなど――に対応し、通貨の種類を問わず利用できます。
使い方
入力するのは次の3つの数値だけです。借入額(借り入れる元金)、年利を表す年間金利(%)、そして返済期間(月数)です。入力すると、毎月のEMI(返済額)に加えて、返済期間全体で支払う利息の合計、さらに元金と利息を合わせた総支払額が瞬時に表示されます。
計算式の解説
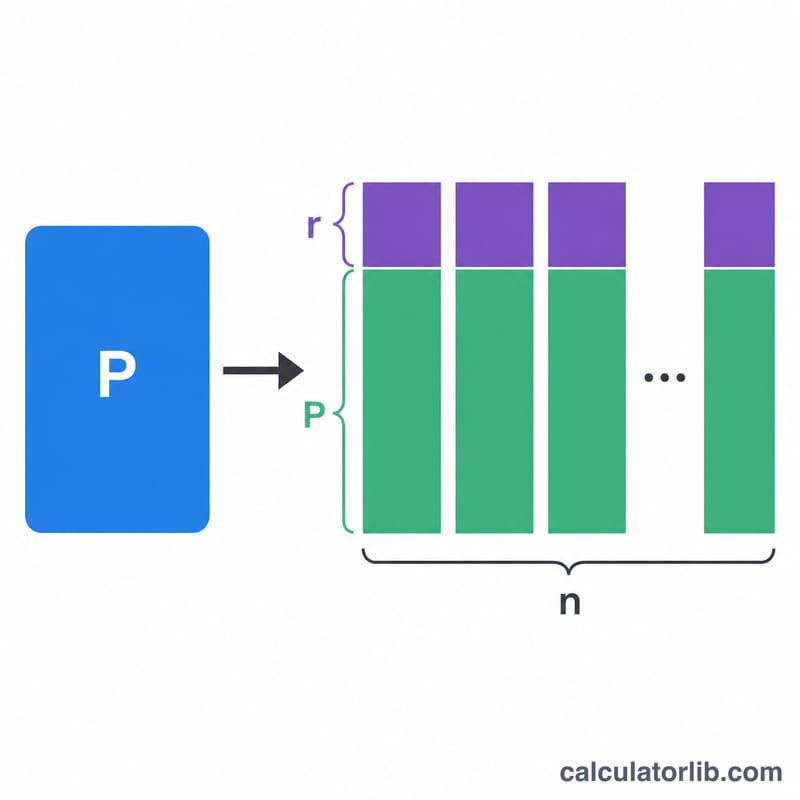
EMIの基本式は $$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ です。ここで \(P\) は元金、\(n\) は返済回数(月数)、\(r\) は月利です。月利は、年利を12で割り、さらに100で割って求めます。金利が0%の場合は、EMIは単純に元金を返済月数で割った金額になります。
計算例
たとえば、100,000を年利10%・返済期間12か月で借りるとします。月利は \(r = 10 \div 12 \div 100 = 0.0083333\) となります。これより \((1+r)^{12} \approx 1.104713\) です。$$\text{EMI} = 100000 \times 0.0083333 \times \frac{1.104713}{1.104713 - 1} \approx 8{,}791.59$$ 毎月 8,791.59 となります。12か月間での総支払額は約 105,499 となり、そのうちおよそ 5,499 が利息に相当します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
返済期間を長くすると毎月の返済額は下がりますか? はい。返済を多くの月数に分散させると、1回あたりの返済額は小さくなります。ただし、支払う利息の総額は増えます。
入力する金利は月利ですか、年利ですか? 年利を入力してください。ツールが内部で自動的に月利へ換算します。
事務手数料や保険料は含まれますか? いいえ。このツールは元金・金利・返済期間のみをもとに、純粋なローンのEMIを計算します。実際の借入では各種手数料が上乗せされる場合がある点にご注意ください。