このシミュレーターでできること
「貯蓄取り崩し期間シミュレーター」は、まとまった貯蓄から毎月一定額を引き出しながら、残高に利息がつき続ける場合に、その資金がどれくらいもつかを計算するツールです。老後資金や家計の取り崩し計画でよくある「これだけ貯めて毎月これだけ使ったら、いつ底をつくのか?」という疑問に答えます。
使い方
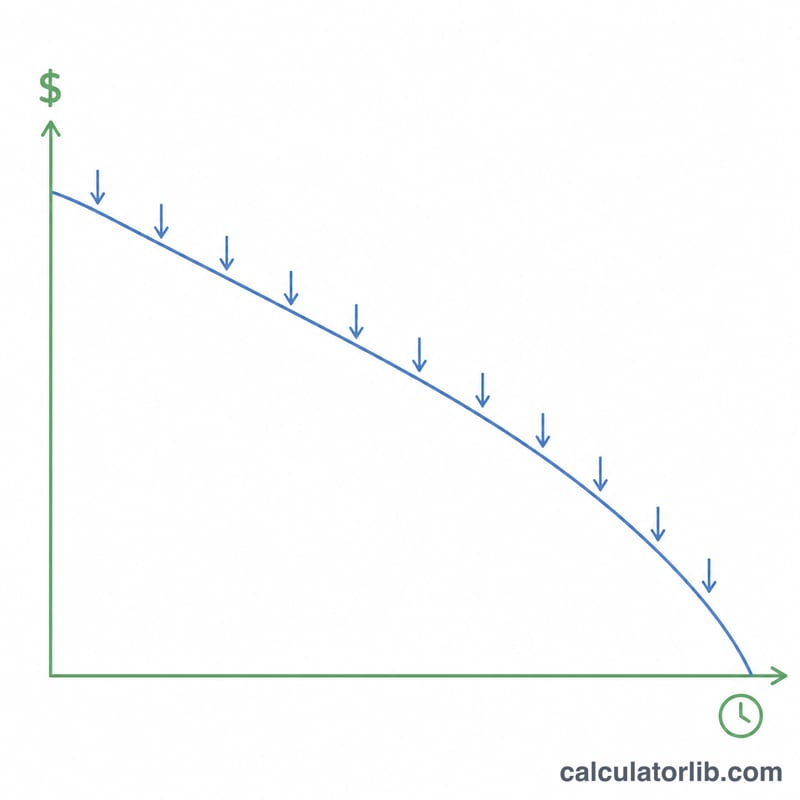
現在の貯蓄残高、毎月引き出す予定の金額、口座につく年利率を入力します。シミュレーターは年利を月利に換算し、取り崩し(年金原価)の計算式を適用して、結果を「か月」と「年」の両方で表示します。もし毎月得られる利息が引き出し額と同じか、それ以上であれば残高は減りません。その場合は「貯蓄は永続的にもつ」と表示されます。
計算式の解説
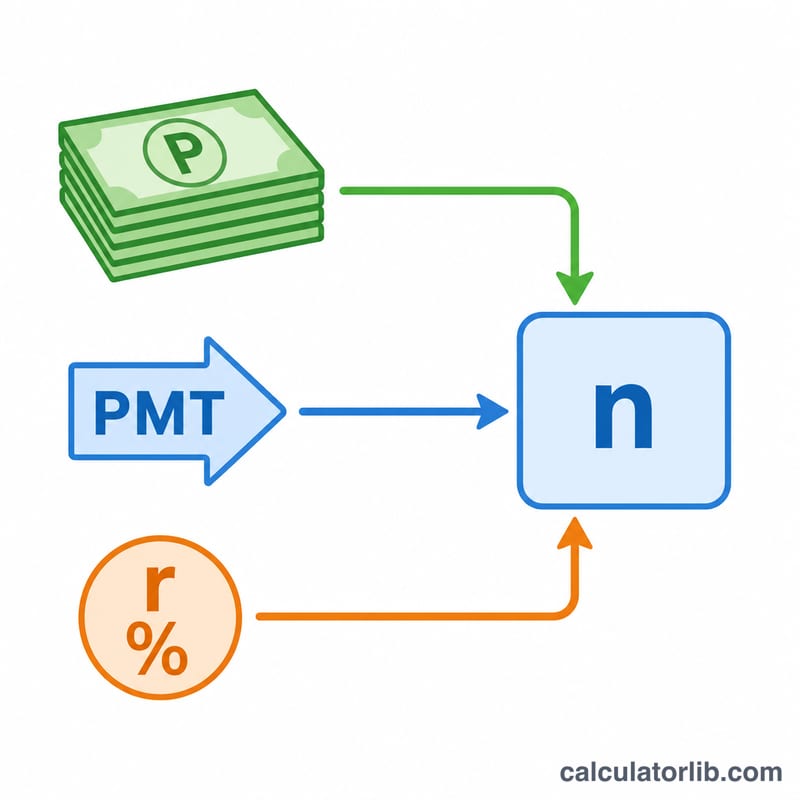
月利 \(r\) がプラスのとき、引き出し回数 \(n\) は次の式で求められます。$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$ここで \(P\) は当初残高、\(\text{PMT}\) は毎月の引き出し額です。\(rP\) は最初の月の利息にあたり、\(\text{PMT}\) がこれを上回れば残高は減っていき、対数の計算が成り立ちます。利率がゼロの場合、式は単純に $$n = \frac{P}{\text{PMT}}$$ になります。
計算例
たとえば貯蓄が $100,000、毎月の引き出しが $1,000、年利が 4% だとします。月利は \(0.04 \div 12 = 0.0033333\)。最初の月の利息は \(100{,}000 \times 0.0033333 = \$333.33\) で、これは $1,000 より少ないため残高は減っていきます。式に当てはめると、$$n = \frac{-\ln(1 - 0.0033333 \times 100{,}000 \div 1{,}000)}{\ln(1.0033333)} = \frac{-\ln(0.66667)}{0.0033278} \approx \frac{0.405465}{0.0033278} \approx 121.8 \text{ か月}$$つまり約 10.2 年となります。
結果の解釈
結果は、残高がゼロになるまでに引き出せる毎月の引き出し回数です。通常は整数になりません。小数部分は、最後の引き出し額が通常の金額より小さいことを意味します。たとえば121.8か月は、満額の引き出しが121回あり、その後に一部の金額での引き出しが1回あることを意味します。
無期限。毎月、引き出しの前に残高には\(rP\)の利息がつきます。\(\text{PMT} \le rP\)の場合、残高は減りません。このとき式の対数には実数解がありません。なぜなら\(1 - rP/\text{PMT} \le 0\)となるからです。これは永久年金です。引き出し額が利息とちょうど等しい場合、残高は一定のままです。利息の方が大きい場合、残高は増えていきます。
永久年金の損益分岐残高。無期限にその引き出し額を支えられる最小の残高は次のとおりです。
$$P_{\min} = \frac{\text{PMT}}{r}$$
たとえば、年率6%(\(r = 0.005\))で毎月500ドルを引き出す場合、\(P_{\min} = 500/0.005 = \$100{,}000\)となります。
結果の前提条件:
- 金利は期間全体を通じて一定です。
- 引き出し額は、時間が経っても変わらない固定の名目額です。
- 引き出しは、利息が加算された後、毎月末に行われます。
- 税金、口座手数料、その他の費用は差し引かれません。
- インフレは考慮されていません。
物価上昇に合わせて毎年引き出し額を増やす場合、または運用利回りが変動し初期に低い場合は、実際の期間は計算値より短くなります。実際の結果は、この簡略化したモデルとは異なることがあります。
主な用語の説明
- 元本(開始時の残高)
- 引き出しを行う前の、開始時点で保有している金額です。式では\(P\)で表されます。
- 毎月の引き出し額(PMT)
- 毎月引き出す固定額です。年金の式における支払額です。
- 年利と月利
- 年利は年間の利率です。この計算ツールは月利\(r = \text{annual}/12\)を使うため、年率6%は月率0.5%になります。
- 通常年金(後払い年金)
- 各期間の末に行われる等額の支払いの系列です。ここでは、まず利息が加算され、その後、月末に引き出しが行われます。
- 取り崩し(ドローダウン)
- 引き出しによって残高が徐々に減ることです。残高がゼロに達すると取り崩しは完了します。
- 永久年金(無期限)
- 終わりのない支払いの系列です。引き出し額が毎月得られる利息以下の場合に生じます。\(\text{PMT} \le rP\)。
- 名目収益率と実質収益率
- 名目収益率は、インフレ調整を行う前の表示利率です。実質収益率は、物価上昇の影響を取り除いた後の名目収益率です。この計算ツールは名目利率と固定の名目引き出し額を使用します。
- 複利
- 利息は、それまでに加算された利息を含む既存の残高に対してつきます。ここでは毎月適用されます。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
引き出し額が少ないとどうなりますか? 毎月の引き出し額が毎月の利息と同じか、それ以下であれば、元本は増えるか維持されるため、シミュレーターは「貯蓄は永続的にもつ」と表示します。
インフレや税金は考慮されますか? いいえ。利率も引き出し額も一定と仮定し、税金やインフレは考慮していません。これらを加味すると、実際にもつ期間は短くなる可能性があります。
引き出しはいつ行われる前提ですか? 各期間の期末(期末払いの年金方式)に行われ、利息は毎月計上される前提です。