Bu hesaplayıcı ne işe yarar?
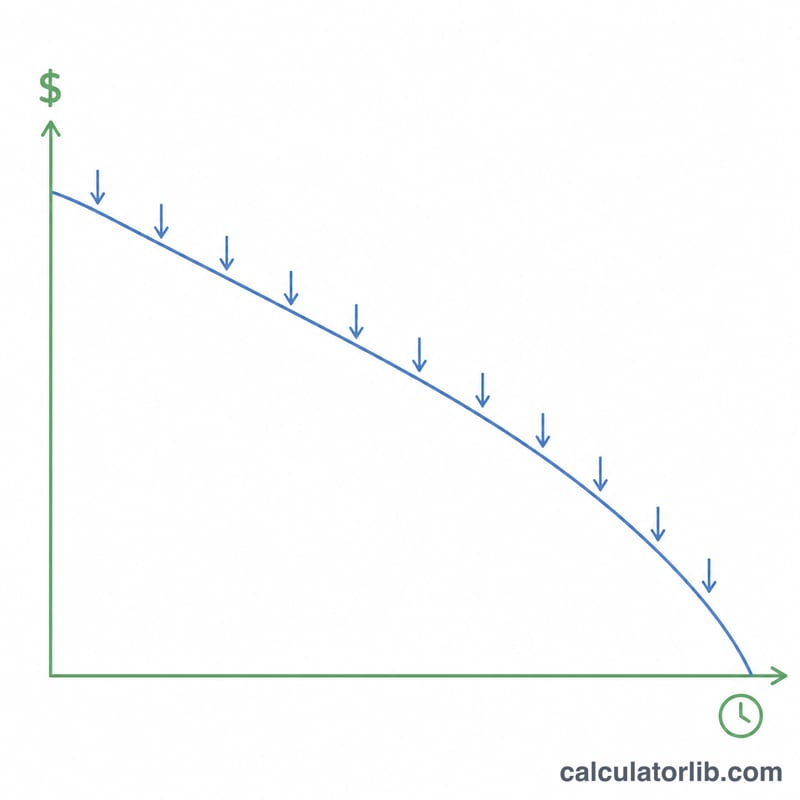
Birikim Tükenme Süresi Hesaplama aracı, elinizdeki toplu birikimden her ay sabit bir tutar çektiğinizde ve kalan bakiye faiz işlemeye devam ettiğinde paranızın ne kadar süre yeteceğini gösterir. Emeklilik planlaması ve aylık bütçe açısından herkesin merak ettiği şu soruya yanıt verir: "Şu kadar param var ve her ay şu kadar çekersem, param ne zaman biter?"
Nasıl kullanılır?
Mevcut birikim bakiyenizi, her ay çekmeyi planladığınız tutarı ve hesabınızın getirdiği yıllık faiz oranını girin. Hesaplayıcı yıllık oranı aylık orana çevirir, anüite tükenme formülünü uygular ve sonucu hem ay hem yıl olarak sunar. Her ay kazandığınız faiz çektiğiniz tutara eşit ya da ondan fazlaysa bakiye hiç azalmaz; bu durumda araç, birikiminizin süresiz olarak yeteceğini bildirir.
Formülün açıklaması
Pozitif bir aylık oran \(r\) için çekim sayısı şu şekilde bulunur:
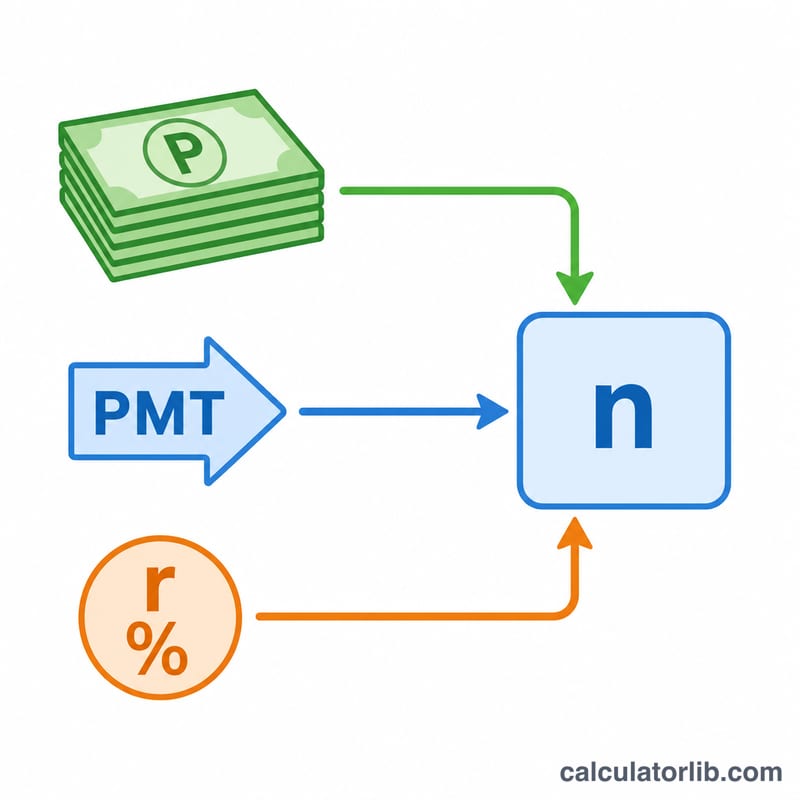
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$Burada \(P\) başlangıç bakiyesi, \(\text{PMT}\) ise aylık çekim tutarıdır. \(rP\) ifadesi ilk ayın faizini gösterir; \(\text{PMT}\) bu değeri aşarsa bakiye azalır ve logaritma tanımlı olur. Faiz oranı sıfır olduğunda formül
$$n = \frac{P}{\text{PMT}}$$şekline sadeleşir.
Örnek hesaplama
Diyelim ki 100.000 $ paranız var, her ay 1.000 $ çekiyorsunuz ve yıllık %4 faiz kazanıyorsunuz. Aylık oran \(0{,}04 / 12 = 0{,}0033333\) olur. İlk ayın faizi \(100.000 \times 0{,}0033333 = 333{,}33\) $'dır; bu tutar 1.000 $'dan az olduğu için bakiye zamanla tükenir. Değerleri yerine koyalım:
$$n = \frac{-\ln\!\left(1 - \dfrac{0{,}0033333 \times 100.000}{1.000}\right)}{\ln(1{,}0033333)} = \frac{-\ln(0{,}66667)}{0{,}0033278} \approx \frac{0{,}405465}{0{,}0033278} \approx 121{,}8 \text{ ay}$$yani yaklaşık 10,2 yıl.
Sonucunuzu Yorumlama
Sonuç, bakiyenin sıfıra ulaşmadan önce karşılayabileceği aylık çekim sayısıdır. Genellikle tam sayı değildir. Kesirli kısım, son çekimin düzenli tutardan daha küçük olduğu anlamına gelir. Örneğin, 121,8 ay, 121 tam çekim ve ardından bir kısmi çekim anlamına gelir.
Süresiz süre. Her ay, çekimden önce bakiye \(rP\) tutarında faiz kazanır. Eğer \(\text{PMT} \le rP\) ise, bakiye hiçbir zaman azalmaz. Formüldeki logaritmanın gerçek bir çözümü yoktur, çünkü \(1 - rP/\text{PMT} \le 0\) olur. Bu bir süresiz gelirdir (perpetuite). Çekim tam olarak faize eşit olduğunda bakiye sabit kalır. Faiz daha büyük olduğunda ise bakiye artar.
Süresiz gelir için başabaş bakiyesi. Belirli bir çekimi süresiz olarak destekleyen en küçük bakiye şudur:
$$P_{\min} = \frac{\text{PMT}}{r}$$
Örneğin, yıllık %6 faizle (\(r = 0.005\)) aylık 500 $ çekim, \(P_{\min} = 500/0.005 = \$100{,}000\) sonucunu verir.
Sonucun dayandığı varsayımlar:
- Faiz oranı tüm dönem boyunca sabittir.
- Çekim, zamanla değişmeyen sabit bir nominal tutardır.
- Çekimler, faiz eklendikten sonra her ayın sonunda yapılır.
- Vergi, hesap ücreti veya diğer maliyetler kesilmez.
- Enflasyon modellenmemiştir.
Enflasyonla orantılı kalmak için çekimler her yıl artırılırsa veya getiriler değişkense ve başlangıçta daha düşükse, gerçek süre hesaplanan rakamdan kısadır. Gerçek sonuçlar bu basitleştirilmiş modelden farklı olabilir.
Temel Terimlerin Açıklaması
- Anapara (başlangıç bakiyesi)
- Herhangi bir çekim yapılmadan önce, başlangıçta tutulan tutar. Formüldeki \(P\) değeridir.
- Aylık çekim (PMT)
- Her ay çekilen sabit tutar. Anüite formülündeki ödeme değeridir.
- Yıllık ve aylık faiz oranı
- Yıllık oran, yıllık yüzdedir. Hesaplayıcı aylık oranı \(r = \text{yıllık}/12\) olarak kullanır; böylece yıllık %6, ayda %0,5 olur.
- Normal anüite (ordinary annuity)
- Her dönemin sonunda yapılan eşit ödemeler dizisidir. Burada faiz önce eklenir, çekim ay sonunda gerçekleşir.
- Tükenme (azalma)
- Çekimler yoluyla bakiyenin kademeli olarak azalmasıdır. Bakiye sıfıra ulaştığında tükenme gerçekleşmiş olur.
- Süresiz gelir (sonsuz süre)
- Hiç bitmeyen ödeme akışıdır. Çekim, her ay kazanılan faizden büyük olmadığında, yani \(\text{PMT} \le rP\) olduğunda ortaya çıkar.
- Nominal ve reel getiri
- Nominal getiri, enflasyona göre düzeltilmeden önceki belirtilen orandır. Reel getiri ise artan fiyatların etkisi çıkarıldıktan sonra kalan nominal getiridir. Bu hesaplayıcı nominal bir oran ve sabit nominal çekimler kullanır.
- Bileşik faiz
- Faiz, önceden eklenen faiz dahil mevcut bakiye üzerinden kazanılır. Burada aylık olarak uygulanır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Aylık çekimim küçükse ne olur? Aylık çekim tutarınız aylık faizden az ya da ona eşitse, anaparanız büyür veya sabit kalır; bu durumda hesaplayıcı birikiminizin süresiz olarak yeteceğini gösterir.
Enflasyon ve vergileri hesaba katıyor mu? Hayır. Araç sabit bir faiz oranı ve sabit çekimler varsayar; vergileri ve enflasyonu dikkate almaz. Bunlar hesaba katıldığında gerçek süre daha kısa çıkabilir.
Çekimlerin ne zaman yapıldığı varsayılır? Her dönemin sonunda (sıradan anüite) yapıldığı ve faizin aylık olarak işlendiği varsayılır.